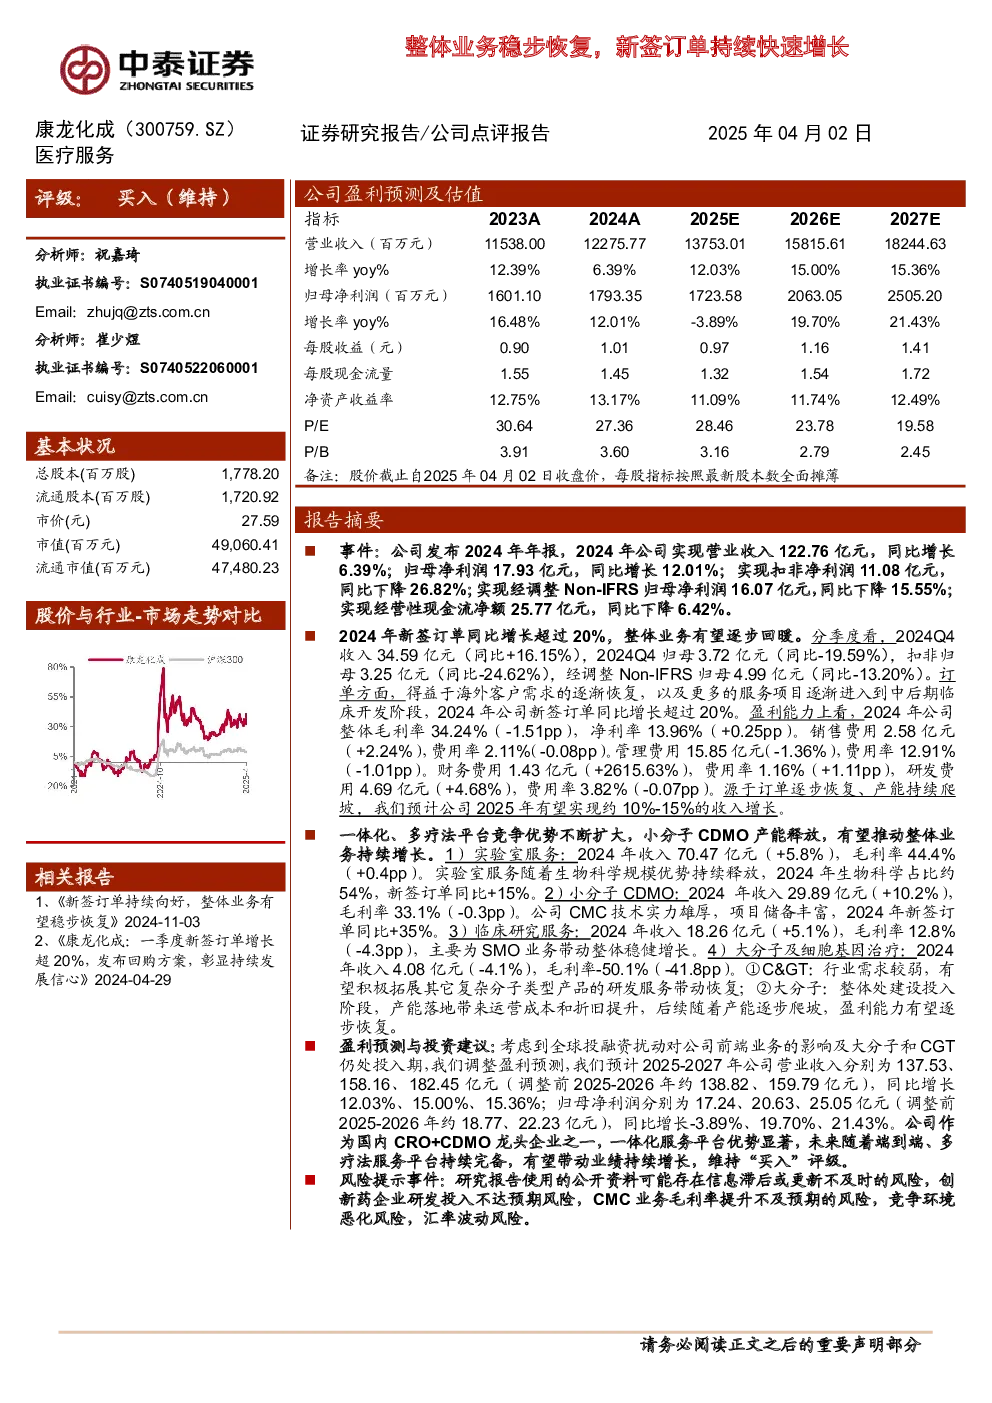
2024年公司实现营业收入122.76亿元,同比增长6.39%;归母净利润17.93亿元,同比增长12.01%。扣非净利润同比下降26.82%,经调整Non-IFRS归母净利润同比下降15.55%。经营性现金流净额同比下降6.42%。2024年新签订单同比增长超过20%,整体业务有望逐步回暖。分季度看,2024Q4收入34.59亿元(同比+16.15%),归母净利润3.72亿元(同比-19.59%),扣非归母净利润3.25亿元(同比-24.62%),经调整Non-IFRS归母净利润4.99亿元(同比-13.20%)。
业务分部表现:
- 实验室服务:收入70.47亿元(+5.8%),毛利率44.4%(+0.4pp),生物科学占比约54%,新签订单同比+15%。
- 小分子CDMO:收入29.89亿元(+10.2%),毛利率33.1%(-0.3pp),新签订单同比+35%。
- 临床研究服务:收入18.26亿元(+5.1%),毛利率12.8%(-4.3pp),主要受SMO业务带动。
- 大分子及细胞基因治疗:收入4.08亿元(-4.1%),毛利率-50.1%(-41.8pp),行业需求较弱,大分子业务处建设投入阶段,未来产能爬坡后盈利能力有望恢复。
盈利能力:整体毛利率34.24%(-1.51pp),净利率13.96%(+0.25pp)。销售费用率2.11%(-0.08pp),管理费用率12.91%(-1.01pp),财务费用率1.16%(+1.11pp,主要因融资增加),研发费用率3.82%(-0.07pp)。
未来展望:受益于订单恢复和产能爬坡,预计2025年收入增长约10%-15%。一体化、多疗法平台竞争优势扩大,小分子CDMO产能释放将推动持续增长。大分子和CGT业务仍处投入期,但长期潜力较大。
盈利预测调整:预计2025-2027年营业收入分别为137.53、158.16、182.45亿元(同比增长12.03%、15.00%、15.36%),归母净利润分别为17.24、20.63、25.05亿元(同比增长-3.89%、19.70%、21.43%)。
投资建议:维持“买入”评级,看好公司一体化服务平台优势及未来业绩增长潜力。
风险提示:公开资料滞后、研发投入不达预期、CMC毛利率提升不及预期、竞争恶化、汇率波动。