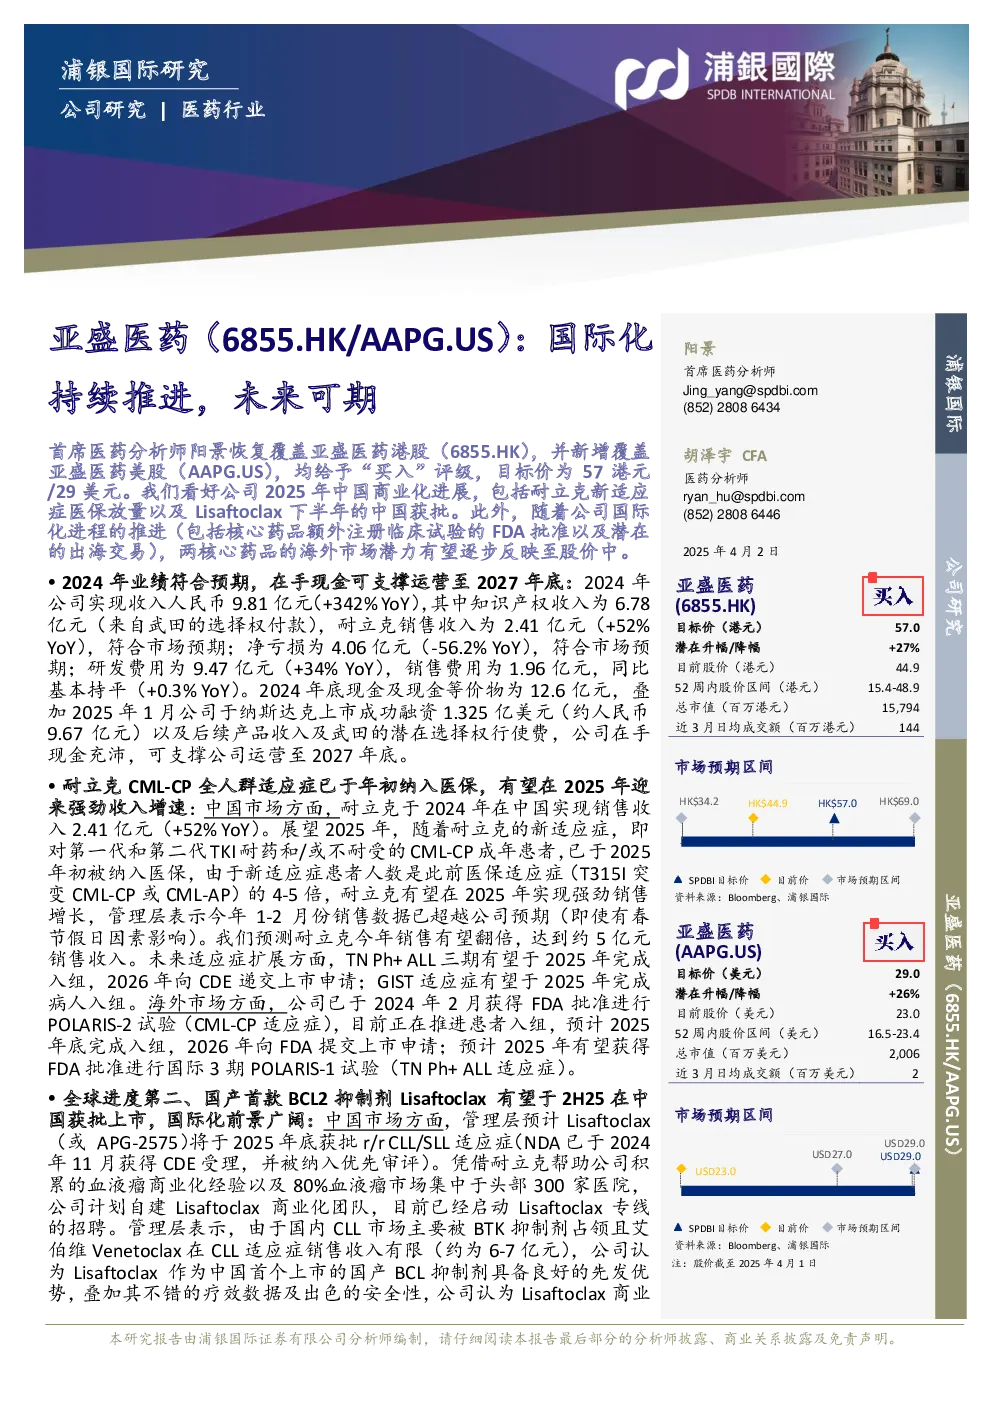
亚盛医药(6855.HK/AAPG.US)获浦银国际给予“买入”评级,目标价分别为57港元和29美元。核心观点如下:
业绩与财务状况
- 2024年业绩符合预期,收入9.81亿元(+342% YoY),其中知识产权收入6.78亿元(来自武田选择权付款),耐立克销售收入2.41亿元(+52% YoY);净亏损4.06亿元(-56.2% YoY);研发费用9.47亿元(+34% YoY)。
- 在手现金12.6亿元,加上2025年1月纳斯达克上市融资1.325亿美元及后续产品收入和武田潜在选择权行使费,可支撑运营至2027年底。
耐立克(Nintedanib)
- 2024年在中国实现销售收入2.41亿元(+52% YoY)。
- 2025年初纳入医保的新适应症(对第一代和第二代TKI耐药和/或不耐受的CML-CP成年患者)患者人数是此前医保适应症的4-5倍,预计2025年销售翻倍至约5亿元。
- 海外市场:2024年2月获FDA批准进行POLARIS-2试验(CML-CP适应症),预计2025年底完成入组,2026年提交FDA上市申请;2025年有望获FDA批准进行国际3期POLARIS-1试验(TN Ph+ ALL适应症)。
Lisaftoclax(APG-2575)
- 中国市场:预计2025年底获批r/r CLL/SLL适应症,计划自建商业化团队,认为具备先发优势,市场潜力良好。
- 全球市场:推进国际3期GLORA试验(1.5L CLL/SLL),预计2026年完成入组;2025年内有望获FDA批准进行国际三期MDS临床试验(GLORA-4)。
- 管理层认为若能在CLL/SLL, AML, MDS, MM四个适应症上成功,峰值销售或超Venetoclax(30-40亿美元)。
估值与预测
- 预测2025E/2026E/2027E总收入分别为6.2/29/20.4亿元,产品收入5.5/7.1/8.8亿元;归母净亏损/盈利分别为10.7亿元净亏损/11.2亿元净盈利/1.5亿元净盈利(预计2027年盈亏平衡)。
- 基于DCF估值(WACC:10%,永续增长率:3%),港股目标价57港元,美股目标价29美元。
投资风险
- 耐立克销售不及预期、Lisaftoclax获批延误或出海进度不及预期、运营费用控制不及预期。