核心观点与关键数据
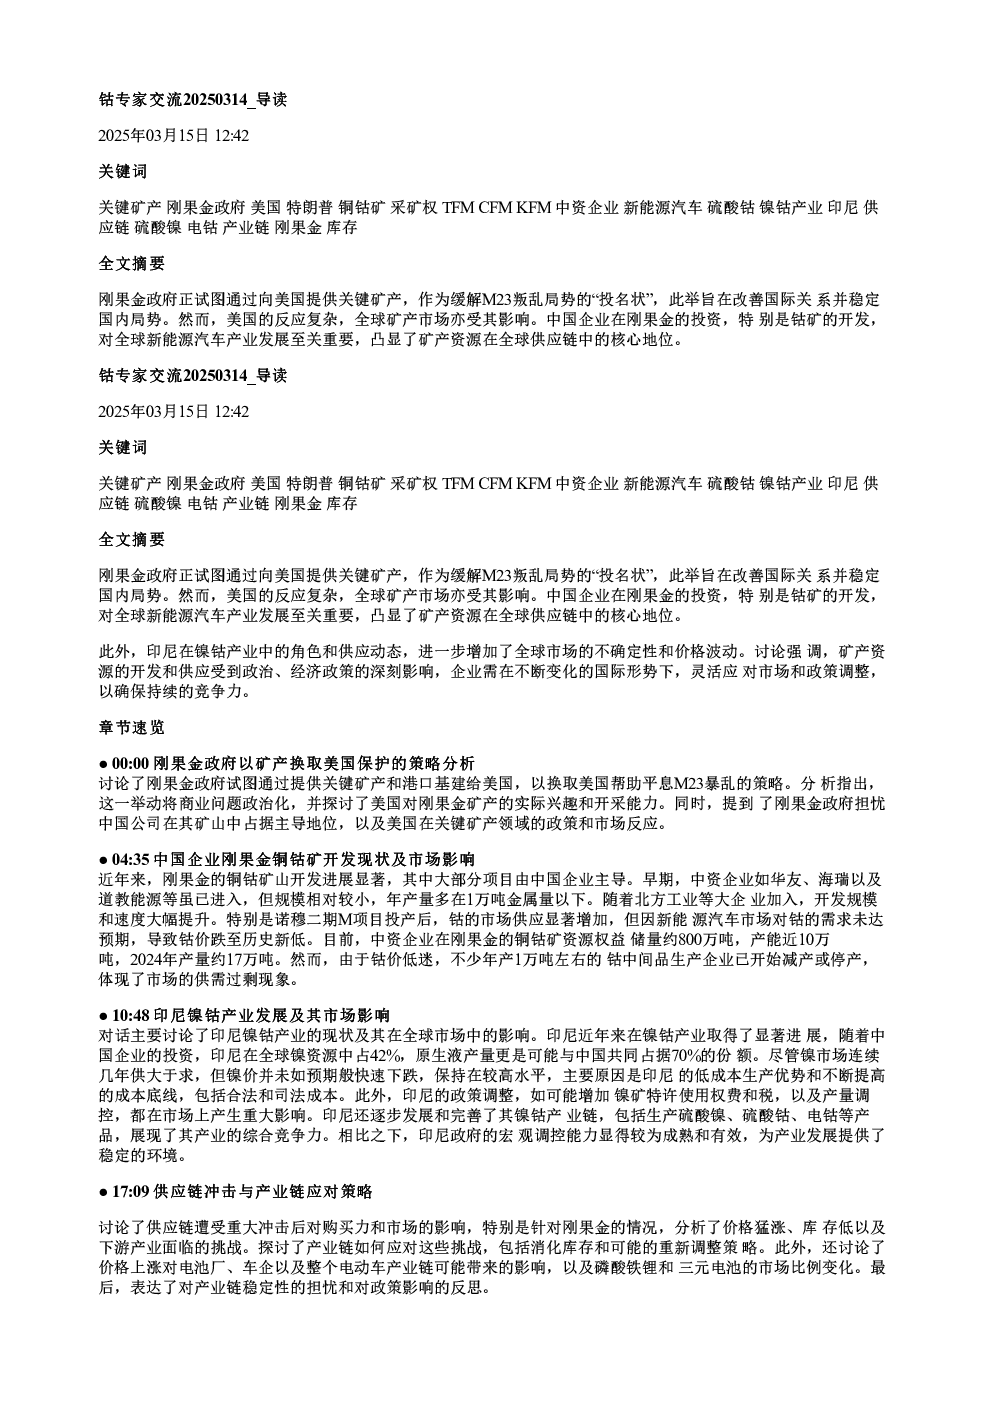
- 刚果金政府策略分析:刚果金政府试图通过向美国提供关键矿产(如铜、钴)和港口基建,换取美国对M23叛乱的平息支持,以改善国际关系和稳定国内局势。此举将商业问题政治化,但市场质疑美国是否有能力或兴趣开发现有矿山。
- 中国企业开发现状:中国企业在刚果金铜钴矿开发中发挥主导作用,如华友、海瑞、紫宸等。诺穆二期(M)项目投产后,钴市场供应显著增加,但因新能源汽车需求未达预期,钴价跌至历史新低。中资企业资源权益储量约800万吨,产能近10万吨,2024年产量约17万吨,但部分企业因钴价低迷减产或停产。
- 印尼镍钴产业发展:印尼在全球镍资源中占42%,原生液产量可能与中国共同占据70%份额。尽管镍市场供大于求,但印尼凭借低成本生产优势和不断提高的成本底线,使镍价保持较高水平。印尼逐步完善产业链,包括硫酸镍、硫酸钴、电钴等,政府宏观调控能力成熟。
- 供应链冲击与应对:刚果金事件导致供应链受阻,硫酸钴和钴豆价格猛涨,下游企业库存低,市场交易停滞。产业链应对措施包括减量生产、调整订单计划以消化库存。电池厂和车企库存低,面临涨价压力,可能影响未来车辆选材比例。
- 中国钴行业现状:中国钴产量约18万吨,消费量约12万吨,每年约有3万吨过剩。钴主要消费领域为3C产品(42%)和电动汽车(39%),其他工业领域如高温合金等有所增长。电钴价格有所改善,但中资企业在港股开发股面临资源过剩问题。
- 刚果金矿业形势:企业生产总体平稳,但对未来市场紧张局势表示担忧。港股评估周期过长,C暴涨后市场动态变化。M23和政府谈判的重要性凸显,预计3月18日后将有更多消息影响刚果金矿业形势。
研究结论
- 刚果金政府通过关键矿产与美国合作的政治策略存在不确定性,美国实际兴趣和开发能力尚不明确。
- 中国企业在刚果金矿产资源开发中作用显著,但面临钴价低迷和供需过剩的挑战。
- 印尼镍钴产业凭借成本优势和产业链完善,在全球市场占据重要地位。
- 供应链冲击对产业链各环节造成压力,需灵活应对市场和政策调整。
- 中国钴行业供需关系稳定,但需关注市场需求变化和价格波动。
- 刚果金矿业形势受政治因素影响较大,需关注政府决策和市场信心恢复。