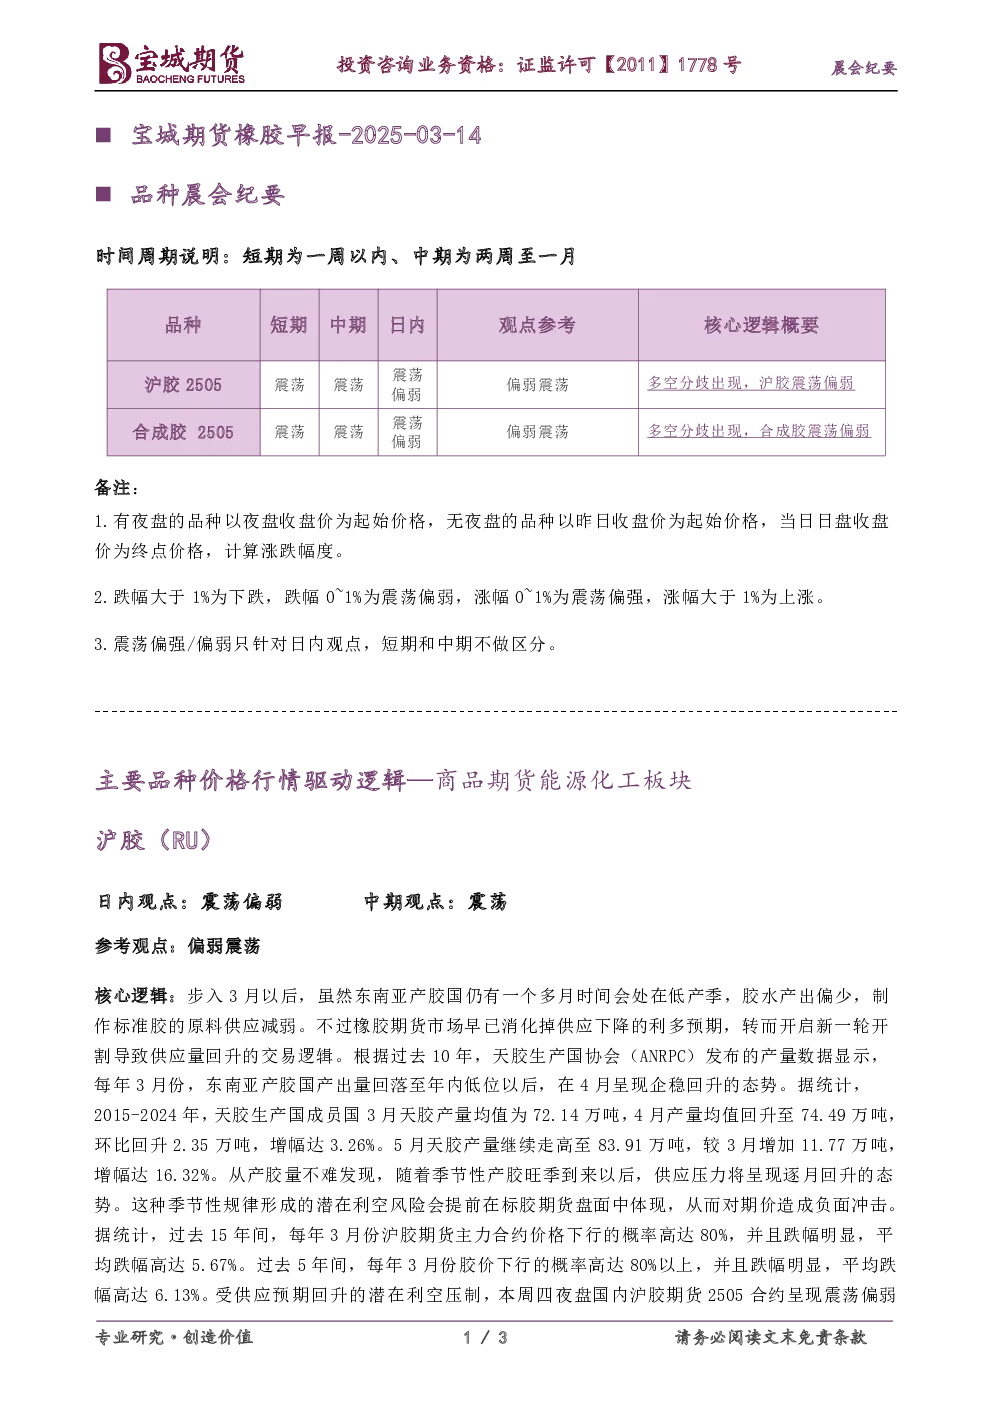
沪胶(RU)
- 日内观点:震荡偏弱
- 中期观点:震荡
- 核心逻辑:3月东南亚产胶国进入低产季,但市场已消化供应下降预期,转而预期4月供应回升。根据ANRPC数据,2015-2024年3月天胶产量均值为72.14万吨,4月回升至74.49万吨(环比增2.35万吨,增幅3.26%),5月进一步增至83.91万吨(较3月增11.77万吨,增幅16.32%)。季节性供应回升的潜在利空风险已反映在期货盘面,对期价造成压制。过去15年3月沪胶主力合约价格下行概率高达80%,平均跌幅5.67%;过去5年下行概率超80%,平均跌幅6.13%。受此影响,本周四夜盘沪胶2505合约震荡偏弱,收跌0.12%至17120元/吨。预计本周五维持震荡偏弱走势。
合成胶(BR)
- 日内观点:震荡偏弱
- 中期观点:震荡
- 核心逻辑:国内供应方面,3月仅南京诚志和古雷石化丁二烯装置短期检修,其余装置稳定运行,产量预计提升。海外供应方面,韩国乐天化学丁二烯装置3月初重启,LG化学停工预计持续至3月中旬,日本一套7万吨/年丁二烯装置因效益关停,二季度亚洲乙烯装置检修将导致丁二烯净进口量下滑,港口库存或去化至低位。丁二烯3月供需预期宽松,价格上行空间有限,二季度供需逐步好转。顺丁橡胶方面,振华新材料、燕山石化装置重启或提升负荷,山东威特存存重启意向,但浙江传化、锦州石化、茂名石化装置计划在3月及5月检修,导致顺丁橡胶库存仍高位。丁二烯与顺丁橡胶供需同步,近弱远强。受沪胶期价震荡偏弱影响,本周四夜盘合成胶2505合约微涨0.73%至13865元/吨。预计本周五维持震荡偏弱走势。