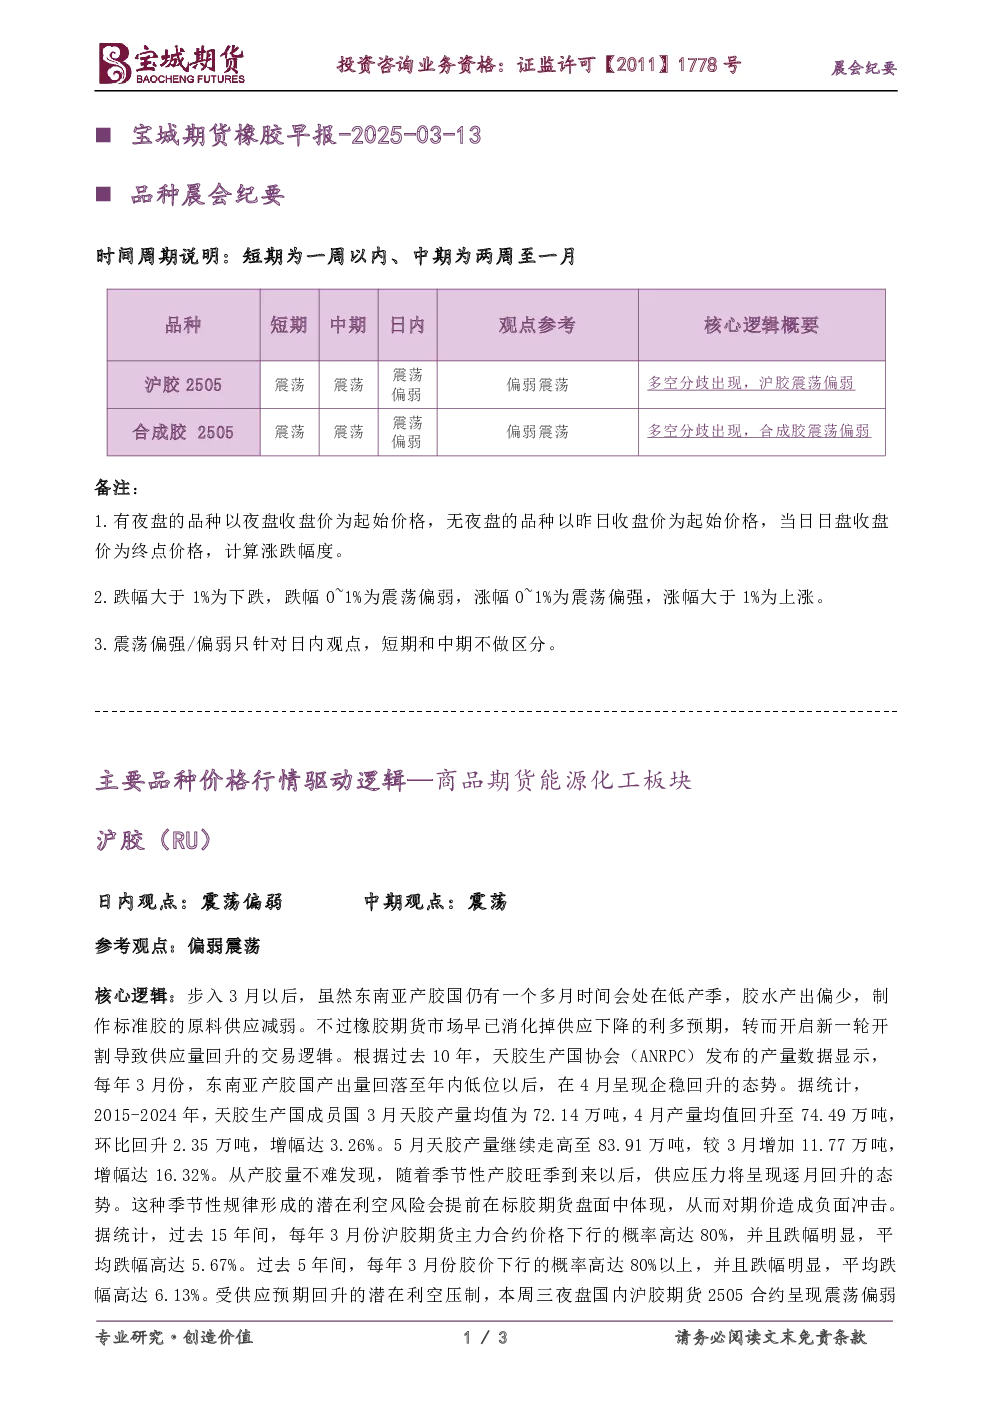
核心逻辑:国内供应方面,3月仅南京诚志和古雷石化短期检修,其余装置稳定,产量预计提升;海外方面,韩国乐天化学丁二烯装置重启,LG化学停工预计持续至3月中旬,日本乙烯裂解装置关停影响7万吨/年丁二烯产能,二季度乙烯检修将导致丁二烯净进口下滑,港口库存或去化至低位。丁二烯3月供需宽松,价格上行空间有限,二季度逐步好转。顺丁橡胶行业开工意愿提升(振华新材料、燕山石化提升至满负荷,山东威特存意向重启),但库存仍高位,且二季度浙江传化、锦州石化、茂名石化装置检修将增加供应。丁二烯与顺丁橡胶供需同步,近弱远强。