核心观点与投资机会
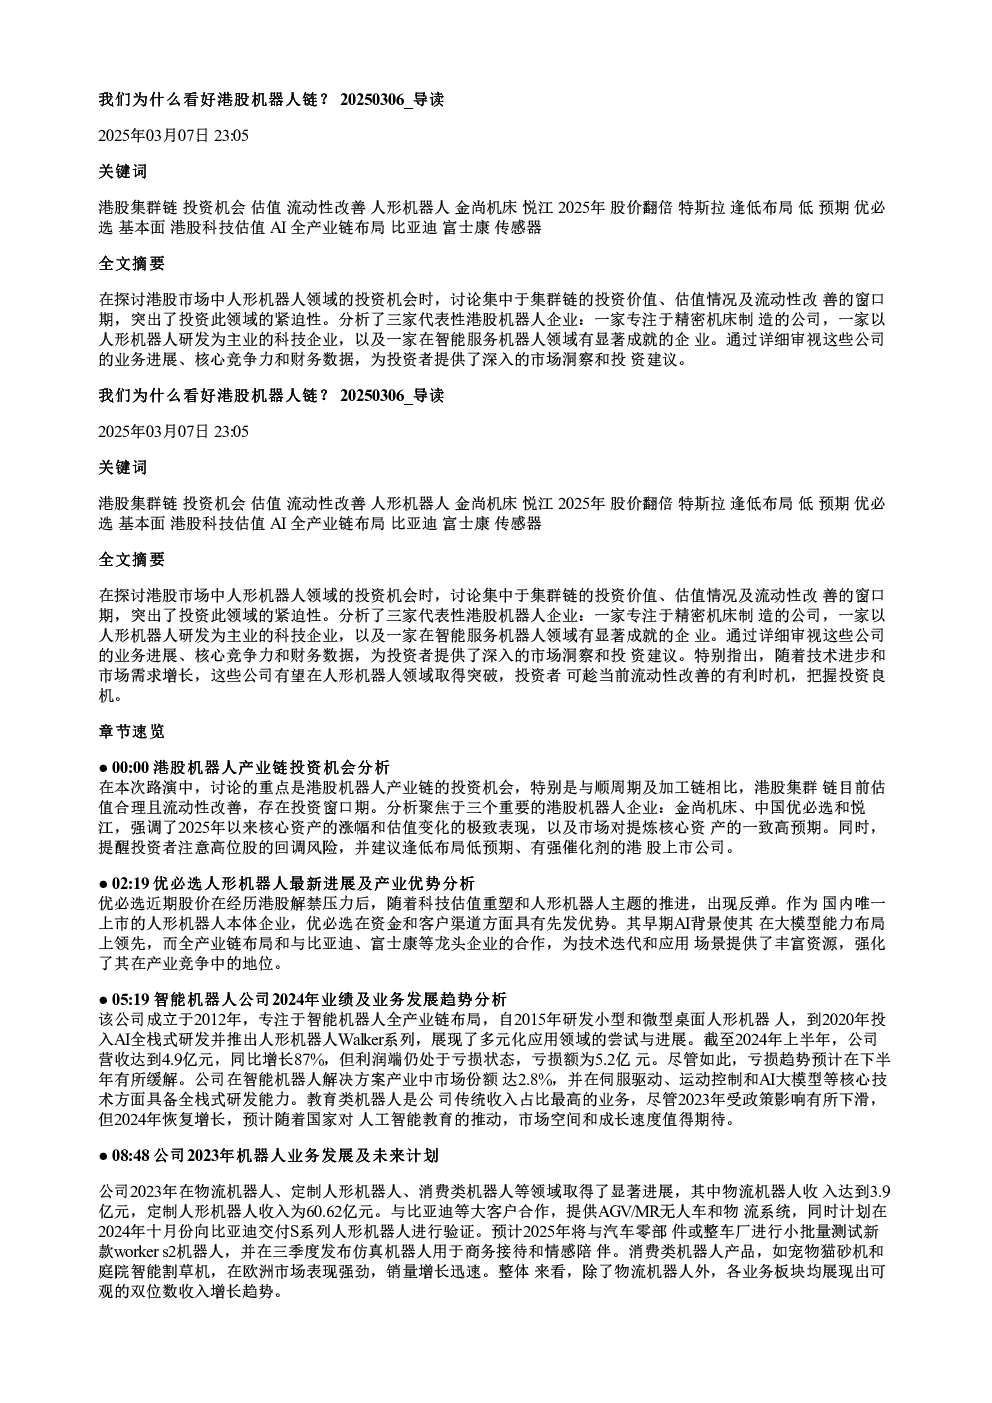
看好港股机器人产业链,特别是集群链,因其估值合理且流动性改善,存在投资窗口期。相较于顺周期及加工链,集群链具备更好的投资价值。重点关注金尚机床、中国优必选和悦江三家企业。
优必选分析
- 最新进展:股价反弹,作为唯一上市的人形机器人本体企业,拥有先发优势和大模型布局早,与比亚迪、富士康等合作。
- 产业优势:全产业链布局,技术领先,客户资源丰富。
- 财务数据:2024年上半年营收4.9亿元(同比增长87%),亏损5.2亿元,但下半年亏损预计缓解。
- 市场定位:市场份额2.8%,具备全栈式研发能力,教育类机器人是传统优势业务,市场成长空间大。
- 业务趋势:物流机器人收入3.9亿元,定制人形机器人收入60.62亿元,消费类机器人欧洲市场表现强劲。
- 产品进展:S系列人形机器人交付比亚迪测试,新款Worker S2机器人即将发布,仿真机器人用于商务接待和情感陪伴。
- 技术更新:堆垛动作时间缩短至两分钟,准确率99.5%以上,新款Worker S2系列优化节拍至一分钟,增强泛化能力。
- 供应链:涉及传感器、摄像头、激光雷达、芯片、谐波减速器、电机和零操守等多个环节的供应商。
智能机器人公司分析
- 业务进展:2024年上半年营收4.9亿元(同比增长87%),利润端仍亏损5.2亿元,但下半年亏损预计缓解。
- 市场地位:市场份额2.8%,具备全栈式研发能力。
- 业务趋势:教育类机器人传统优势业务,2023年受政策影响下滑,2024年恢复增长,市场成长空间大。
- 其他业务:物流机器人收入3.9亿元,定制人形机器人收入60.62亿元,消费类机器人欧洲市场表现强劲。
金尚机床分析
- 业务发展:2025财年营收增长30%,利润增长超过50%,主要受益于中国区市场拉动。
- 核心业务:走新机、dota机、加工中心和磨床,走新机和dota机占据主营85%以上。
- 市场份额:中国市场最大外资数控机床厂商,走新机市场份额60%以上且持续攀升。
- 业绩增长原因:客户群体优质,龙头资本开支韧性,降本增效和价格调整策略。
悦江科技分析
- 业务发展:四轴协作机器人技术优势,高毛利率并成功出海,近三年营收复合增速28%。
- 产品线:从四轴到六轴及复合式协作臂,均衡发展的产品链。
- 未来发展:AI相关产品和软件算法推陈出新,深化泛化学习、机器人控制算法和安全皮肤等技术护城河。
研究结论
港股机器人产业链具备投资价值,尤其集群链估值合理且流动性改善。优必选、金尚机床和悦江科技等企业具备核心竞争力,建议关注其发展动态和投资机会。