行业月度回顾
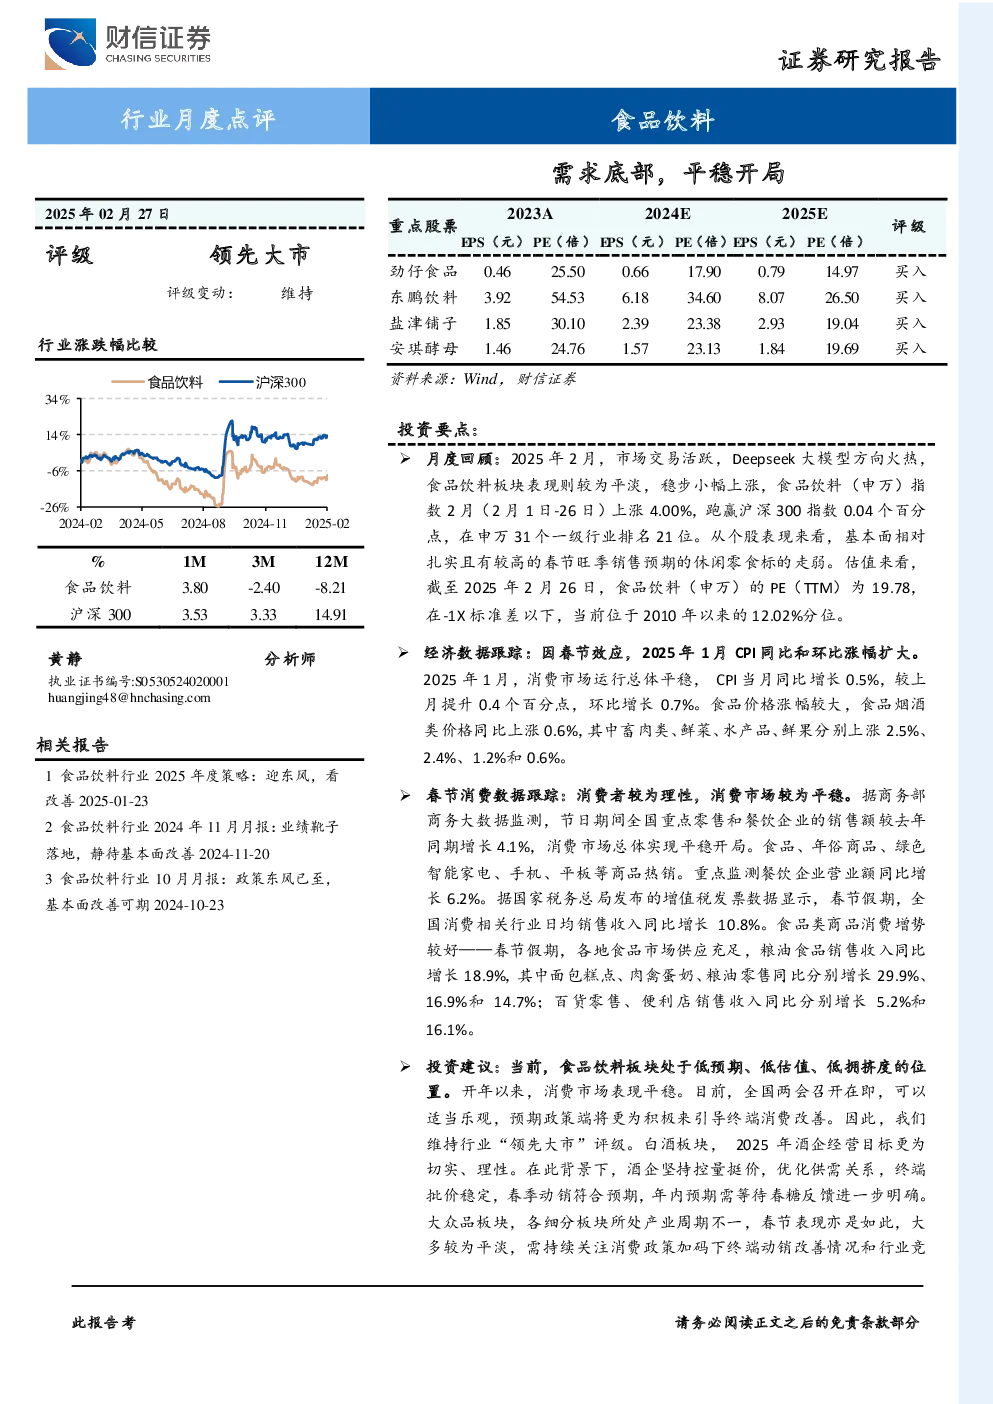
- 市场表现:2025年2月,食品饮料板块表现平淡,稳步小幅上涨,食品饮料(申万)指数上涨4.00%,跑赢沪深300指数0.04个百分点,在申万31个一级行业排名21位。各三级子行业表现分化,预加工食品、白酒和其他酒类表现较好,软饮料和零食跌幅较大。
- 估值情况:截至2025年2月26日,食品饮料(申万)的PE(TTM)为19.78,位于2010年以来的12.02%分位。申万三级子行业中,调味品、啤酒、乳品和预加工食品的估值处于低水位,肉制品、保健品、软饮料和零食处于较高估值分位水平。
重要经济数据跟踪
- CPI数据:受春节因素影响,2025年1月CPI同比和环比涨幅扩大,同比上涨0.5%,环比上涨0.7%。食品价格上涨0.4%,其中畜肉类、鲜菜价格上涨明显。
- 食品价格细分:食品烟酒类价格同比上涨0.6%,其中畜肉类、鲜菜、水产品、鲜果分别上涨2.5%、2.4%、1.2%和0.6%。环比方面,鲜菜、鲜果和水产品价格上涨。
行业重要信息跟踪
- 春节消费数据:消费者较为理性,消费市场平稳。全国重点零售和餐饮企业的销售额同比增长4.1%,餐饮企业营业额同比增长6.2%。食品、年俗商品、绿色智能家电等商品热销。
- 企业动态:
- 万辰集团预计2024年扭亏为盈,量贩零食业务预计实现净利润7.9亿元-8.8亿元。
- 盐津铺子拟投资设立泰国全资子公司,投资金额约21,995.40万元,重点打造以魔芋、薯片等为核心产品的智能化生产基地。
- 东鹏饮料第三大股东拟减持股份,不超过公司总股本的1.3786%。
- 珠江啤酒发布2024年业绩快报,实现啤酒销量同比增长2.62%,净利润同比增长30.32%。
- 古茗于2025年2月12日于港交所上市,是中国最大的大众现制茶饮店品牌。
投资建议
- 行业评级:维持“领先大市”评级。
- 白酒板块:酒企经营目标更为切实、理性,坚持控量挺价,春季动销符合预期,年内预期需等待春糖反馈。
- 大众品板块:各细分板块所处产业周期不一,需持续关注消费政策加码下终端动销改善情况和行业竞争格局变化。
- 短期建议:关注白酒的配置机会、大众品中的顺周期品种和短期调整但仍具备一定成长性的休闲零食标的。
- 中长期建议:关注受经济周期波动更小的零食和软饮板块,以及受益于消费政策的调味品、乳品和啤酒板块。
风险提示
- 宏观经济增长不及预期。
- 居民消费意愿持续下降。
- 食品安全问题。