核心观点
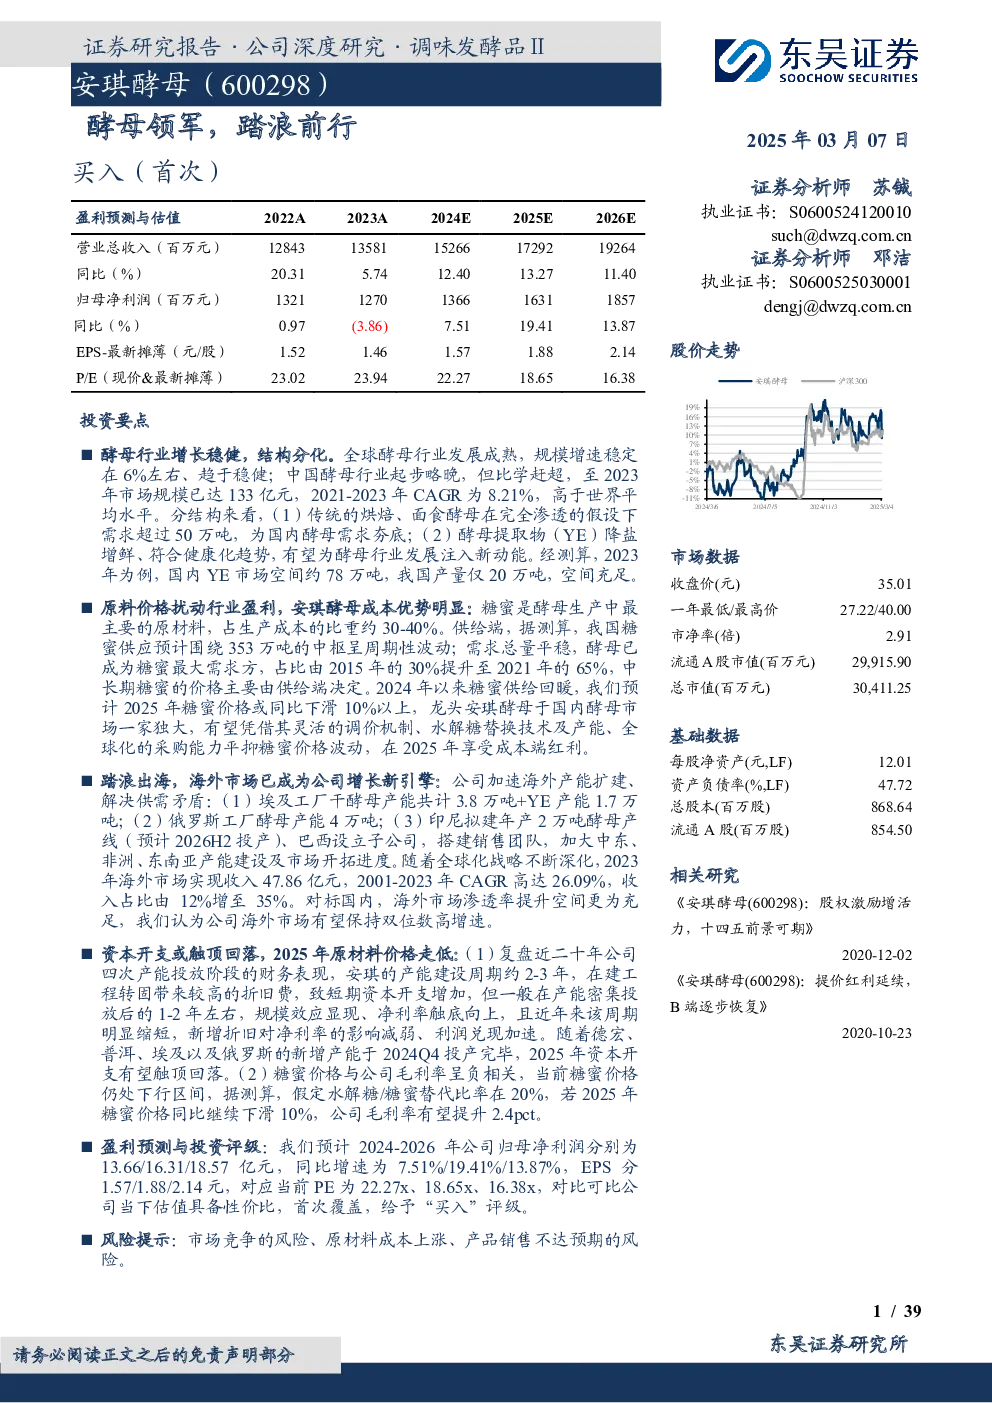
- 酵母行业增长稳健,结构分化:全球酵母行业发展成熟,规模增速稳定在6%左右;中国酵母行业增速领先,2021-2023年CAGR为8.21%。传统烘焙、面食酵母需求稳定,酵母提取物(YE)市场空间广阔,国内YE产量仅20万吨,市场空间约78万吨。
- 安琪酵母成本优势明显:糖蜜是酵母生产的主要原料,占生产成本30-40%。国内糖蜜供给周期性波动,2025年价格或同比下滑10%以上。安琪酵母凭借调价机制、水解糖替换技术及全球采购能力,有望享受成本端红利。
- 海外市场成为增长新引擎:安琪酵母加速海外产能扩建,埃及、俄罗斯、印尼等地工厂陆续投产。2023年海外市场收入47.86亿元,2001-2023年CAGR高达26.09%,收入占比35%。海外市场渗透率提升空间充足,有望保持双位数高增速。
- 资本开支触顶回落,盈利有望进入上行区间:安琪酵母产能建设周期约2-3年,2025年资本开支有望触顶回落。糖蜜价格下行,毛利率有望提升2.4pct。公司费用持续优化,盈利能力有望进入上行区间。
关键数据
- 中国酵母市场规模:2023年133亿元,2021-2023年CAGR为8.21%。
- 安琪酵母市占率:2023年国内55%,全球第二。
- 安琪酵母海外收入:2023年47.86亿元,2001-2023年CAGR为26.09%。
- 安琪酵母YE产能:2023年13.86万吨,全球市占率37%,国内占比70%以上。
- 安琪酵母水解糖产能:2024年45万吨。
- 安琪酵母资本开支:2024年预计触顶回落。
研究结论
- 安琪酵母作为酵母行业龙头,凭借产品差异化、渠道优势、技术领先及全球化战略,在国内市场占据领先地位,海外市场成为增长新引擎。
- 原料价格波动对安琪酵母盈利有一定影响,但公司具备成本优势,有望享受成本红利。
- 预计2024-2026年安琪酵母归母净利润分别为13.66/16.31/18.57亿元,同比增速为7.51%/19.41%/13.87%,三年CAGR为13.49%。
- 对比可比公司估值,安琪酵母具备性价比,首次覆盖,给予“买入”评级。