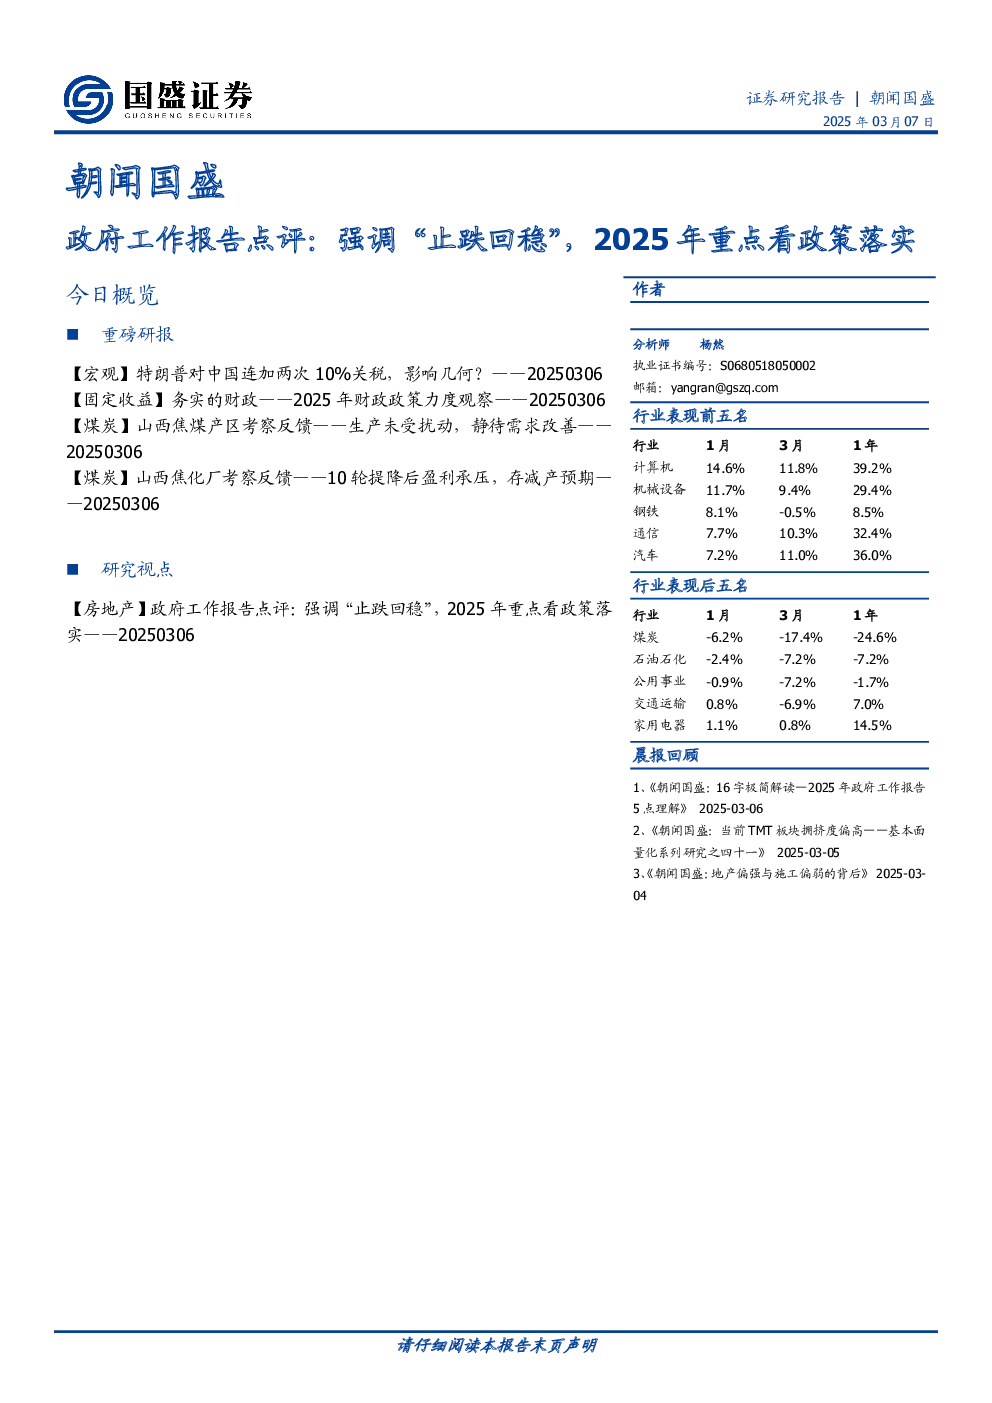
今日概览
- 重磅研报包括宏观、固定收益、煤炭和房地产等领域。
- 研究视点聚焦于房地产政府工作报告点评。
重磅研报
【宏观】特朗普对中国连加两次10%关税,影响几何?
- 核心结论:2025年1月特朗普上台后,对中国连续两次加征10%关税,使美国对华整体关税升至30.9%。当前加征20%的关税预计拖累中国出口4.1个百分点,考虑转口贸易后降至3.3个百分点。受冲击较大的行业包括食品饮料、电子、轻工制造、纺织服装等。
- 预计今年一季度出口增速约5%,全年走势不确定性较大,关注美国国会取消中国最惠国待遇审议、墨西哥是否加征关税、美国贸易代表办公室对中国贸易审查结果。
- 风险提示:地缘博弈超预期、特朗普政策超预期、测算方法偏差。
【固定收益】务实的财政——2025年财政政策力度观察
- 财政政策是今年宏观政策核心,中央经济工作会议决定实施更积极的财政政策。
- 政府工作报告和预算草案明确了2025年财政政策规模和方向。
- 风险提示:政策变化超预期、统计口径误差、经济基本面超预期改善、数据滞后风险。
【煤炭】山西焦煤产区考察反馈——生产未受扰动,静待需求改善
- 投资策略:煤价下跌接近尾声,市场对下跌已有充分认识,左侧布局机会出现。关注困境反转的中国秦发,绩优的中国神华、陕西煤业等。
- 平煤股份发布回购股份方案,打响煤企增持回购第一枪,回购额度5~10亿元。
- 风险提示:在建矿井投产进度超预期,下游需求不及预期,新建矿井项目批复加速。
【煤炭】山西焦化厂考察反馈——10轮提降后盈利承压,存减产预期
- 投资策略:煤价下跌接近尾声,左侧布局机会出现。关注困境反转的中国秦发,绩优的中国神华、陕西煤业等。
- 平煤股份发布回购股份方案,打响煤企增持回购第一枪,回购额度5~10亿元。
- 风险提示:国内产量释放超预期,下游需求不及预期,原煤进口超预期。
研究视点
【房地产】政府工作报告点评:强调“止跌回稳”,2025年重点看政策落实
- 投资建议:维持行业“增持”评级。重点关注政策受基本面倒逼进入深水区、地产作为经济风向标、行业竞争格局改善、一线+2/3二线+极少量城市组合、供给侧政策变化。
- 配置方向:(1)基本面alpha公司:滨江集团、招商蛇口、保利发展等;(2)受益于化债和去库存的地方城投类企业:城投控股、北京城建等;(3)物业:华润万象生活、保利物业等;(4)转型概念系:张江高科、中华企业等;(5)中介:贝壳。
- 风险提示:政策落地不及预期、需求复苏不及预期、房企出险风险蔓延。