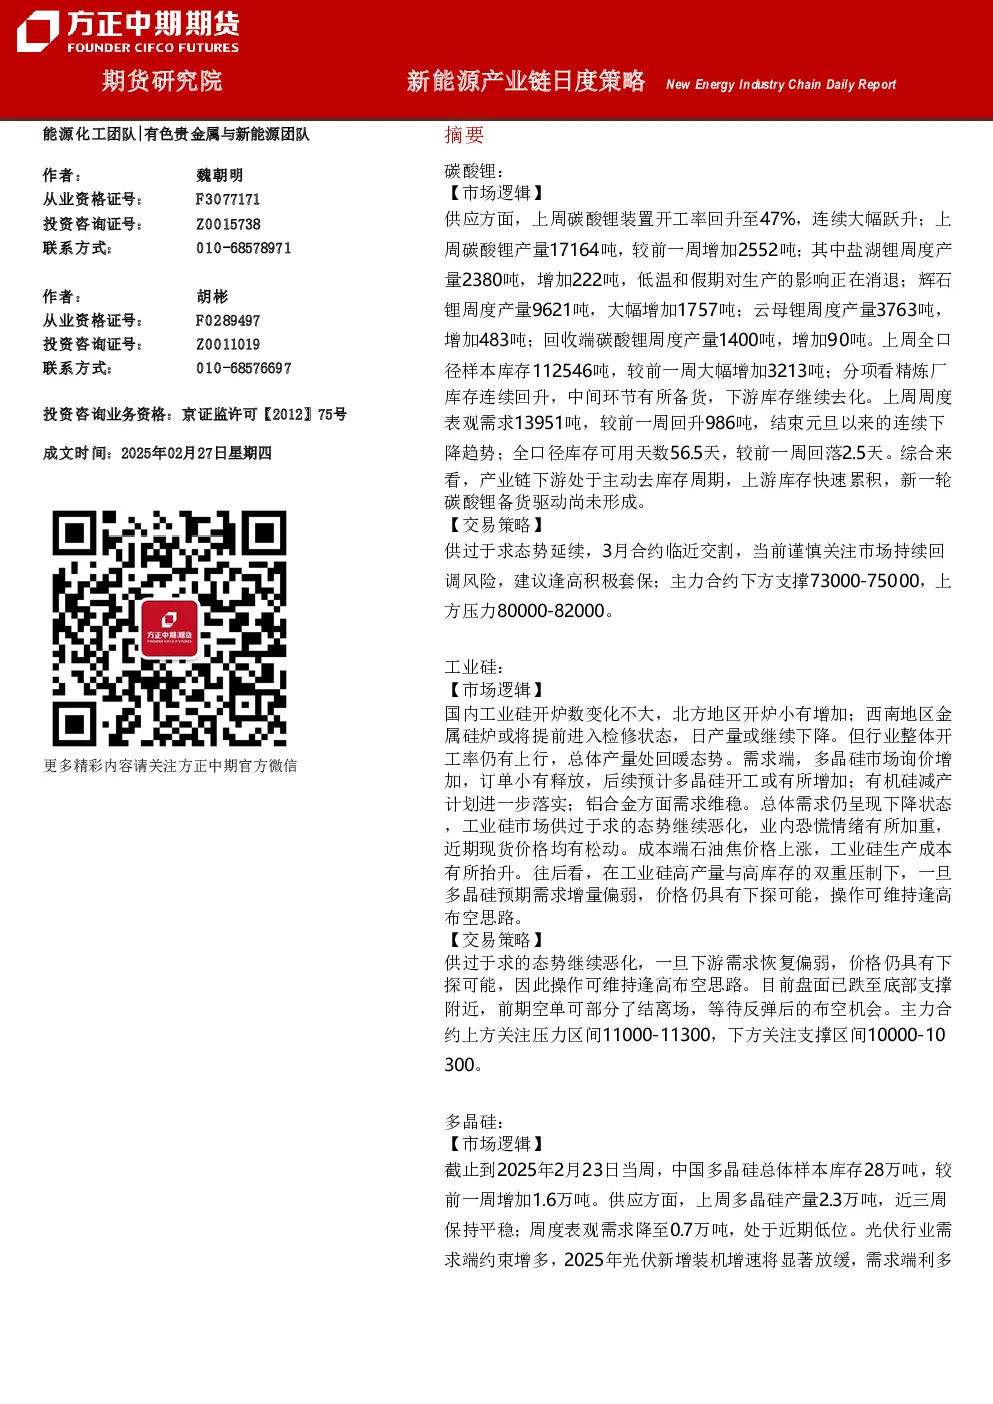
碳酸锂
- 市场逻辑:供应端上周开工率回升至47%,产量大幅增加2552吨;库存连续大幅增加3213吨,精炼厂库存回升,中间环节备货,下游库存去化;表观需求回升986吨,结束下降趋势,库存可用天数回落2.5天。产业链下游主动去库存,上游库存快速累积,新一轮备货尚未形成。
- 交易策略:供过于求延续,3月合约临近交割,谨慎关注回调风险,建议逢高套保;主力合约支撑73000-75000,压力80000-82000。
工业硅
- 市场逻辑:国内开炉数变化不大,但整体开工率上行,产量回暖;需求端多晶硅询价增加,订单释放,但有机硅减产,铝合金需求维稳,总体需求下降。供过于求恶化,现货价格松动,成本端石油焦上涨。
- 交易策略:供过于求恶化,价格下探可能,维持逢高布空思路;盘面跌至底部支撑,前期空单部分了结,等待反弹后布空机会;主力合约压力11000-11300,支撑10000-10300。
多晶硅
- 市场逻辑:样本库存增加1.6万吨,供应平稳;表观需求降至0.7万吨,处于低位;光伏需求端约束增多,2025年新增装机增速放缓。
- 交易策略:供需双弱,光伏抢装潮预期推动盘面振荡,逢高卖保机会较好;主力合约支撑40000-41000,压力44500-45000。
第一部分 现货价格
- 板块策略推荐:
- 碳酸锂05:震荡走弱,下游逢低备货或买入套保。
- 工业硅05:底部震荡,前期空单部分了结,等待反弹后布空。
- 多晶硅06:震荡走弱,逢高空配。
- 套利推荐:多晶硅做多6月合约同时做空10月合约,价格中枢下移倒逼非优势产能退出。
第二部分 基本面情况
- 碳酸锂:
- 产存情况:产能稳定,开工率回升,产量增加,库存大幅增加。
- 下游情况:磷酸铁锂产能和开工率稳定,三元材料开工率下降,六氟磷酸锂产量稳定。
- 工业硅:
- 产存情况:开工率变化不大,产量回暖,库存增加。
- 下游情况:有机硅产量下降,铝合金开工率稳定。
- 多晶硅:
- 产存情况:库存增加,产量平稳。
- 下游情况:硅片和光伏组件产量稳定。