你可能感兴趣
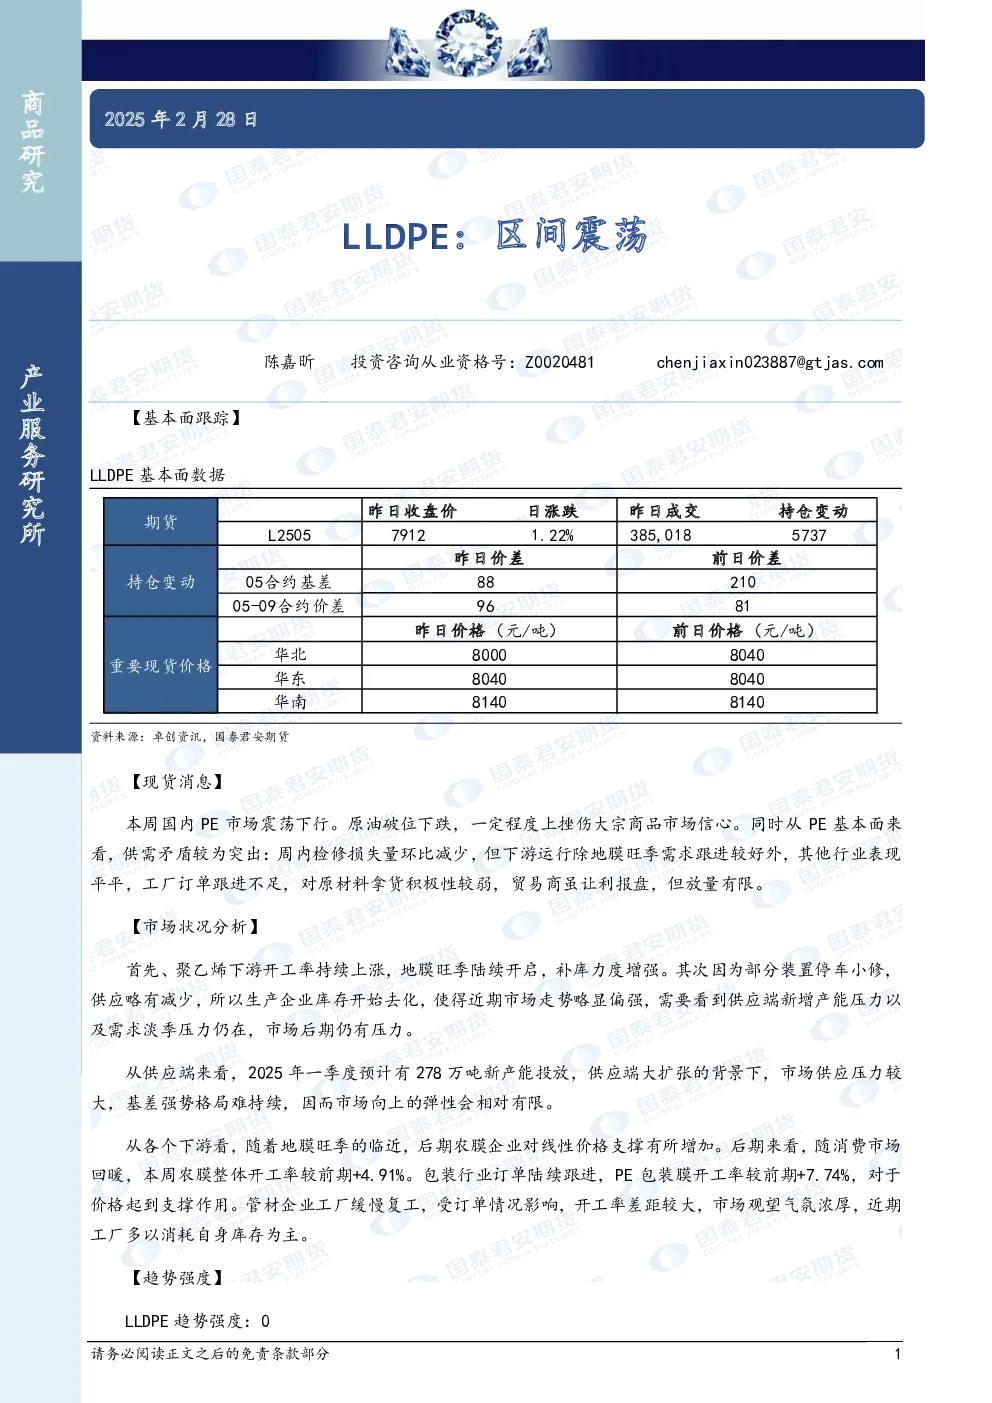
LLDPE:区间震荡
国泰君安期货2025-02-27
LLDPE:区间震荡
国泰君安期货2025-07-25
国泰君安期货-LLDPE:区间震荡
金融国泰君安证券2025-07-18
LLDPE:区间震荡
国泰君安期货2025-08-29
LLDPE:区间震荡
国泰君安期货2025-08-20
LLDPE:区间震荡
国泰君安期货2025-08-21
LLDPE:区间震荡行情
国泰君安期货2024-10-15
LLDPE:区间震荡
国泰君安期货2025-01-06
商品研究:LLDPE:区间震荡
国泰君安证券2024-05-08
LLDPE:区间震荡
国泰君安证券2024-06-11