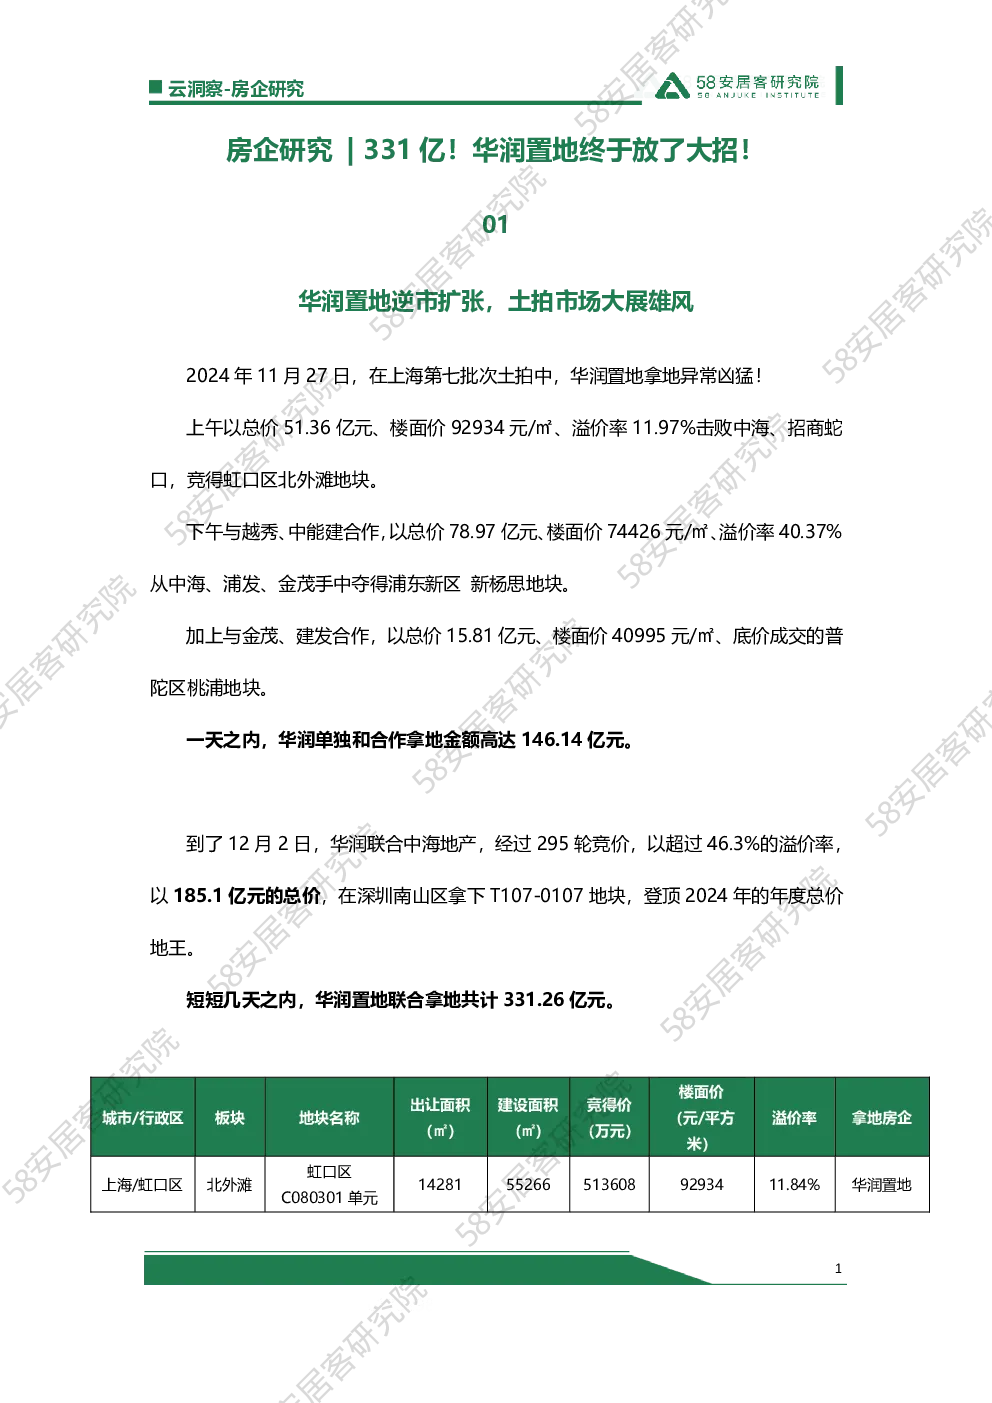
华润置地在2024年11月至12月期间逆市扩张,通过密集拿地展现强劲实力。11月27日,在上海第七批次土拍中,华润置地单独和合作拿地金额高达146.14亿元,包括虹口区北外滩地块(51.36亿元)、浦东新区新杨思地块(78.97亿元)和普陀区桃浦地块(15.81亿元)。12月2日,华润联合中海地产以185.1亿元的总价在深圳南山区拿下年度总价地王T107-0107地块。短短几天内,华润置地联合拿地总额达331.26亿元。
华润置地此次爆发式拿地源于其近年来的稳健经营。2021年至2023年,全国新建商品房市场交易金额持续下降,但华润置地营业额逆势上涨,分别为2121亿元、2071亿元、2511亿元,尤其在2023年和2024年H1同比分别上涨21.3%和8.4%。在拿地策略上,华润置地连续三年权益拿地金额总量稳定,2021年至2023年分别为1127亿元、1102亿元、1118亿元,且平均楼板价逐年提升,显示其对核心城市核心地块的布局倾向。2024年上半年,华润置地新增土储大幅下降至183亿元,但营业额同比上涨8.4%,表明其在现金流稳健的前提下,积极瞄准优质地块。
经营层面,华润置地净利润率持续领先行业,2021年至2024年上半年保持在两位数以上,与中海地产交替登顶房企“利润王”。2024年上半年,净利润率为13.0%,得益于购物中心租金收入(94.8亿元,同比增长9.7%)和华润万象生活营业收入(79.6亿元,同比增长17.1%)的强劲增长。管理费用方面,销售费用占比稳定在3.9%-4.4%,行政管理费用占比从3.8%降至3.0%,财务费用占比略有上升至1.4%。随着市场回暖,预计下半年华润置地可在营销费用上提高效率、降低成本。
研究结论:华润置地凭借稳健的经营表现和现金流优势,在政策利好和市场回暖背景下,选择大踏步扩张,聚焦核心优质地块,展现其逆势拿地的能力和战略布局的清晰性。