核心观点
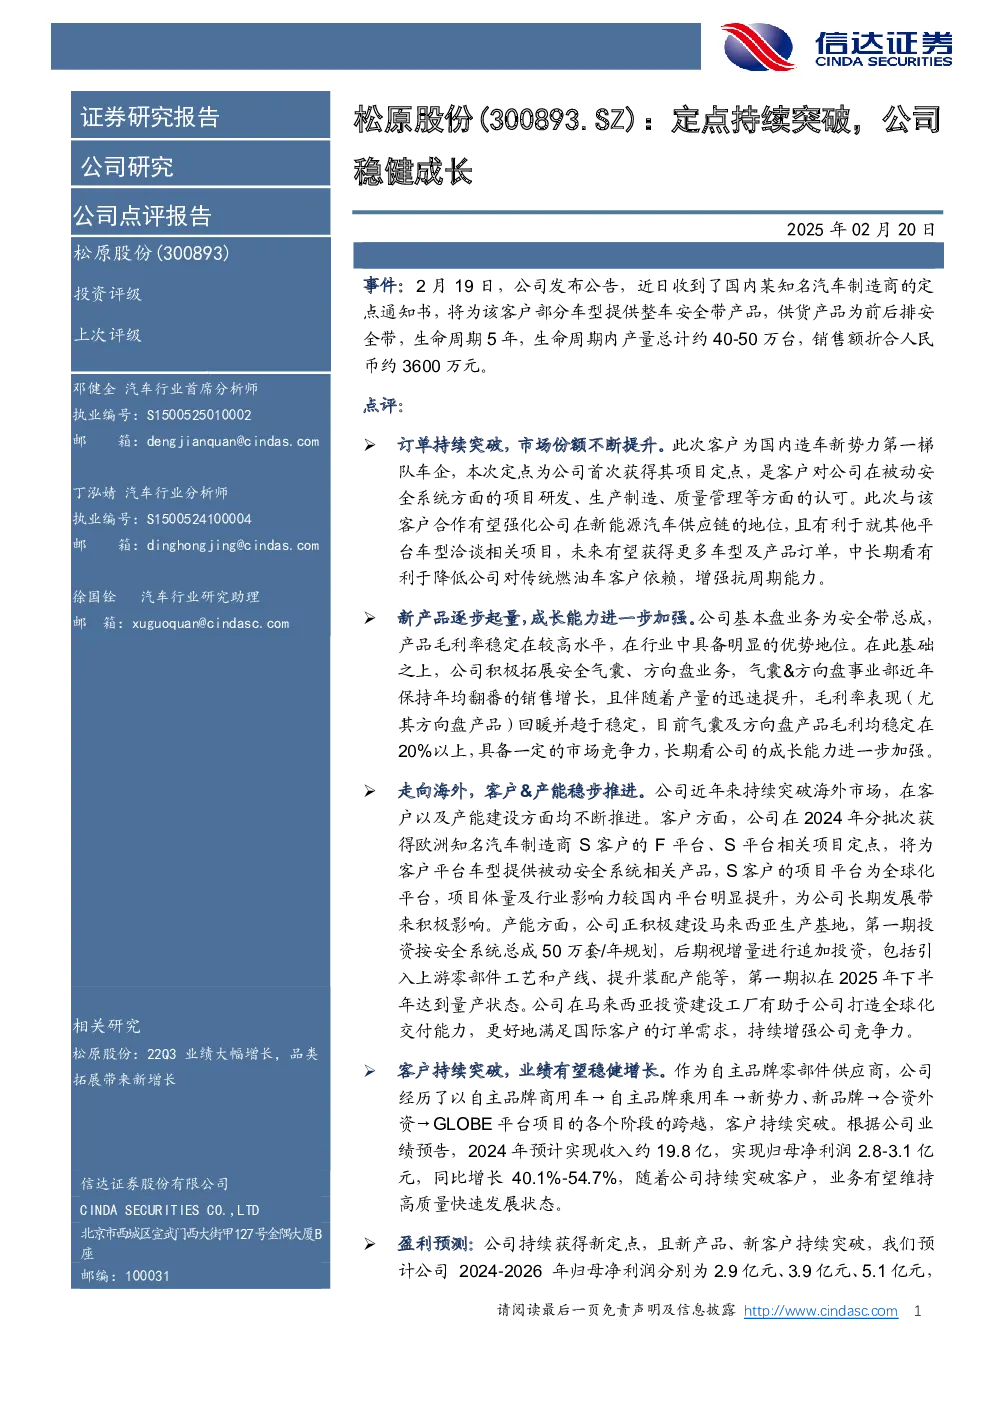
- 订单持续突破,市场份额提升:公司获得国内造车新势力第一梯队车企的定点订单,为其提供整车安全带产品,生命周期5年,总产量约40-50万台,销售额约3600万元。此次合作是客户对公司研发、制造、质量管理能力的认可,有助于强化公司在新能源汽车供应链的地位,并有望获得更多车型及产品订单,降低对传统燃油车客户的依赖。
- 新产品逐步起量,成长能力加强:公司基本盘业务为安全带总成,毛利率稳定在较高水平。同时,公司积极拓展安全气囊和方向盘业务,气囊&方向盘事业部近年保持年均翻番的销售增长,毛利率稳定在20%以上,具备市场竞争力,长期成长能力进一步加强。
- 走向海外,客户&产能稳步推进:公司在2024年获得欧洲知名汽车制造商S客户的F平台、S平台相关项目定点,项目平台为全球化平台,体量及行业影响力较大。产能方面,公司正建设马来西亚生产基地,第一期投资50万套/年,拟2025年下半年达到量产状态,有助于打造全球化交付能力,满足国际客户需求。
- 客户持续突破,业绩稳健增长:公司经历了从自主品牌商用车到新势力、合资外资、GLOBE平台项目的跨越,客户持续突破。业绩预告显示,2024年预计实现收入约19.8亿,归母净利润2.8-3.1亿元,同比增长40.1%-54.7%。
关键数据
- 2024年业绩预告:收入约19.8亿,归母净利润2.8-3.1亿元,同比增长40.1%-54.7%。
- 2025-2026年盈利预测:归母净利润分别为2.9亿元、3.9亿元、5.1亿元,对应EPS分别为1.3、1.7、2.3元,对应PE分别为26倍、19倍、15倍。
- 重要财务指标:
- 营业总收入:2022年992百万元,2023年1280百万元,2024年预计1980百万元,2025年预计2553百万元,2026年预计3264百万元。
- 归属母公司净利润:2022年118百万元,2023年198百万元,2024年预计292百万元,2025年预计391百万元,2026年预计513百万元。
- 毛利率:2022年28.4%,2023年31.5%,2024年预计30.5%,2025年预计30.7%,2026年预计31.0%。
研究结论
公司持续获得新定点,新产品、新客户持续突破,业务有望维持高质量快速发展状态。公司客户结构不断优化,产能建设稳步推进,盈利能力持续提升,未来发展前景良好。
风险因素
- 新产品研发不及预期
- 客户销量不及预期
- 上游原材料涨价