主要结论与市场分析
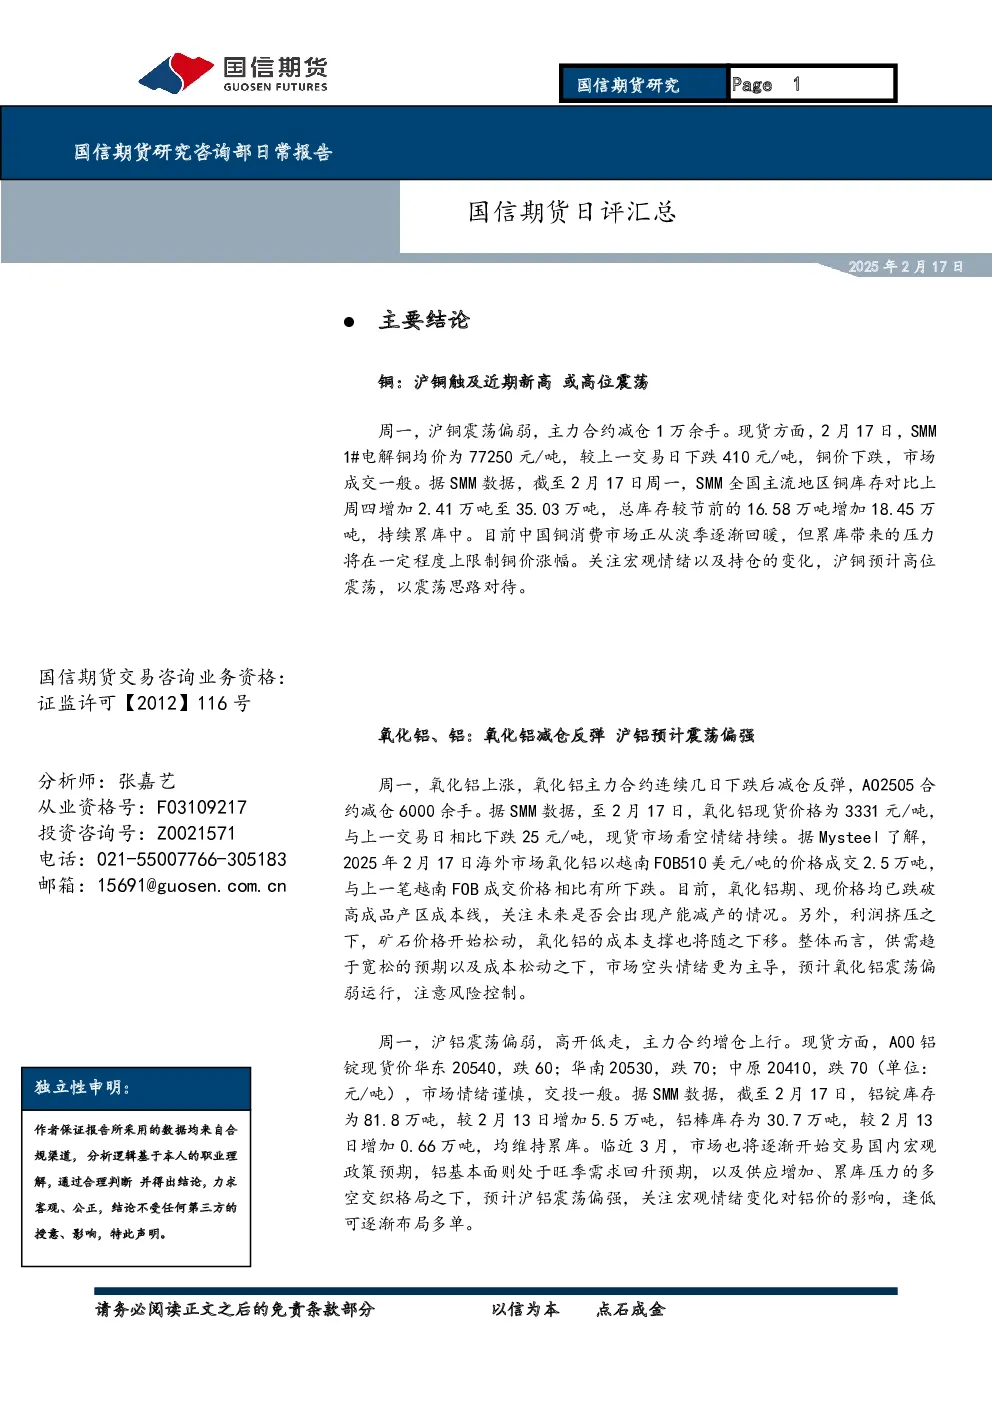
铜与铝
- 沪铜:触及近期新高后高位震荡。现货铜价下跌,库存持续累库,消费回暖但累库压力限制价格涨幅,预计沪铜高位震荡。
- 氧化铝:减仓反弹,但期现价格跌破高成品产区成本线,关注产能减产情况,预计震荡偏弱。
- 沪铝:震荡偏强。现货铝价下跌,库存维持累库,旺季需求回升预期与供应增加、累库压力交织,预计沪铝震荡偏强。
工业硅与多晶硅
- 工业硅:主力合约价格下跌,现货价格持稳,供给端西南减产、西北复产,需求端维持低位,短期偏弱震荡。
- 多晶硅:主力合约价格上涨,现货价格持稳,供给端产量低位徘徊,需求端硅片累库、电池片开工率上行,价格区间震荡,逢低做多。
玻璃与纯碱
- 玻璃:主力合约价格上涨,现货价格下跌,供给端产量增加,需求端LOW-E玻璃开工率下降,库存增加,价格偏空。
- 纯碱:主力合约价格上涨,现货价格持稳,供给端产量减少,库存下降,但下游需求平淡,短期大幅震荡,建议观望。
焦煤与焦炭
- 焦煤:主力合约低位开盘后震荡,煤矿多数恢复生产,进口增加,下游采购积极性弱,供需偏宽松,建议短线操作。
- 焦炭:主力合约震荡运行,焦企亏损运行,钢厂铁水下降,下游采购积极性不足,建议短线操作。
螺纹钢
- 螺纹钢:主力合约低位开盘后震荡,供应端恢复暂不明显,需求端工地恢复开工,库存正常累积,市场对春季需求启动有预期,建议短线操作。
豆类
- 连粕:高位回落,成本下滑和美豆关税政策缓和拖累价格,但国内进口大豆到港偏低,现货坚挺,短期区间震荡,低位买,高位平。
油脂
- 连棕油:高位震荡,印尼生柴政策提振,但国内消费淡季,市场跟随国际市场,棕油强,豆菜弱,短线操作。
- 连豆油、郑菜油:震荡回落,美国关税政策缓和承压,短线操作为宜。
棉花与白糖
- 郑棉:尝试走高,突破14800元/吨压制,关注能否站稳,建议短线交易。
- 郑糖:反弹承压,外盘强势支撑,但国内消费淡季,上方压制存在,建议短线交易。
玉米
- 玉米:期货价格下跌,现货价格小幅走弱,但售粮进度偏快,进口减少,下游消费向好,价格重心上移,逢低滚动做多。
生猪
- 生猪:期货震荡,现货小涨,仔猪数量恢复,供应端增加,需求端季节性淡季压制,预计短期偏震荡,关注压栏及二次育肥动向。
苹果与纸浆
- 苹果:小幅回落,主力合约高位震荡,冷库库存低于去年同期,产区出货良好,短期操作建议震荡偏多。
- 纸浆:低位震荡,下游原纸企业复工,需求提高预期,但港口库存创新高,浆市高价成交受限,短期操作建议震荡。
原油
- 原油:短期维持震荡运行,美国原油库存增加,俄乌谈判进展关注,美国油气钻井平台增加,建议短线震荡思路操作。
橡胶
- 沪胶:小幅震荡运行,越南产区停割,原料价格高位,港口累库节奏放缓,下游复工逐步回升,短期或维持震荡。
PTA与聚烯烃
- PTA:偏强震荡,终端开工快速回升,原料需求增加,供应有缩减预期,成本支撑回暖,建议滚动低多操作。
- 塑料、PP:走势偏强,下游复工节奏加快,原料刚需增加,石化装置检修增加,供需矛盾继续修复,建议震荡思路。
尿素与沥青
- 尿素:价格冲高回落,需求渐增但旺季未到,出口政策未放开,库存仍高位,建议震荡思路。
- 沥青:价格偏强运行,炼厂开工率略有上升,需求淡季,库存不高,市场挺价心态强,建议震荡偏强思路。
甲醇
- 甲醇:主力增仓,震荡整理,国内开工维持高位,库存中位,生产企业仍存出货需求,建议震荡思路操作。