核心观点与关键数据
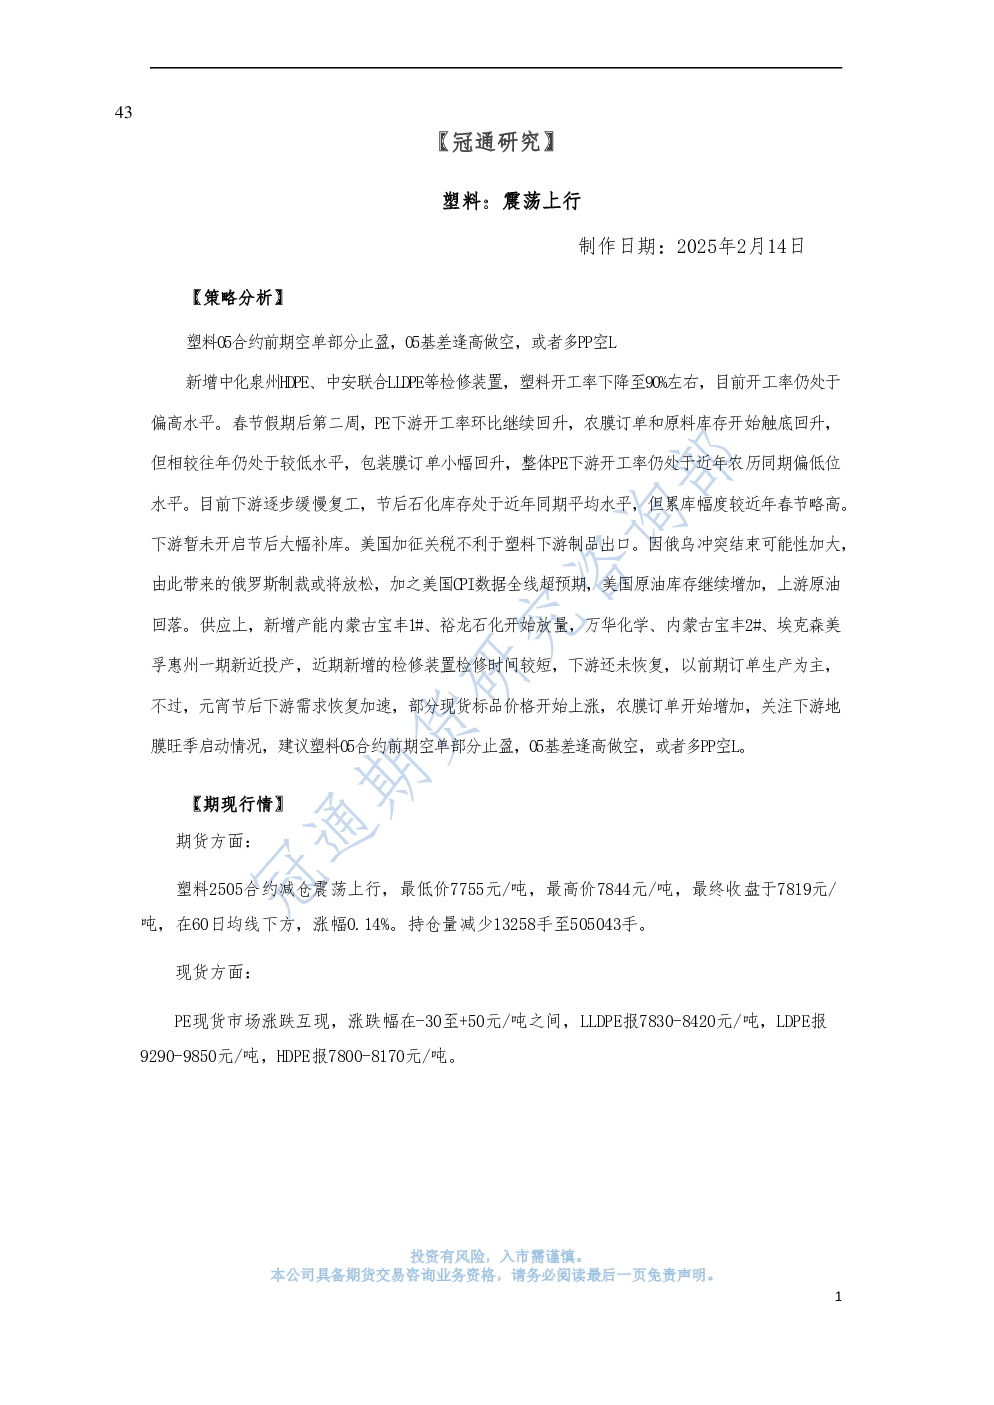
- 市场行情:塑料05合约前期空单部分止盈,05基差逢高做空,或者多PP空L。
- 供应端:新增中化泉州HDPE、中安联合LLDPE等检修装置,塑料开工率下降至90%左右,但仍是偏高水平。新增产能内蒙古宝丰1#、裕龙石化开始放量,万华化学、内蒙古宝丰2#、埃克森美孚惠州一期新近投产,但检修时间较短,下游尚未恢复。
- 需求端:春节后第二周PE下游开工率环比回升6.79个百分点至21.1%,农膜订单和原料库存触底回升,但较往年仍低;包装膜订单小幅回升,整体PE下游开工率仍处近年同期偏低位。
- 库存:石化早库累库49万吨至96万吨,较近年春节略高,但较去年同期低6.5万吨,目前库存处于近年同期平均水平。
- 原料端:布伦特原油04合约上涨至75美元/桶上方,东北亚乙烯价格持平于920美元/吨,东南亚乙烯价格持平于880美元/吨。
- 期货表现:塑料2505合约减仓震荡上行,收盘7819元/吨,涨幅0.14%,持仓量减少13258手至505043手。
- 现货表现:PE现货市场涨跌互现,LLDPE报7830-8420元/吨,LDPE报9290-9850元/吨,HDPE报7800-8170元/吨。
研究结论
- 短期供需错配:供应端检修和新增产能并存,但下游复工缓慢,库存累库幅度略高于近年同期,需求仍处低位。
- 元宵节后需求加速:下游需求逐步恢复,农膜订单增加,部分现货标品价格上涨,关注下游地膜旺季启动情况。
- 操作建议:前期空单部分止盈,05基差逢高做空,或多PP空L。
- 风险因素:美国加征关税不利于下游制品出口;俄乌冲突结束可能放松俄罗斯制裁,美国CPI超预期,原油库存增加,上游原油或回落。