美国通胀数据意外上升,交易员预计美联储将减少政策宽松力度
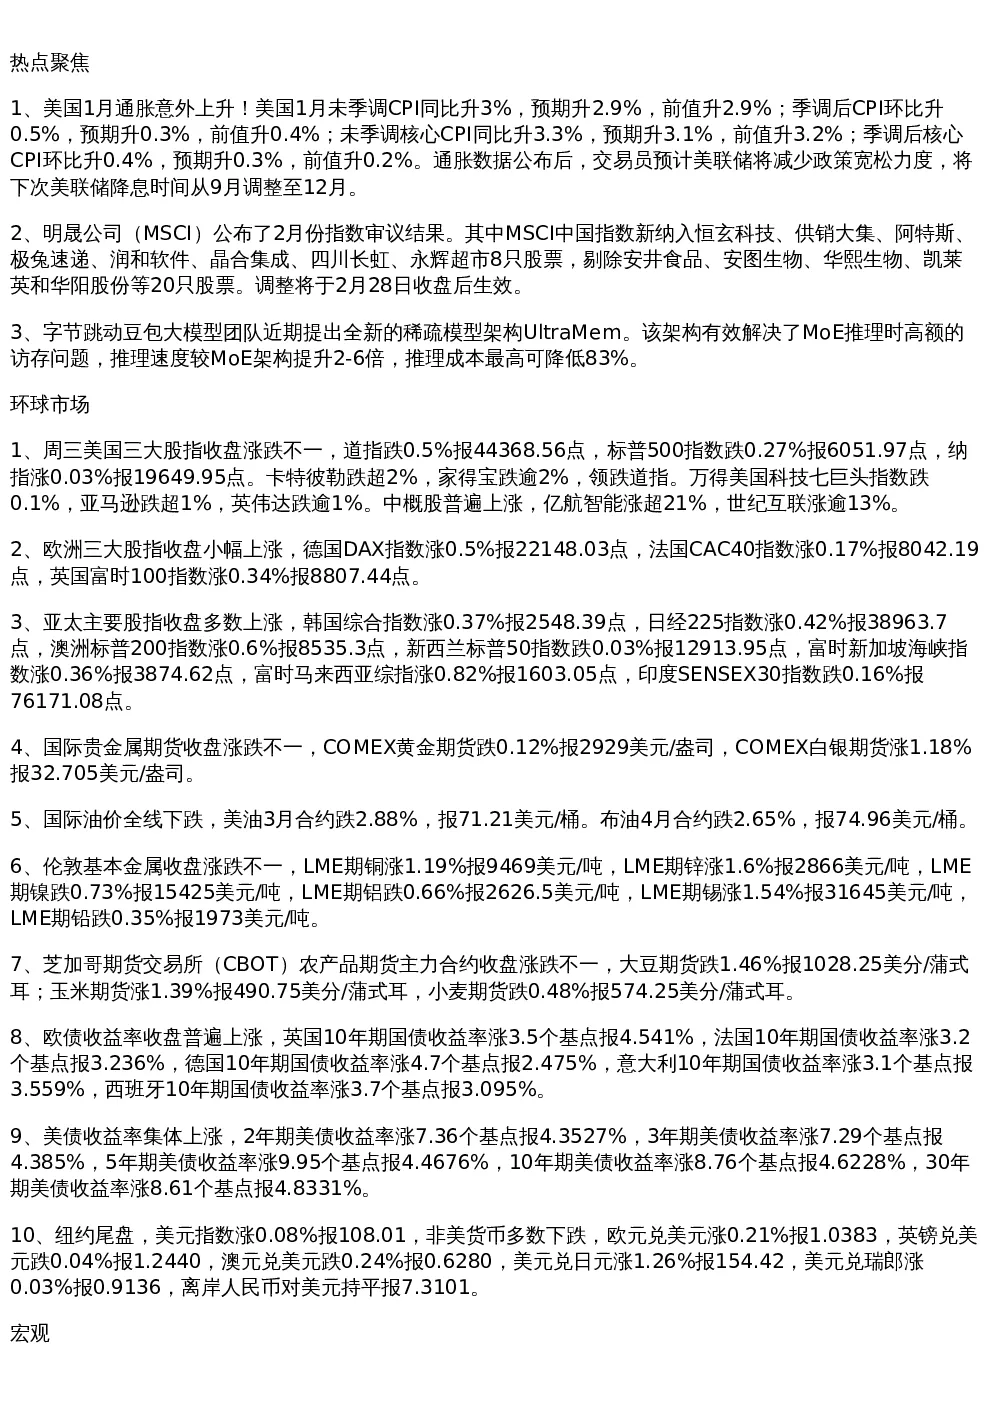
美国1月未季调CPI同比升3%,季调后环比升0.5%;未季调核心CPI同比升3.3%,季调后环比升0.4%。通胀数据公布后,交易员预计美联储将减少政策宽松力度,将下次降息时间从9月调整至12月。
MSCI中国指数调整,8股新纳入剔除20股
MSCI中国指数新纳入恒玄科技、供销大集等8只股票,剔除安井食品等20只股票,调整将于2月28日生效。
字节跳动提出全新稀疏模型架构UltraMem
字节跳动豆包大模型团队提出UltraMem架构,有效解决MoE推理时高额的访存问题,推理速度提升2-6倍,成本最高降低83%。
环球市场动态
- 美国三大股指涨跌不一:道指跌0.5%,标普500指数跌0.27%,纳指涨0.03%。卡特彼勒、家得宝跌超2%,领跌道指。中概股普遍上涨,亿航智能涨超21%。
- 欧洲三大股指小幅上涨:德国DAX指数涨0.5%,法国CAC40指数涨0.17%,英国富时100指数涨0.34%。
- 亚太主要股指多数上涨:韩国综合指数涨0.37%,日经225指数涨0.42%,澳洲标普200指数涨0.6%。
- 贵金属期货涨跌不一:COMEX黄金期货跌0.12%,COMEX白银期货涨1.18%。
- 国际油价全线下跌:美油3月合约跌2.88%,布油4月合约跌2.65%。
- 伦敦基本金属涨跌不一:LME期铜涨1.19%,LME期铝跌0.66%。
- 芝加哥期货交易所农产品期货涨跌不一:大豆期货跌1.46%,玉米期货涨1.39%。
- 欧债收益率普遍上涨:英国10年期国债收益率涨3.5个基点,法国10年期国债收益率涨3.2个基点。
- 美债收益率集体上涨:2年期美债收益率涨7.36个基点,10年期美债收益率涨8.76个基点。
- 美元指数涨0.08%:非美货币多数下跌,欧元兑美元涨0.21%,英镑兑美元跌0.04%。
宏观经济动态
- 全国人大常委会办公厅举行情况通报会:为代表出席十四届全国人大三次会议作准备,国家发改委、财政部等通报了2024年国民经济和社会发展计划执行情况、中央预算执行和财政工作情况。
- 央行开展5580亿元7天期逆回购操作:操作利率1.50%,当日净回笼1390亿元。
- 国家数据局局长刘烈宏发文:2025年将推进统计核算试点,完善数字经济监测评估指标体系,出台促进数据交易机构高质量发展政策文件。
- 全国统计工作会议召开:强调建立健全数字经济、网上零售等领域统计制度,积极推动智慧统计项目立项。
国内股市动态
- A股三大指数午后强势攀升:半导体、锂矿板块走强,万科A、天风证券涨停。阿里巴巴、DeepSeek题材全天强势。
- 恒生指数收涨2.64%:创逾四个月新高,内房股大涨,万科企业涨逾16%。
- A股迎来强势开局:部分投资者对行情持续性和向上空间出现分歧,私募机构普遍看多市场结构性机会。
- 21家A股企业拟赴港上市:年内已递表或公告拟赴港上市的A股企业共计21家,市值大多在百亿元以上。
- 基金调仓动向:华泰柏瑞富利增持华菱钢铁,兴全商业模式和兴全新视野增持吉祥航空。
- 北交所公司业绩表现可圈点:115家北交所公司中,业绩预喜的公司接近四成,近七成公司实现盈利。
- 监管提醒强化信息披露工作质量:发生低级错误造成重大影响,监管部门将严肃处理。
- 14只A股股价翻倍:多受热门事件推动,6只个股出现在部分基金2024年四季度末前十大重仓股列表中。
- 百度计划下半年发布文心一言5.0:多模态能力有重大增强。
- 宇树科技否认完成C+轮融资:新股东为老股东相互转股转进来。
- 小鹏汽车推出MONA M03MAX顶配版:搭载行业最顶尖的自动驾驶技术,预计高阶智能驾驶渗透率将提升至50%-80%。
- 台积电注资不超过100亿美元:用于减少外汇对冲成本,2024年第四季度每股现金派息4.5元新台币。
- 鸿海2025年销售额将接近8万亿元新台币:与日产、雷诺合作,而非收购。
金融动态
- 145家险企披露2024年四季度偿付能力报告:综合偿付能力充足率、核心偿付能力充足率上升的险企均为94家,占比64.83%。
- 天津市社会融资规模累计增加4920亿元:金融机构新发放企业贷款和个人住房贷款加权平均利率同比分别下降0.32个和0.62个百分点。
- 20只黄金相关ETF实现资金净流入:净流入额总计39.26亿元。
楼市动态
- 多地运用专项债券资金收储闲置土地:截至2月11日,各地拟运用专项债收储地块总计100余宗,拟收回收购价格合计超260亿元。
- 深圳二手房市场快速回暖:二手房周录得824套,环比增长3069.2%。
- 深圳住房公积金新政即将落地:深圳公积金中心表示正在按规范性文件程序报审。
产业动态
- 国家超算互联网平台推出“AI生态伙伴加速计划”:提供3个月DeepSeek API接口免费使用、千万卡时算力资源池等激励。
- 1月份汽车经销商综合库存系数为1.40:环比上升22.8%,同比上升1.4%,库存水平处于警戒线以下。
- 第三批全国中成药采购联盟集采中选结果公布:174个药品中选,预计今年4月落地执行。
- 长三角三省一市已有108款大模型备案:仅2024年11月和12月两个月就新增国家级备案26个。
- 国家发改委召开磷石膏综合治理工作电视电话会议:强调坚持存量增量并重,拓展综合利用场景。
- 鸿蒙智行推出智界新S7促销政策:3年0息、5年低息,首付7.98万元起,最高可省1.7万元。
海外动态
- 美联储主席鲍威尔表示:基础经济非常强劲,政策存在不确定性,需要静观政策效果,目前希望保持政策的紧缩状态。
- 美联储博斯蒂克表示:美联储将按兵不动,直至情况更加明朗,预计到2026年初通胀率将达到2%。
- 美国1月政府预算赤字为1286.4亿美元:2025财年前四个月的预算赤字达到创纪录的8400亿美元。
- 欧佩克月报维持2025年经济增长预期在3.1%不变:将2025年美国经济增长预测维持在2.4%,欧元区经济增长预测下调至0.9%。
- 美国总统特朗普签署削减联邦政府工作人员的行政命令。
- 特朗普官员讨论银行监管机构整合:包括将FDIC并入财政部。
- 加拿大央行会议纪要显示:25个基点的降息将有助于支持经济增长,并更好地平衡通胀风险。
- 印度1月CPI同比升4.31%。
- 多个国家和国际组织签署人工智能发展声明:包括法国、中国、印度、欧盟,美国和英国未签署。
- 1月全球新能源汽车销量同比增长17.7%至130万辆:连续第三个月增长放缓。
国际股市动态
- 中概股普遍上涨:纳斯达克中国金龙指数涨2.73%,万得中概科技龙头指数涨3.15%。亿航智能涨超21%,小马智行涨逾13%。
- 苹果推出数字内容账户迁移新功能:完成对图像编辑应用Pixelmator的收购,将TV+扩展至安卓手机。
- 超微电脑预计2026财年收入将达到400亿美元:远超分析师预期的291.8亿美元。
- 特斯拉在墨西哥推出全自动驾驶技术:首次扩展至美国和加拿大以外的市场。
- 谷歌确认其年度I/O开发者大会将于2025年5月20-21日举行。
- 亚马逊将在意大利米兰开设首家药妆店。
- 软银集团第三季度净亏损3691.7亿日元:愿景基金亏损3099.3亿日元。
- 诺和诺德司美格鲁肽新适应证国内获受理:或为心血管相关。
- 德国商业银行准备裁员并修改财务目标:以抵御意大利裕信银行的收购。
- 丰田在美国召回40922辆汽车:因座椅安全带损坏。
- 日产汽车中国区1月销量为45418台:同比下降30.6%,连续第三个月下滑。
- 日本石油巨头ENEOS拟将金属部门上市:筹资至少26亿美元。
- 思科第二财季调整后每股收益0.94美元:预计第三财季营收139亿-141亿美元,全年调整后每股收益为3.68-3.74美元。
- OpenAI计划在未来几周内发布GPT-4.5模型:未来将推出整合多项技术的GPT-5。
商品动态
- 国内商品期货夜盘收盘涨跌不一:能源化工品多数下跌,原油跌2.64%,纸浆跌近1%;黑色系涨跌不一;农产品涨跌互现;基本金属多数收涨,沪铜涨1.07%,沪锡涨0.95%;沪金涨0.26%,沪银涨1.29%。
- 中期协数据显示:1月全国期货市场成交量为5.53亿手,成交额为48.87万亿元,同比分别增长0.09%和11.01%。
- 中国期货市场已有24个境内特定品种引入境外交易者:合格境外投资者可参与境内46个期货、期权品种。境外有效客户数同比增长17%,境外客户持仓量同比增长28%。
- 上期所制定钢铁期货高质量发展工作方案:分步骤优化全国交割仓库布局。
- 欧佩克月报:2025年全球原油需求增速预期维持在145万桶/日不变,2026年全球原油需求增速预期维持在143万桶/日不变。
- 美国计划对从加拿大进口的钢铁和铝加征25%的关税:加拿大输美钢铝面临高达50%的关税壁垒。
- 特朗普计划挑选安德森·霍洛维茨旗下A16Z数字加密业务政策负责人布赖恩·昆腾兹担任CFTC主席。
- 国际能源署表示:印度的天然气消费量将在2023年至2030年间增长60%,对液化天然气进口的需求增加一倍。
- 国产电池级碳酸锂价格跌100元报7.65万元/吨:连跌3日,近5日累计跌1080元。
- 波罗的海干散货指数跌3.12%报776点:连续三日下跌。