市场概览
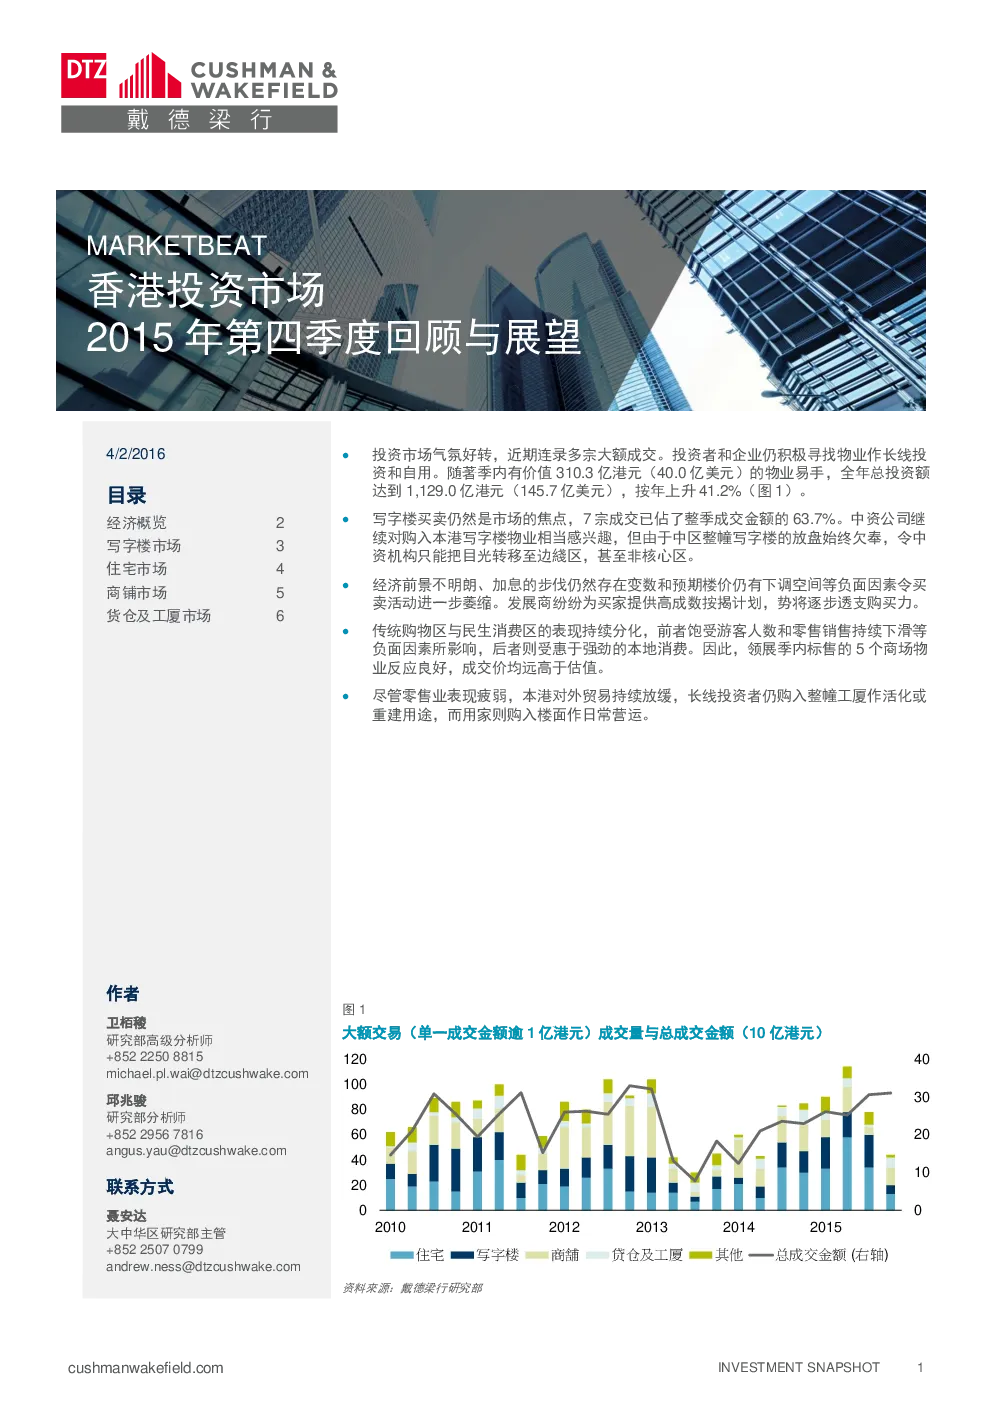
2015年第四季度,香港投资市场气氛好转,连录多宗大额成交,全年总投资额达1,129.0亿港元,按年上升41.2%。写字楼买卖仍是市场焦点,占总成交金额的63.7%,中资机构积极参与,但中区写字楼放盘稀少,导致其转向边线区及非核心区。经济前景不明朗、加息预期和楼价下调压力等因素令买卖活动萎缩,发展商提供高成数按揭以刺激市场。传统购物区与民生消费区表现分化,民生消费区受本地消费支持,领展标售的5个商场物业成交价远高于估值。货仓及工厦市场持续活跃,长线投资者购入整幢工厦作活化或重建用途。
经济概览
受外部需求疲软影响,香港经济增长放缓,2015年第三季度本地生产总值按年上升2.3%,全年经济增长略高于2%。就业市场蓬勃,私人消费开支上升,通胀压力温和。美国加息推动香港息口上扬预期,但短期内受控。
写字楼市场
2015年第四季度写字楼成交金额按季上升120.2%至197.6亿港元,中区写字楼放盘稀少,中资机构转向边线区及非核心区,恒大地产斥资125.0亿港元购入美国万通大厦,创尺价新高。全年写字楼成交78宗,涉资400.4亿港元,按年大增52.9%和92.9%。展望未来,内地机构仍将积极参与写字楼投资,但主要交易集中于边线区和非核心区。
住宅市场
2015年第四季度住宅楼宇买卖合约数字降至新低,全年成交55,982宗,距历史低位仅高出10.5%。一手住宅销售放缓,发展商推出高成数按揭刺激销情,一手成交按季上升32.1%。美国加息对二手业主造成心理压力,二手成交按季大减44.7%。豪宅市场转趋淡静,成交锐减,但价格相对硬淨。展望未来,整体成交仍将低迷,楼价将继续回落。
商铺市场
2015年第四季度商铺买卖转趋活跃,成交宗数和总成交金额均按季反弹。核心零售区受旅客量和零售销售下滑影响,潜在买家观望,仅录得四宗买卖。民生消费区备受追捧,领展标售的5个商场物业成交价远高于估值,民生区共录10宗逾亿港元成交。全年商铺买卖54宗,总成交金额120.1亿港元,较2014年回落。展望未来,核心区铺市前景难以改善,民生消费区将继续发展。
货仓及工厦市场
2015年第四季度货仓及工厦投资市场转趋活跃,成交宗数和金额均大幅上升。长线投资者购入整幢工厦作活化或重建用途,怡和国际汽车斥资15.5亿港元购入柴湾安全货仓工业大厦。全年大额成交23宗,涉及金额75.3亿港元,按年下跌。展望未来,成交量预期在低位徘徊,价格难以复制过去五年的上升趋势。