利润持续改善,进入加速执行之年
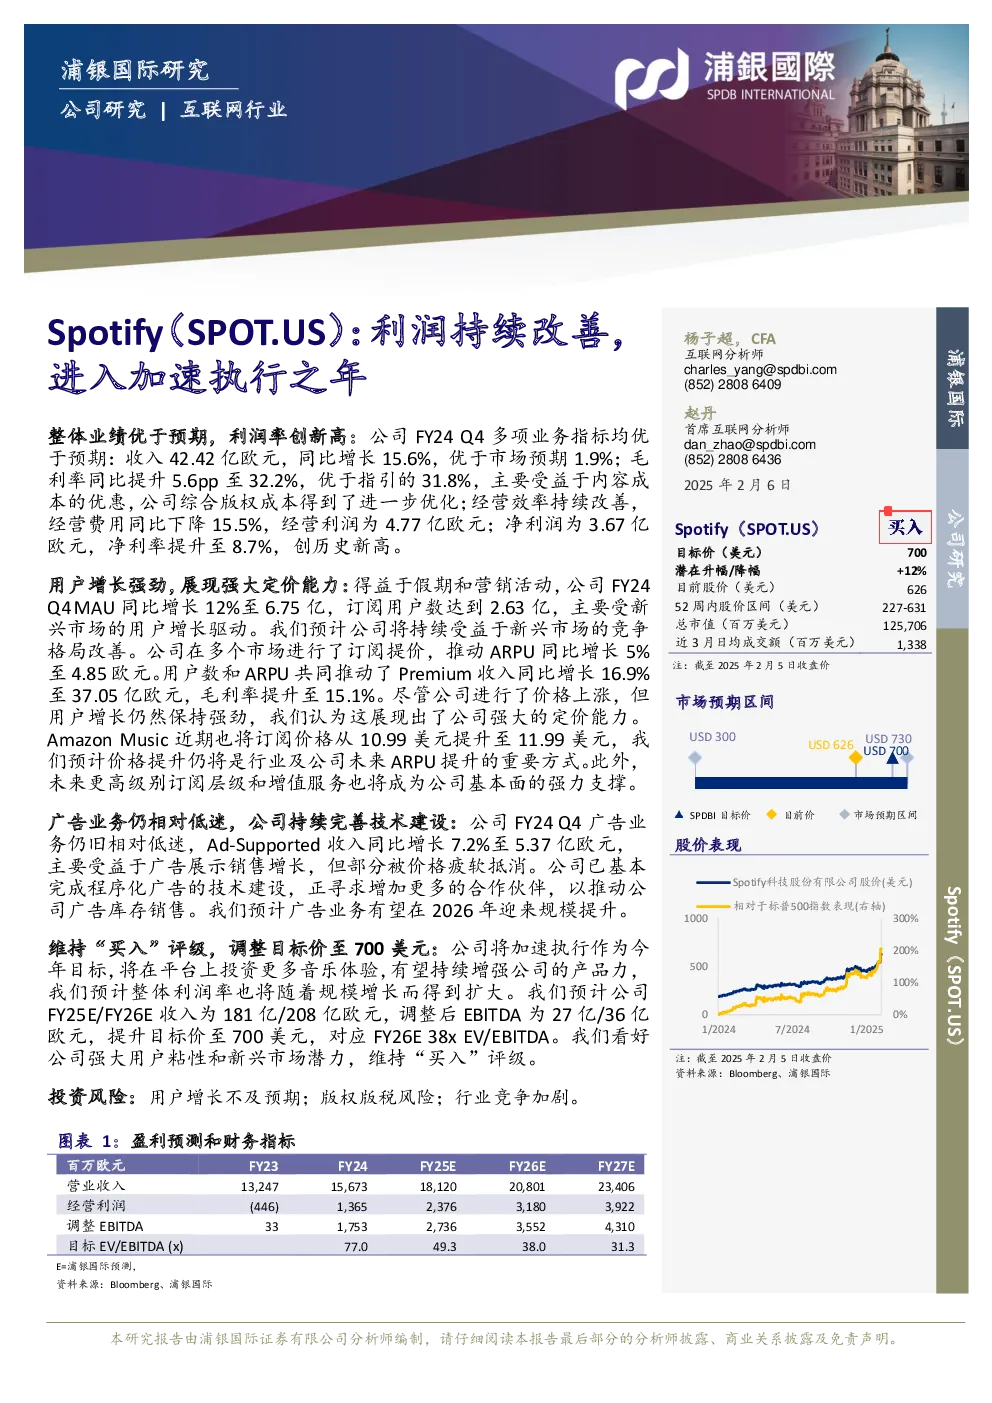
公司研究|互联网行业 Spotify(SPOT.US):利润持续改善,进入加速执行之年 杨子超,CFA互联网分析师charles_yang@spdbi.com(852) 2808 6409 赵丹首席互联网分析师dan_zhao@spdbi.com(852) 2808 6436 整体业绩优于预期,利润率创新高:公司FY24Q4多项业务指标均优于预期:收入42.42亿欧元,同比增长15.6%,优于市场预期1.9%;毛利率同比提升5.6pp至32.2%,优于指引的31.8%,主要受益于内容成本的优惠,公司综合版权成本得到了进一步优化;经营效率持续改善,经营费用同比下降15.5%,经营利润为4.77亿欧元;净利润为3.67亿欧元,净利率提升至8.7%,创历史新高。 2025年2月6日 用户增长强劲,展现强大定价能力:得益于假期和营销活动,公司FY24Q4MAU同比增长12%至6.75亿,订阅用户数达到2.63亿,主要受新兴市场的用户增长驱动。我们预计公司将持续受益于新兴市场的竞争格局改善。公司在多个市场进行了订阅提价,推动ARPU同比增长5%至4.85欧元。用户数和ARPU共同推动了Premium收入同比增长16.9%至37.05亿欧元,毛利率提升至15.1%。尽管公司进行了价格上涨,但用户增长仍然保持强劲,我们认为这展现出了公司强大的定价能力。AmazonMusic近期也将订阅价格从10.99美元提升至11.99美元,我们预计价格提升仍将是行业及公司未来ARPU提升的重要方式。此外,未来更高级别订阅层级和增值服务也将成为公司基本面的强力支撑。 广告业务仍相对低迷,公司持续完善技术建设:公司FY24Q4广告业务仍旧相对低迷,Ad-Supported收入同比增长7.2%至5.37亿欧元,主要受益于广告展示销售增长,但部分被价格疲软抵消。公司已基本完成程序化广告的技术建设,正寻求增加更多的合作伙伴,以推动公司广告库存销售。我们预计广告业务有望在2026年迎来规模提升。 维持“买入”评级,调整目标价至700美元:公司将加速执行作为今年目标,将在平台上投资更多音乐体验,有望持续增强公司的产品力,我们预计整体利润率也将随着规模增长而得到扩大。我们预计公司FY25E/FY26E收入为181亿/208亿欧元,调整后EBITDA为27亿/36亿欧元,提升目标价至700美元,对应FY26E38xEV/EBITDA。我们看好公司强大用户粘性和新兴市场潜力,维持“买入”评级。 注:截至2025年2月5日收盘价资料来源:Bloomberg、浦银国际 投资风险:用户增长不及预期;版权版税风险;行业竞争加剧。 财 务 报 表 分 析 与 预 测 注:截至2025年2月5日收盘资料来源:Bloomberg、浦银国际 SPDBI乐观与悲观情景假设 资料来源:Bloomberg、浦银国际 免责声明 本报告之收取者透过接受本报告(包括任何有关的附件),表示及保证其根据下述的条件下有权获得本报告,且同意受此中包含的限制条件所约束。任何没有遵循这些限制的情况可能构成法律之违反。 本报告是由从事证券及期货条例(香港法例第571章)中第一类(证券交易)及第四类(就证券提供意见)受规管活动之持牌法团–浦银国际证券有限公司(统称“浦银国际证券”)利用集团信息及其他公开信息编制而成。所有资料均搜集自被认为是可靠的来源,但并不保证数据之准确性、可信性及完整性,亦不会因资料引致的任何损失承担任何责任。报告中的资料来源除非另有说明,否则信息均来自本集团。本报告的内容涉及到保密数据,所以仅供阁下为其自身利益而使用。除了阁下以及受聘向阁下提供咨询意见的人士(其同意将本材料保密并受本免责声明中所述限制约束)之外,本报告分发给任何人均属未授权的行为。 任何人不得将本报告内任何信息用于其他目的。本报告仅是为提供信息而准备的,不得被解释为是一项关于购买或者出售任何证券或相关金融工具的要约邀请或者要约。阁下不应将本报告内容解释为法律、税务、会计或投资事项的专业意见或为任何推荐,阁下应当就本报告所述的任何交易涉及的法律及相关事项咨询其自己的法律顾问和财务顾问的意见。本报告内的信息及意见乃于文件注明日期作出,日后可作修改而不另通知,亦不一定会更新以反映文件日期之后发生的进展。本报告并未包含公司可能要求的所有信息,阁下不应仅仅依据本报告中的信息而作出投资、撤资或其他财务方面的任何决策或行动。除关于历史数据的陈述外,本报告可能包含前瞻性的陈述,牵涉多种风险和不确定性,该等前瞻性陈述可基于一些假设,受限于重大风险和不确定性。 本报告之观点、推荐、建议和意见均不一定反映浦银国际证券的立场。浦银国际控股有限公司及其联属公司、关联公司(统称“浦银国际”)及/或其董事及/或雇员,可能持有在本报告内所述或有关公司之证券、并可能不时进行买卖。浦银国际或其任何董事及/或雇员对投资者因使用本报告或依赖其所载信息而引起的一切可能损失,概不承担任何法律责任。 浦银国际证券建议投资者应独立地评估本报告内的资料,考虑其本身的特定投资目标、财务状况及需要,在参与有关报告中所述公司之证劵的交易前,委任其认为必须的法律、商业、财务、税务或其它方面的专业顾问。惟报告内所述的公司之证券未必能在所有司法管辖区或国家或供所有类别的投资者买卖。对部分的司法管辖区或国家而言,分发、发行或使用本报告会抵触当地法律、法则、规定、或其它注册或发牌的规例。本报告不是旨在向该等司法管辖区或国家的任何人或实体分发或由其使用。 美国 浦银国际不是美国注册经纪商和美国金融业监管局(FINRA)的注册会员。浦银国际证券的分析师不具有美国金融监管局(FINRA)分析师的注册资格。因此,浦银国际证券不受美国就有关研究报告准备和分析师独立性规则的约束。 本报告仅提供给美国1934年证券交易法规则15a-6定义的“主要机构投资者”,不得提供给其他任何个人。接收本报告之行为即表明同意接受协议不得将本报告分发或提供给任何其他人。接收本报告的美国收件人如想根据本报告中提供的信息进行任何买卖证券交易,都应仅通过美国注册的经纪交易商来进行交易。 英国 本报告并非由英国2000年金融服务与市场法(经修订)(「FSMA」)第21条所界定之认可人士发布,而本报告亦未经其批准。因此,本报告不会向英国公众人士派发,亦不得向公众人士传递。本报告仅提供给合资格投资者(按照金融服务及市场法的涵义),即(i)按照2000年金融服务及市场法2005年(金融推广)命令(「命令」)第19(5)条定义在投资方面拥有专业经验之投资专业人士或(ii)属于命令第49(2)(a)至(d)条范围之高净值实体或(iii)其他可能合法与之沟通的人士(所有该等人士统称为「有关人士」)。不属于有关人士的任何机构和个人不得遵照或倚赖本报告或其任何内容行事。 本报告的版权仅为浦银国际证券所有,未经书面许可任何机构和个人不得以任何形式转发、翻版、复制、刊登、发表或引用,浦银国际证券对任何第三方的该等行为保留追述权利,并且对第三方未经授权行为不承担任何责任。 权益披露 1)浦银国际并没有持有本报告所述公司逾1%的财务权益。2)浦银国际跟本报告所述公司(创梦天地1119.HK)在过去12个月内有投资银行业务的关系。3)浦银国际并没有跟本报告所述公司为其证券进行庄家活动。 评级定义 证券评级定义: “买入”:未来12个月,预期个股表现超过同期其所属的行业指数“持有”:未来12个月,预期个股表现与同期所属的行业指数持平“卖出”:未来12个月,预期个股表现逊于同期其所属的行业指数 行业评级定义(相对于MSCI中国指数): “超配”:未来12个月优于MSCI中国10%或以上“标配”:未来12个月优于/劣于MSCI中国少于10%“低配”:未来12个月劣于MSCI中国超过10% 分析师证明 本报告作者谨此声明:(i)本报告发表的所有观点均正确地反映作者有关任何及所有提及的证券或发行人的个人观点,并以独立方式撰写;(ii)其报酬没有任何部分曾经,是或将会直接或间接与本报告发表的特定建议或观点有关;(iii)该等作者没有获得与所提及的证券或发行人相关且可能影响该等建议的内幕信息/非公开的价格敏感数据。 本报告作者进一步确定(i)他们或其各自的关联人士(定义见证券及期货事务监察委员会持牌人或注册人操守准则)没有在本报告发行日期之前的30个历日内曾买卖或交易过本报告所提述的股票,或在本报告发布后3个工作日(定义见《证券及期货条例》(香港法例第571章))内将买卖或交易本文所提述的股票;(ii)他们或其各自的关联人士并非本报告提述的任何公司的雇员;及(iii)他们或其各自的关联人士没有拥有本报告提述的证券的任何金融利益。 浦银国际证券机构销售团队 浦银国际证券财富管理团队 杨增希essie_yang@spdbi.com852-2808 6469 王玥emily_wang@spdbi.com852-2808 6468 浦银国际证券有限公司 SPDB International Securities Limited网站:www.spdbi.com地址:香港轩尼诗道1号浦发银行大厦33楼