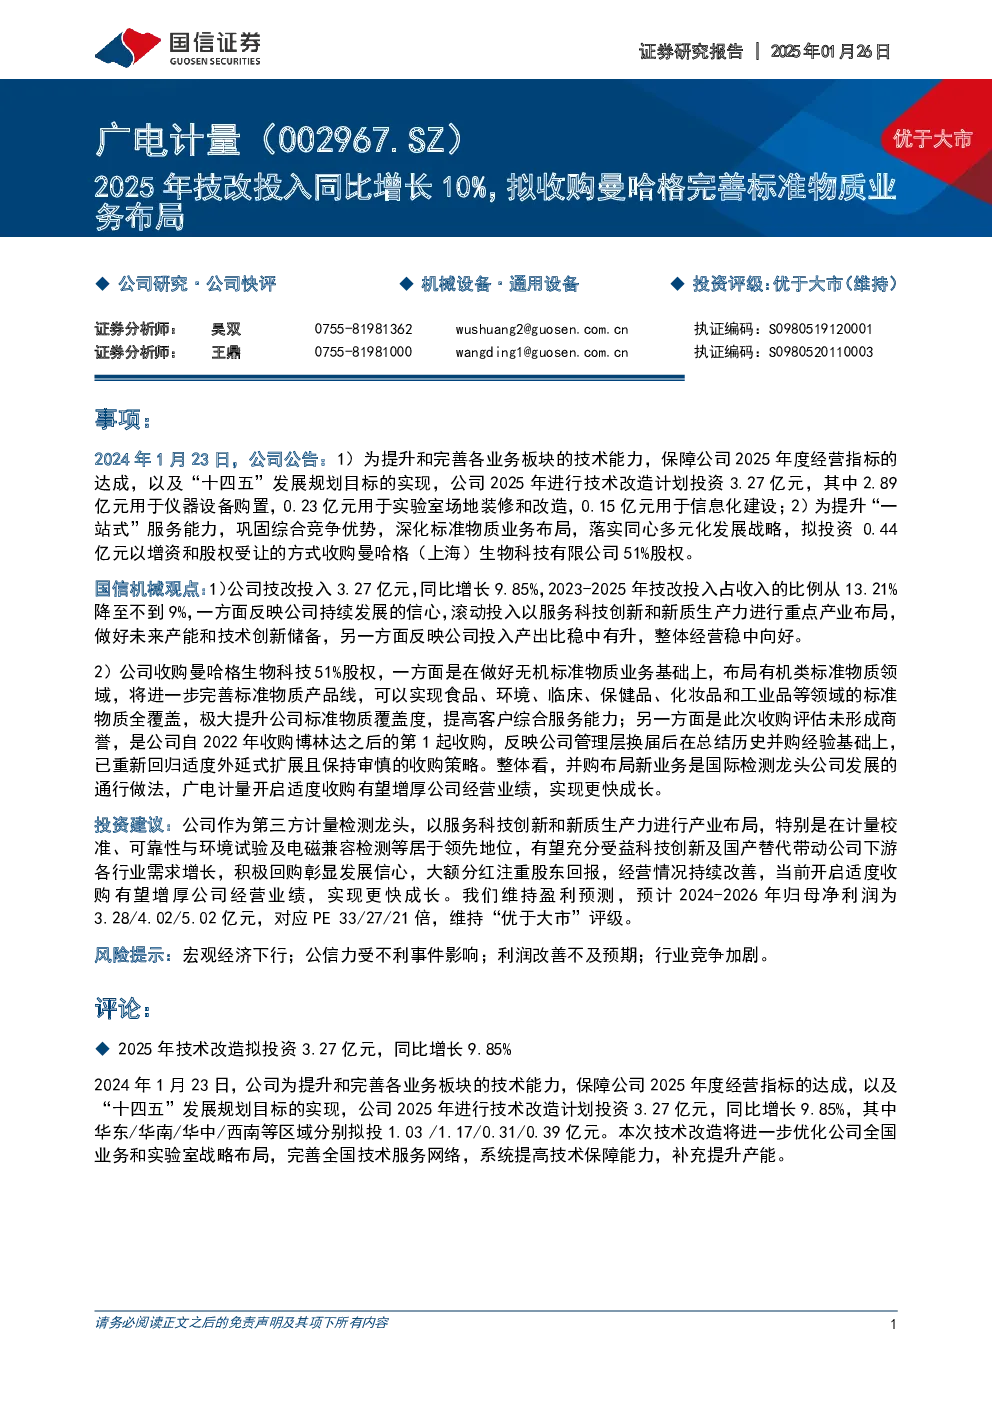
事项:公司公告2025年技术改造计划投资3.27亿元,其中2.89亿元用于仪器设备购置,0.23亿元用于实验室装修改造,0.15亿元用于信息化建设;同时拟投资0.44亿元收购曼哈格(上海)生物科技有限公司51%股权,以提升“一站式”服务能力和标准物质业务布局。
国信机械观点:
- 技术改造投入:公司技改投入3.27亿元,同比增长9.85%,2023-2025年技改投入占收入比例从13.21%降至不到9%。一方面反映公司持续发展信心,通过滚动投入服务科技创新和新质生产力布局,做好未来产能和技术储备;另一方面反映公司投入产出比稳中有升,整体经营稳中向好。
- 收购曼哈格生物科技:此次收购布局有机类标准物质领域,完善标准物质产品线,实现食品、环境、临床、保健品、化妆品和工业品等领域的标准物质全覆盖,提升客户综合服务能力。同时,收购评估未形成商誉,反映公司管理层回归适度外延式扩展且保持审慎的收购策略。
投资建议:公司作为第三方计量检测龙头,以服务科技创新和新质生产力进行产业布局,有望受益于科技创新及国产替代带动下游需求增长。积极回购彰显发展信心,大额分红注重股东回报,经营情况持续改善。当前开启适度收购有望增厚公司经营业绩,实现更快成长。维持盈利预测,预计2024-2026年归母净利润为3.28/4.02/5.02亿元,对应PE33/27/21倍,维持“优于大市”评级。
风险提示:宏观经济下行;公信力受不利事件影响;利润改善不及预期;行业竞争加剧。
评论:
- 技术改造投资:2025年技术改造拟投资3.27亿元,同比增长9.85%,其中华东/华南/华中/西南等区域分别拟投1.03/1.17/0.31/0.39亿元。本次技改将优化全国业务和实验室布局,完善技术服务网络,提高技术保障能力,补充提升产能。复盘历年情况,技改投入从2020年的1.84亿元增长至2025年的3.67亿元,占收入比例从2021年的高峰24.98%逐步降至不到10%,反映公司经营从大幅扩张转入稳健经营,投入产出比稳中有升,经营质量逐步改善。
- 收购曼哈格生物科技:交易事件为拟投资4352万元收购曼哈格51%股权,标的深耕标准物质领域25年,拥有CNAS双重资质认可,提供约20万种标准物质与耗材,涵盖多个领域。收购意义在于完善标准物质产品线,实现食品、环境、临床等领域的标准物质全覆盖,提升客户综合服务能力。截止2024年8月,曼哈格资产总额0.97亿元,权益0.55亿元,2023年收入0.89亿元,净利润-277万元(2024年1-8月净利润47万元)。
投资建议:维持“优于大市”评级。