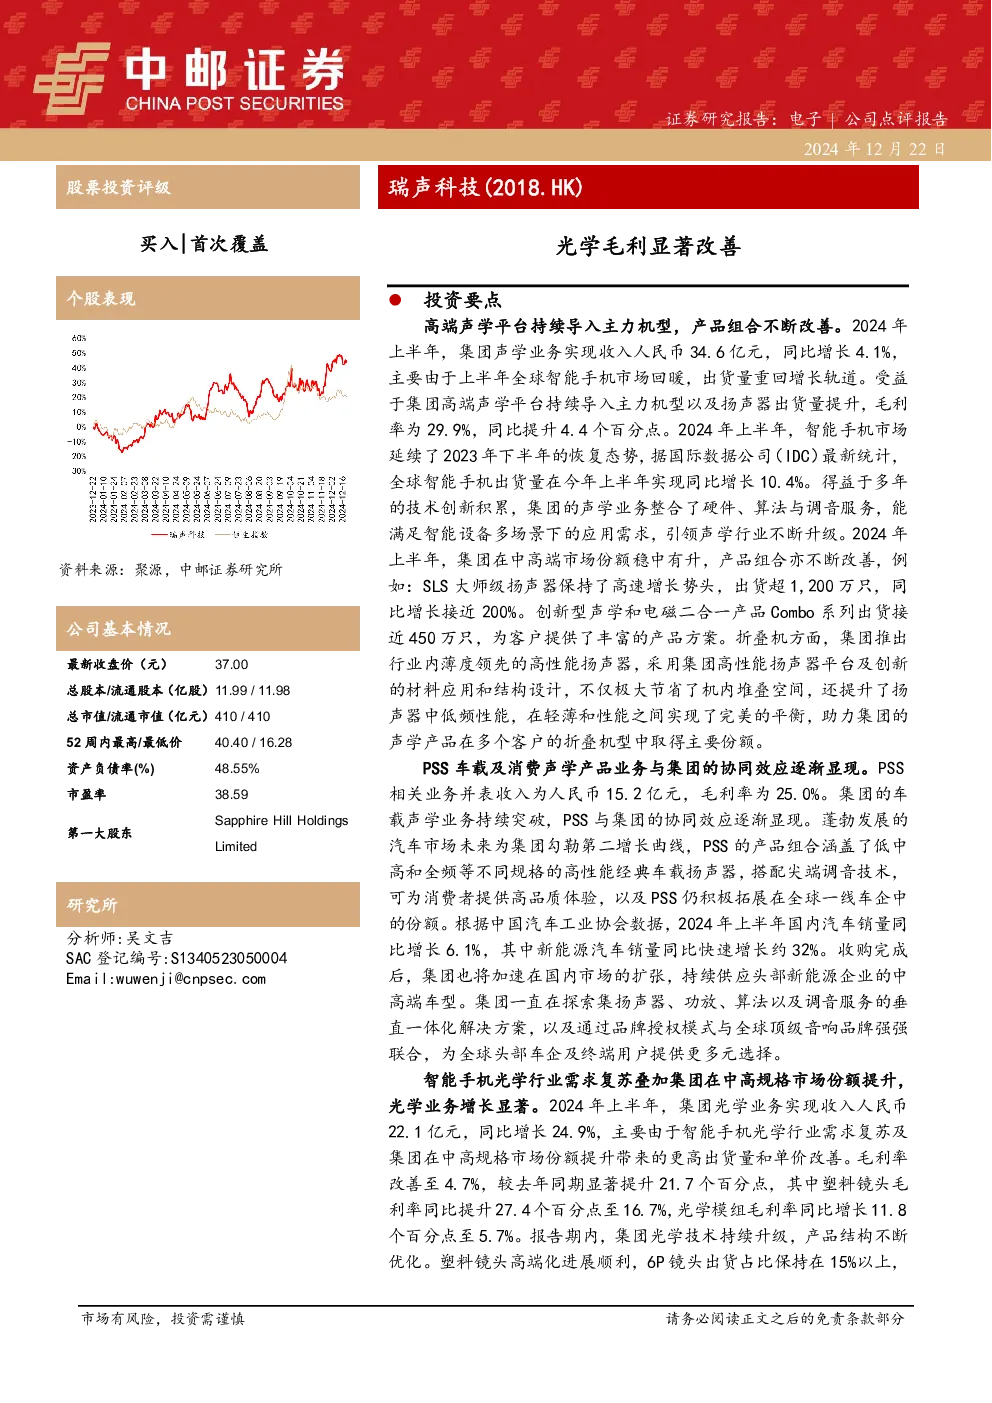
瑞声科技(2018.HK)公司点评
基本情况
- 最新收盘价:37.00元
- 总股本/流通股本:11.99/11.98亿股
- 总市值/流通市值:410/410亿元
- 52周内最高/最低价:40.40/16.28元
- 资产负债率:48.55%
- 市盈率:38.59
主要业务表现
-
声学业务
- 收入:2024年上半年收入34.6亿元,同比增长4.1%
- 毛利率:29.9%,同比提升4.4个百分点
- 中高端市场份额稳定增长
- 产品组合改善:SLS大师级扬声器出货量超1,200万只,同比增长接近200%
-
光学业务
- 收入:2024年上半年收入22.1亿元,同比增长24.9%
- 毛利率:4.7%,同比提升21.7个百分点
- 塑料镜头:6P镜头出货占比保持在15%以上,7P塑料镜头项目定点
- 光学模组:收入同比增长29%
-
电磁传动及精密结构件
- 收入:2024年上半年收入36.6亿元,同比增长1.1%
- 毛利率:22.9%,同比上升3.6个百分点
- VCM业务:实现关键零部件全自制,批量供货
- 精密结构件:转轴、散热和笔电机壳等产品放量
-
MEMS麦克风
- 收入:2024年上半年收入3.89亿元,同比下降21.2%
- 毛利率:16.4%,同比上升5.1个百分点
- 产品性能:高信噪比麦克风,出货量占比提升
未来展望
- 智能手机光学行业需求复苏
- 汽车市场增长
- AI技术推动
- 智能手机MEMS麦克风市场潜力
财务预测
- 2024/2025/2026年收入预测:260/292/330亿元
- 2024/2025/2026年净利润预测:17/22/27亿元
- 2024-2026年PE:24/18/15倍
风险提示
- 智能手机市场需求波动
- 对主要客户的依赖
- 生产中断风险
- 技术过时风险
- 流动性和利率风险
- 外汇风险
- 全球贸易摩擦风险
总结
瑞声科技在声学、光学、电磁传动及精密结构件等领域表现强劲,特别是在中高端市场和新产品方面取得了显著进展。公司未来有望受益于智能手机光学行业的复苏和汽车市场的增长。然而,公司也面临一些潜在风险,包括市场需求波动和技术过时等。分析师预计公司未来三年将保持稳定增长,给予“买入”评级。