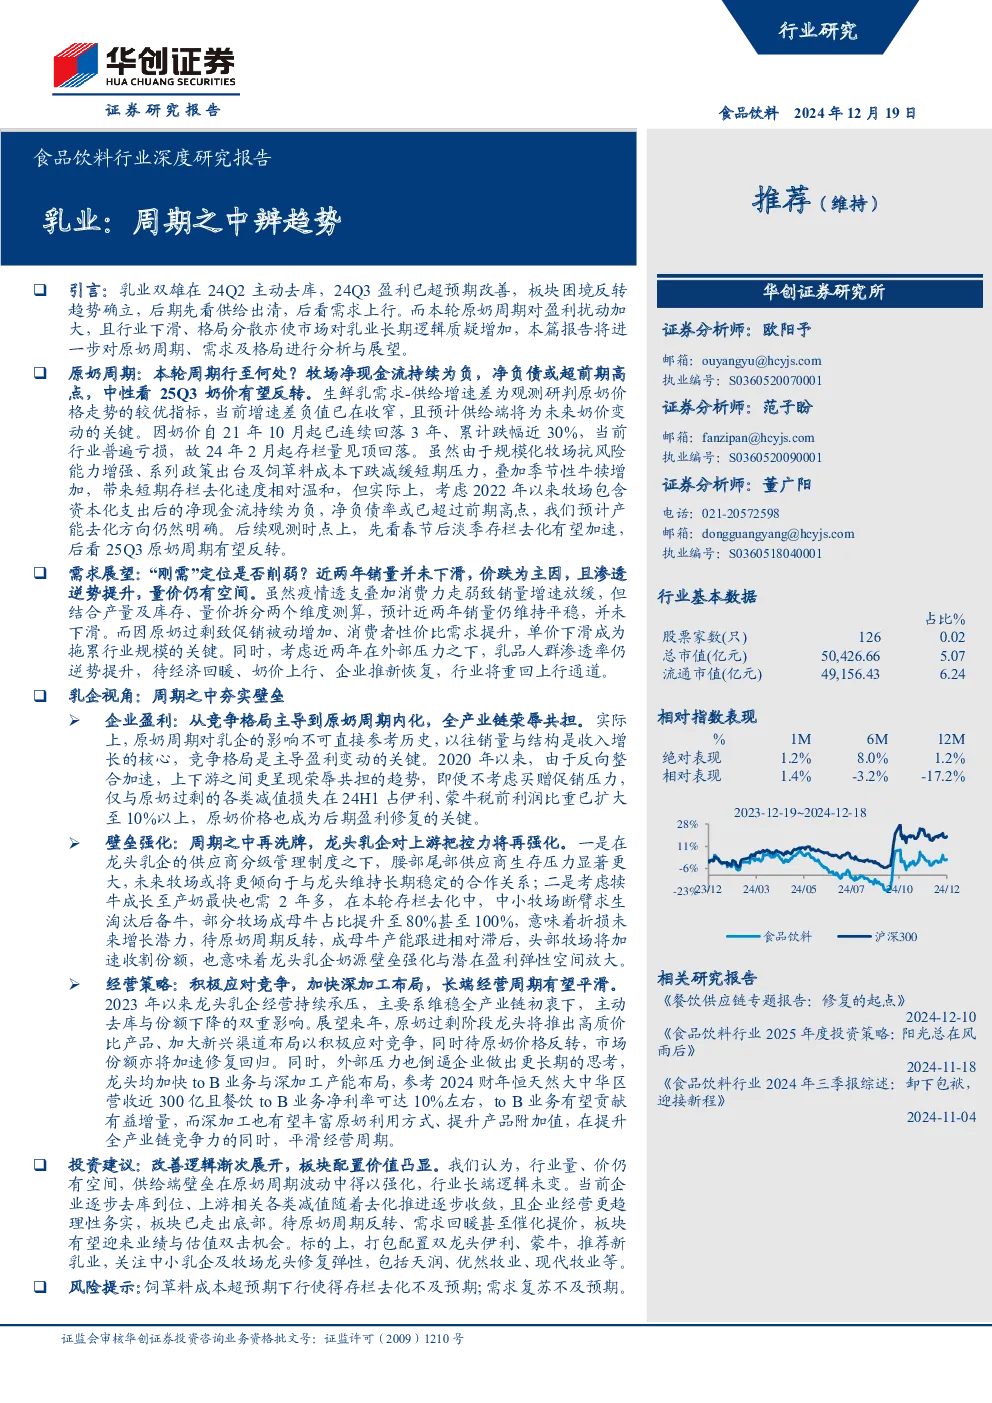
研报总结
原奶周期
- 周期特征:本轮原奶周期自2021年10月起已持续3年,价格累计跌幅近30%,行业普遍亏损,已于2024年2月起见顶回落。周期波动明显拉长,供需主导价格走势,当前上涨、下跌周期均明显拉长。
- 产业特征:政策引导贯穿始终,反向一体化趋势强化。国家战略高度重视乳业发展,政策重心从供给端逐步转向需求端。上游牧场规模化程度持续提升,单产水平达到全球前列,乳企加速反向整合,对上游奶源把控持续增强。
- 本轮周期展望:生鲜乳需求-供给增速差为观测研判原奶价格走势的较优指标,当前增速差负值已在收窄,预计供给端将为未来奶价变动的关键。中性预期在需求延续弱复苏状态下,25Q3原奶价格有望反转。经历本轮原奶周期后,龙头乳企对上游的把控力将进一步显著增强。
需求展望
- 短期压力:销量并未下滑,价跌为主因。疫情透支叠加消费力走弱致近两年销量平稳,但单价下降幅度高于销售额幅度。原奶过剩致促销增加为主,消费力疲软下性价比需求提升。
- 长期展望:渗透逆势提升,量价仍有空间。近几年乳品人群渗透率仍在逆势提升,待未来经济回暖、奶价上行,行业将重回上行通道。健康化甚至功能性产品有望接力,助力品类结构升级,共同助推单价回升。
企业策略
- 上游牧业:经营韧劲较优,全产业链延展。龙头牧场已展现较强经营韧劲,短期毛利率企稳回升。着眼更长期视角,龙头牧场积极布局牧业全产业链,以增强自身竞争力并降低经营波动性。
- 下游乳企:积极应对竞争,加快深加工布局。2024年以来龙头乳企业绩表现明显承压,主要系维稳全产业链初衷下,主动控货、调整渠道。展望来年,原奶过剩背景下龙头将推出高质价比产品、加大新兴渠道布局以积极应对竞争,同时待原奶价格反转,市场份额亦将加速修复回归。此轮原奶周期波动之下,龙头企业也做出了更长期的思考,均加快to B业务与深加工产能布局。
投资建议
- 改善逻辑:改善逻辑渐次展开,板块配置价值凸显。行业长端逻辑未变,当前板块已逐步走出底部,向上趋势明确。待原奶周期反转、需求回暖甚至催化提价,板块有望迎来业绩与估值双击机会。
- 标的推荐:打包配置双龙头伊利、蒙牛,推荐新乳业,关注中小乳企及牧场龙头修复弹性,包括天润、优然牧业、现代牧业等。
风险提示
- 饲草料成本超预期下行使得存栏去化不及预期。
- 需求复苏不及预期。