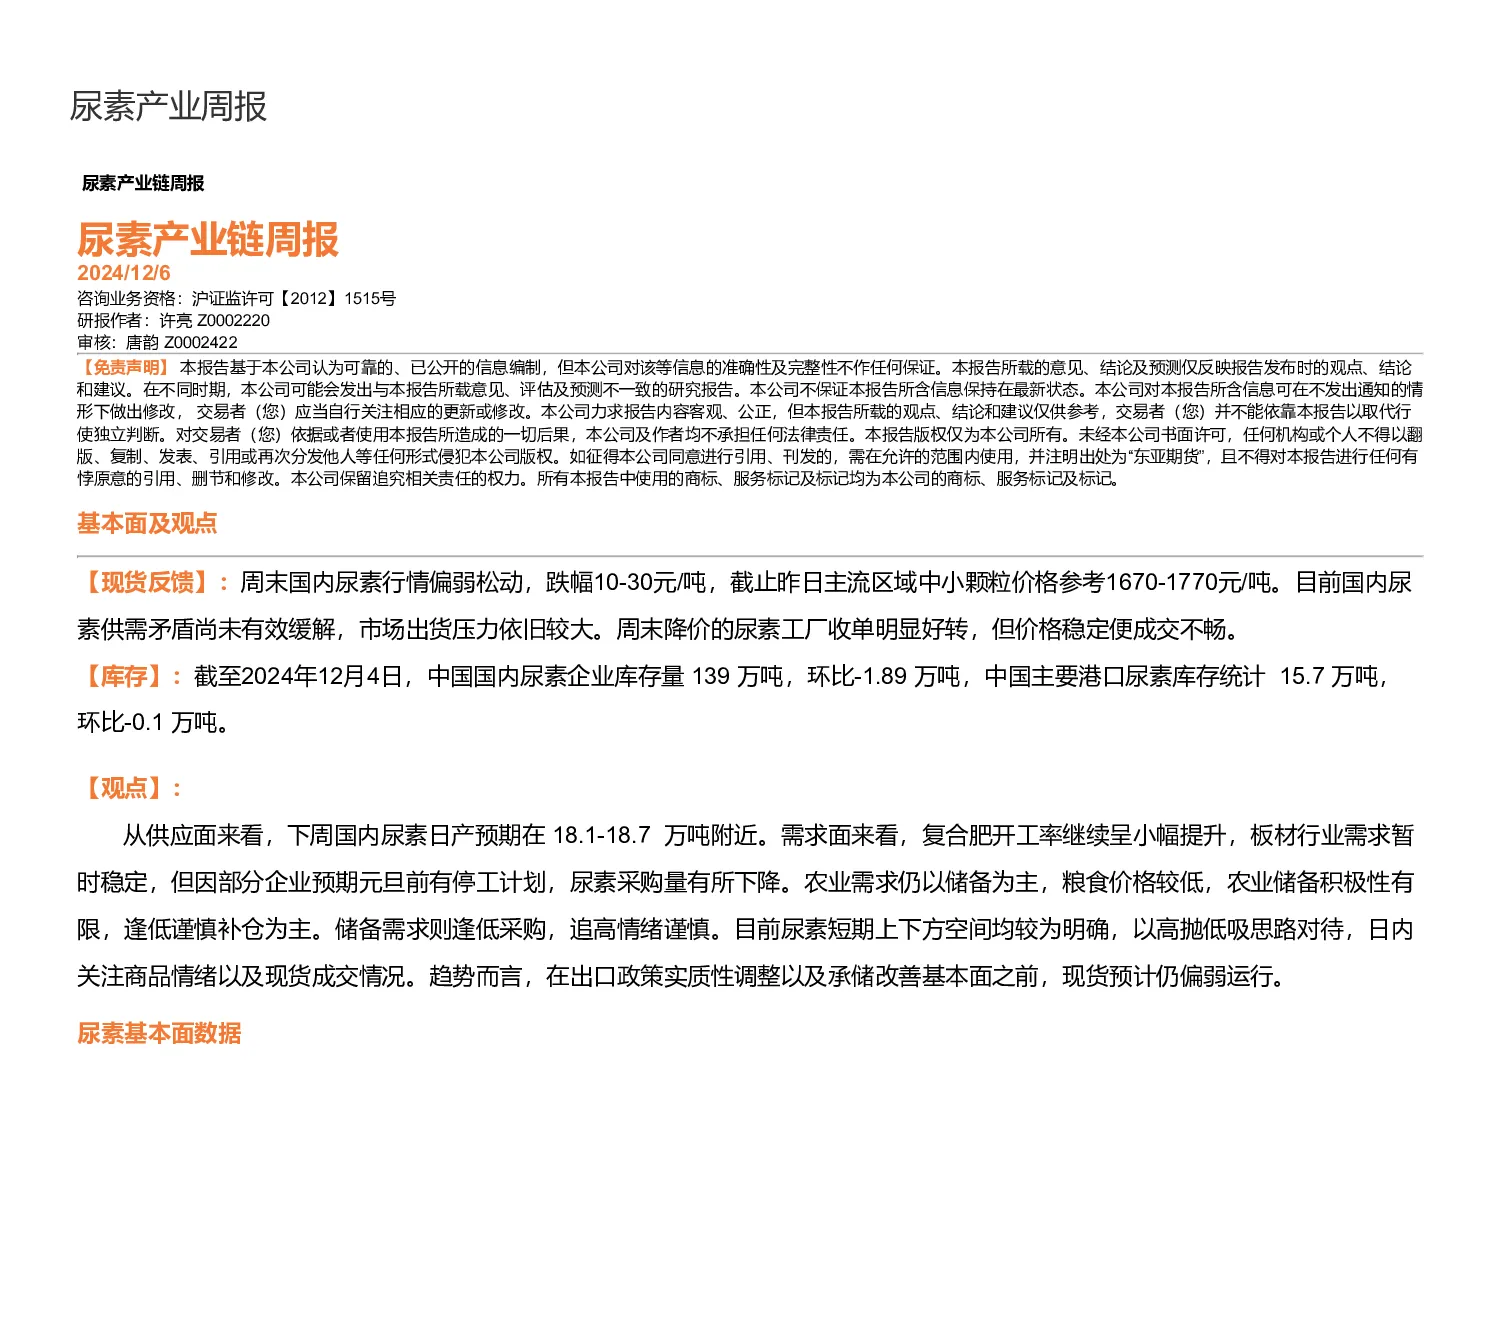
现货反馈
- 周末国内尿素行情偏弱松动,跌幅10-30元/吨,主流区域中小颗粒价格参考1670-1770元/吨。
- 国内尿素供需矛盾尚未有效缓解,市场出货压力依旧较大。
- 周末降价后尿素工厂收单明显好转,但价格稳定时成交不畅。
库存
- 截至2024年12月4日,中国国内尿素企业库存量139万吨,环比下降1.89万吨。
- 中国主要港口尿素库存统计15.7万吨,环比下降0.1万吨。
观点
- 供应面:下周国内尿素日产预期在18.1-18.7万吨附近。
- 需求面:
- 复合肥开工率继续小幅提升。
- 板材行业需求暂时稳定,但部分企业预期元旦前停工,尿素采购量下降。
- 农业需求以储备为主,粮食价格较低,储备积极性有限,逢低谨慎补仓。
- 储备需求逢低采购,追高情绪谨慎。
- 短期市场:尿素短期上下方空间明确,建议高抛低吸,关注商品情绪及现货成交情况。
- 趋势:在出口政策实质性调整及承储改善基本面之前,现货预计仍偏弱运行。