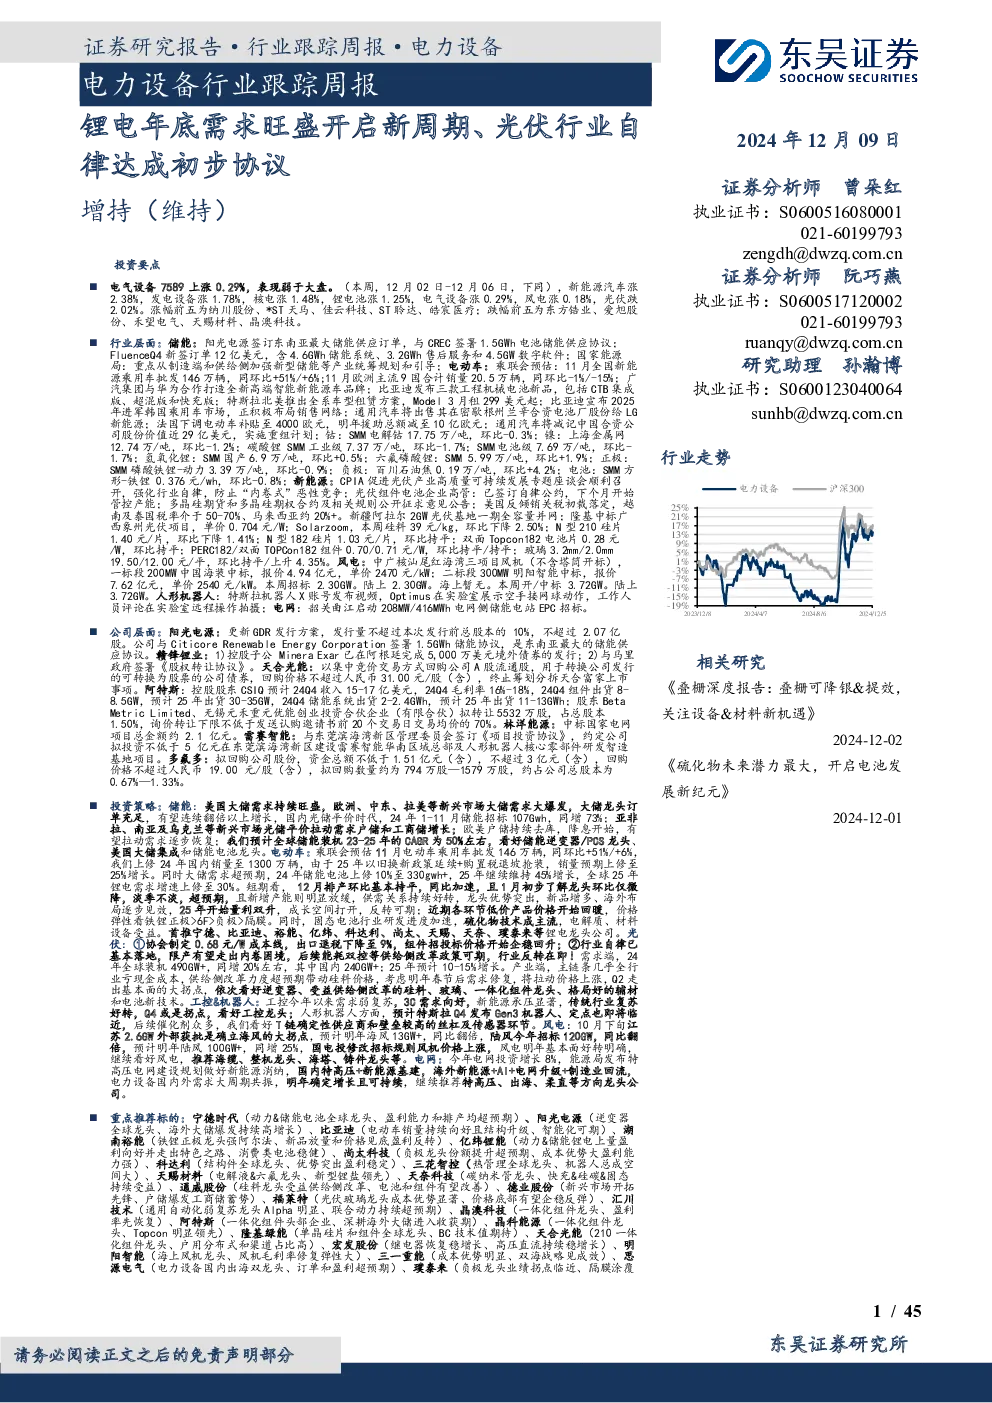
核心观点与关键数据
电气设备板块整体表现弱于大盘,但细分领域呈现分化。
- 行业层面:
- 储能: 阳光电源签订东南亚最大储能供应订单;FluenceQ4新签订单12亿美元;国家能源局加强产业统筹规划;美国大储需求旺盛,预计2025年增速40%。
- 电动车: 乘联会预估11月新能源乘用车批发销量146万辆,同环比+51%/+6%;广汽集团与华为合作打造高端智能新能源车品牌;比亚迪发布三款工程机械电池新品;特斯拉北美推出全系车型租赁方案;比亚迪2025年进军韩国乘用车市场;通用汽车出售其在密歇根州合资电池厂股份给LG新能源;法国下调电动车补贴。
- 钴、镍、碳酸锂、氢氧化锂、六氟磷酸锂、磷酸铁锂、负极材料、电池: 价格环比有所下降,但行业整体库存降幅放缓。
- 光伏: CPIA促进光伏产业高质量可持续发展专题座谈会召开,强化行业自律;组件招投标价格开始企稳回升;多晶硅期货和多晶硅期权合约及相关规则公开征求意见;美国反倾销关税初裁落定,越南及泰国税率介于50-70%。
- 风电: 中广核汕尾红海湾三项目风机开标,中国海装、明阳智能中标。
- 人形机器人: 特斯拉机器人Optimus展示空手接网球动作。
- 电网: 韶关曲江启动208MW/416MWh电网侧储能电站EPC招标。
- 公司层面: 阳光电源更新GDR发行方案;赣锋锂业发行境外债券并签署股权转让协议;天合光能回购公司A股流通股;阿特斯控股股东预计24Q4收入15-17亿美元;林洋能源中标国家电网项目;雷赛智能签订项目投资协议;多氟多拟回购公司股份;...
研究结论:
- 储能: 美国大储需求持续旺盛,欧洲、中东、拉美等新兴市场大储需求大爆发,大储龙头订单充足,有望连续翻倍以上增长;国内光储平价时代,预计全球储能装机23-25年的CAGR为50%左右。
- 电动车: 25年全球锂电需求增速上修至30%,短期淡季不淡,产业链盈利反转在即;国内电动车销量超预期,预计24年销量1300万辆,同比增37%,25年有望达到25%增长;全球储能24年需求上修10%至330GWh,25年继续维持45%增长。
- 光伏: 行业自律已基本落地,限产有望走出内卷困境,后续能耗双控等供给侧改革政策可期,行业反转在即!24年全球装机490GW+,同增20%左右,其中国内240GW+;25年预计10-15%增长。
- 风电: 10月下旬江苏2.6GW外部获批是确立海风的大拐点,预计明年海风13GW+,同比翻倍,陆风今年招标120GW,同比翻倍,预计明年陆风100GW+,同增25%。
- 电网: 2023年特高压高速推进,2024年有望开工“5直3交”;国内特高压+新能源基建,海外新能源+AI+电网升级+制造业回流,电力设备国内外需求大周期共振,明年确定增长且可持续。
投资策略:
- 储能: 看好储能逆变器/PCS龙头、美国大储集成和储能电池龙头。
- 电动车: 首推宁德时代、比亚迪、裕能、亿纬、科达利、尚太、天赐、天奈、璞泰来等锂电龙头公司。
- 光伏: 依次看好逆变器、受益供给侧改革的硅料、玻璃、一体化组件龙头、格局好的辅材和电池新技术。
- 工控&机器人: 看好工控龙头;看好T链确定性供应商和壁垒较高的丝杠及传感器环节。
- 风电: 继续看好风电,推荐海缆、整机龙头、海塔、铸件龙头等。
- 电网: 继续推荐特高压、出海、柔直等方向龙头公司。
重点推荐标的: 宁德时代、阳光电源、比亚迪、湖南裕能、亿纬锂能、尚太科技、科达利、三花智控、天赐材料、天奈科技、通威股份、德业股份、福莱特、汇川技术、晶澳科技、阿特斯、晶科能源、隆基绿能、天合光能、...
风险提示: 投资增速下滑,政策不达市场预期,价格竞争超市场预期。