一、上周市场回顾与回顾
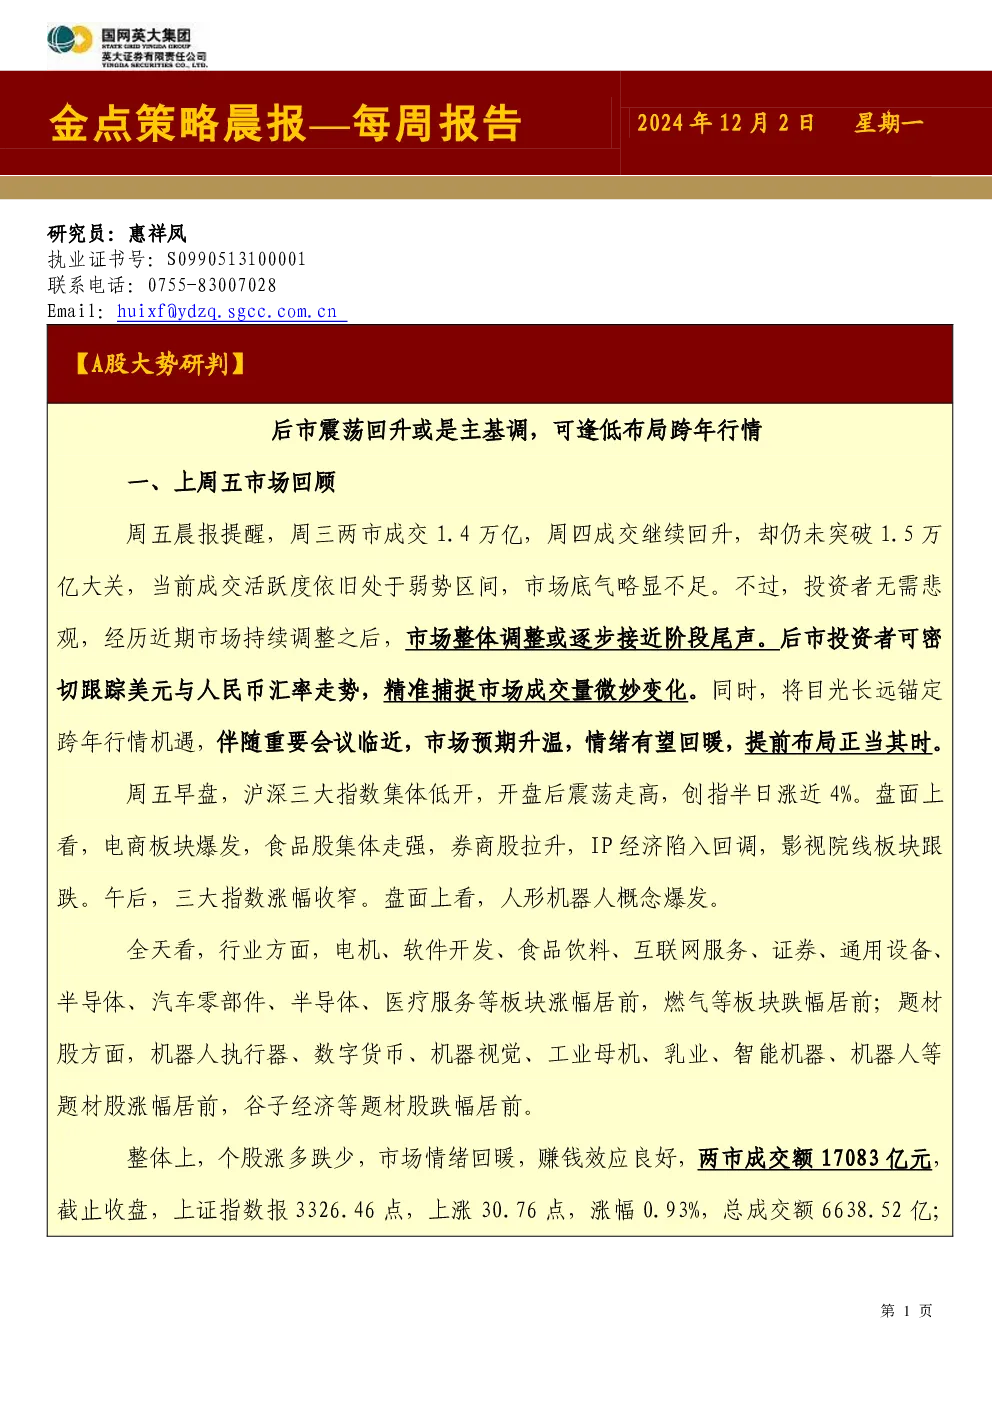
- 上周五(12月2日)市场低开高走,三大指数上涨,成交额17083亿元,市场情绪回暖。
- 上周市场探底回升,沪指涨1.81%,深成指涨1.66%,创业板涨2.23%,科创50涨3.92%。
- 周一至周三市场震荡调整,周四因成交萎缩再度回落,周五成交放大,大消费、券商、机器人等板块领涨。
二、上周盘面点评
- 消费股走强:乳业、食品饮料、商业百货等大众消费品板块持续上涨,受益于估值低、政策刺激(消费券、降息)及国新办发布会提振。
- 旅游酒店板块走强:中国对9国实施免签政策,未来38国免签,刺激旅游消费。
- 纺织服装板块走强:全国降温带动冬装销售旺季,消费券及补贴刺激动销,估值偏低。
- 并购重组概念股大涨:深圳发布《行动方案》,支持上市公司并购重组,推动市值提升。
- IP经济概念股回调:“谷子经济”概念周五回调,可关注具备全产业链能力的IP龙头,传媒行业受益AI技术发展。
- 泛AI主题活跃:AI语料、ChatGPT等概念周五继续活跃,OpenAI将发布AI智能体,后续需关注业绩兑现能力。
- 机器人概念股大涨:天工开源计划推动具身智能技术落地,工业机器人行业受益政策及内生增长,国产人形机器人有望商业化。
三、后市大势研判
- 震荡回升为主基调:成交虽回升但离2万亿有差距,美元波动放缓人民币贬值压力减轻,12月重要会议提振政策预期。
- 投资主线:化债受益行业、新质生产力(AI、机器人)、并购重组、内需消费。
- 政策对冲必要性加大:外部压力下,年底及明年增量政策或加码。
四、晨早参考短信
- 重申逢低布局跨年行情,跟踪化债受益行业、新质生产力、并购重组、内需消费。
- 上周市场走势符合预期,成交温和回升,后市震荡回升,资金逐步博弈12月重要会议。