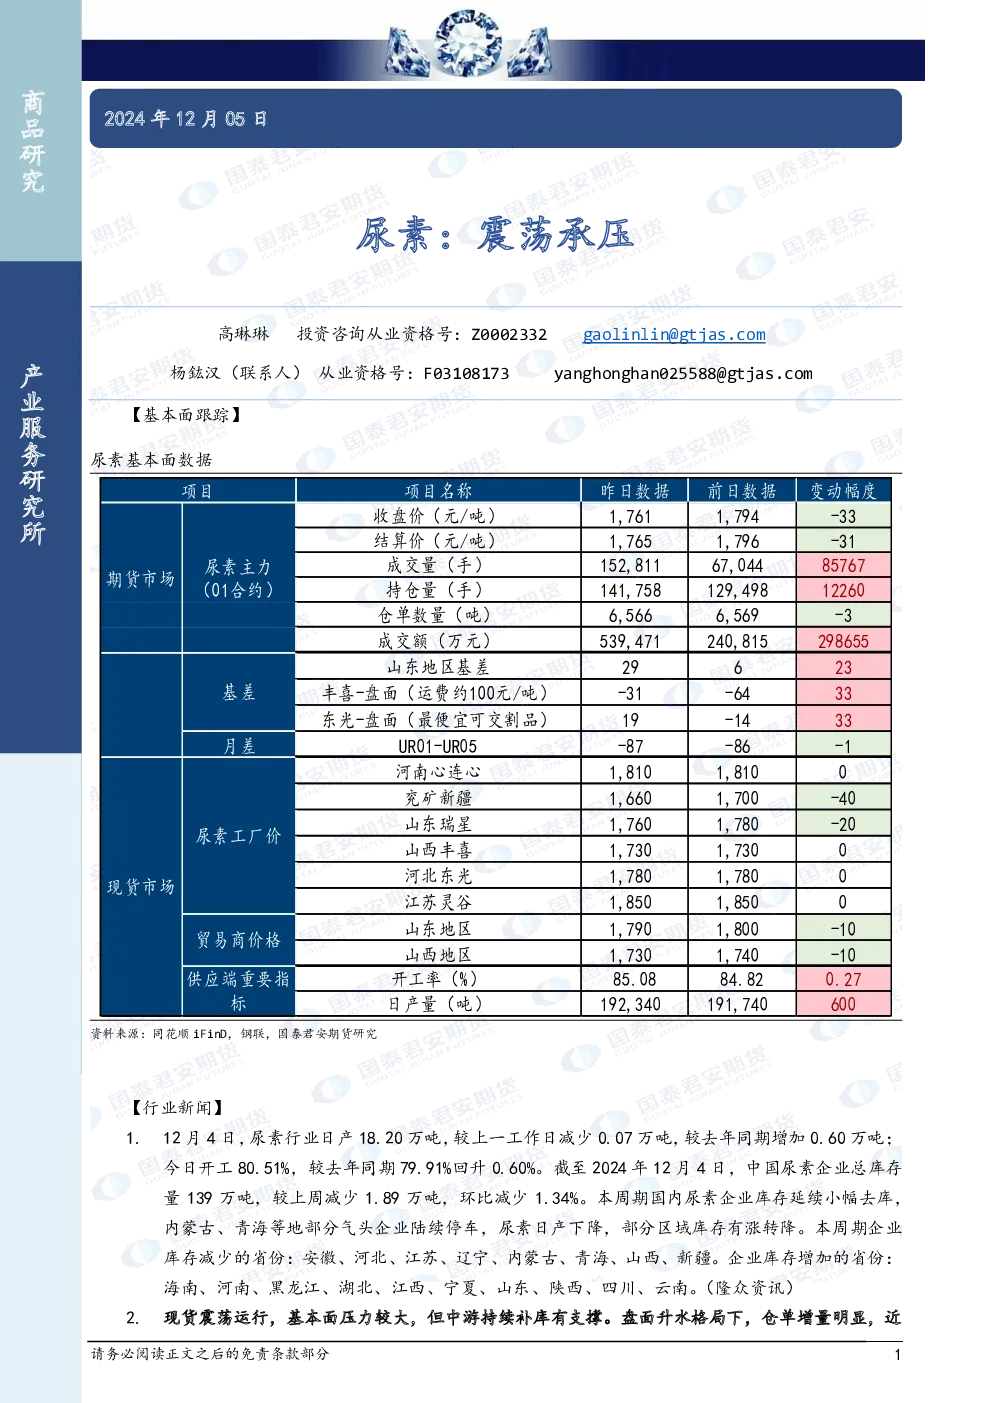
【基本面跟踪】
尿素行业12月4日日产18.20万吨,较上周减少0.07万吨,较去年同期增加0.60万吨;开工率80.51%,较去年同期回升0.60%。总库存139万吨,较上周减少1.89万吨,环比下降1.34%,内蒙古、青海等地部分气头企业停车导致日产下降,部分区域库存去库。库存减少省份包括安徽、河北、江苏、辽宁、内蒙古、青海、山西、新疆;库存增加省份包括海南、河南、黑龙江、湖北、江西、宁夏、山东、陕西、四川、云南。
【现货与期货分析】
现货震荡运行,基本面压力较大但中游补库提供支撑。盘面升水格局下仓单增量明显,近端交割压力增加。预计价格中枢将小幅下移,波动率受抑制。上方空间受限,因行业高产量、高库存的弱现实状态制约价格弹性,UR2501合约升水90-100元/吨附近无套利空间,现货跟涨乏力。下方支撑在1650-1700元/吨的气头现金流成本线,期货出口和承储预期下或维持平水或小幅升水,1700-1750元/吨区间支撑较强。
【趋势强度】
尿素趋势强度:-1(偏弱)。
【核心观点与研究结论】
- 短期尿素价格预计呈现抵抗式小幅下移,日内波动关注现货成交及大宗商品情绪。
- 上方空间不足,强预期难推涨盘面,基本面矛盾突出制约价格弹性。
- 下方支撑明确,期货1700-1750元/吨区间较稳固,现金流成本线1650-1700元/吨提供底部缓冲。
- 行业高库存、高产量状态持续,供需矛盾压制价格上行空间。