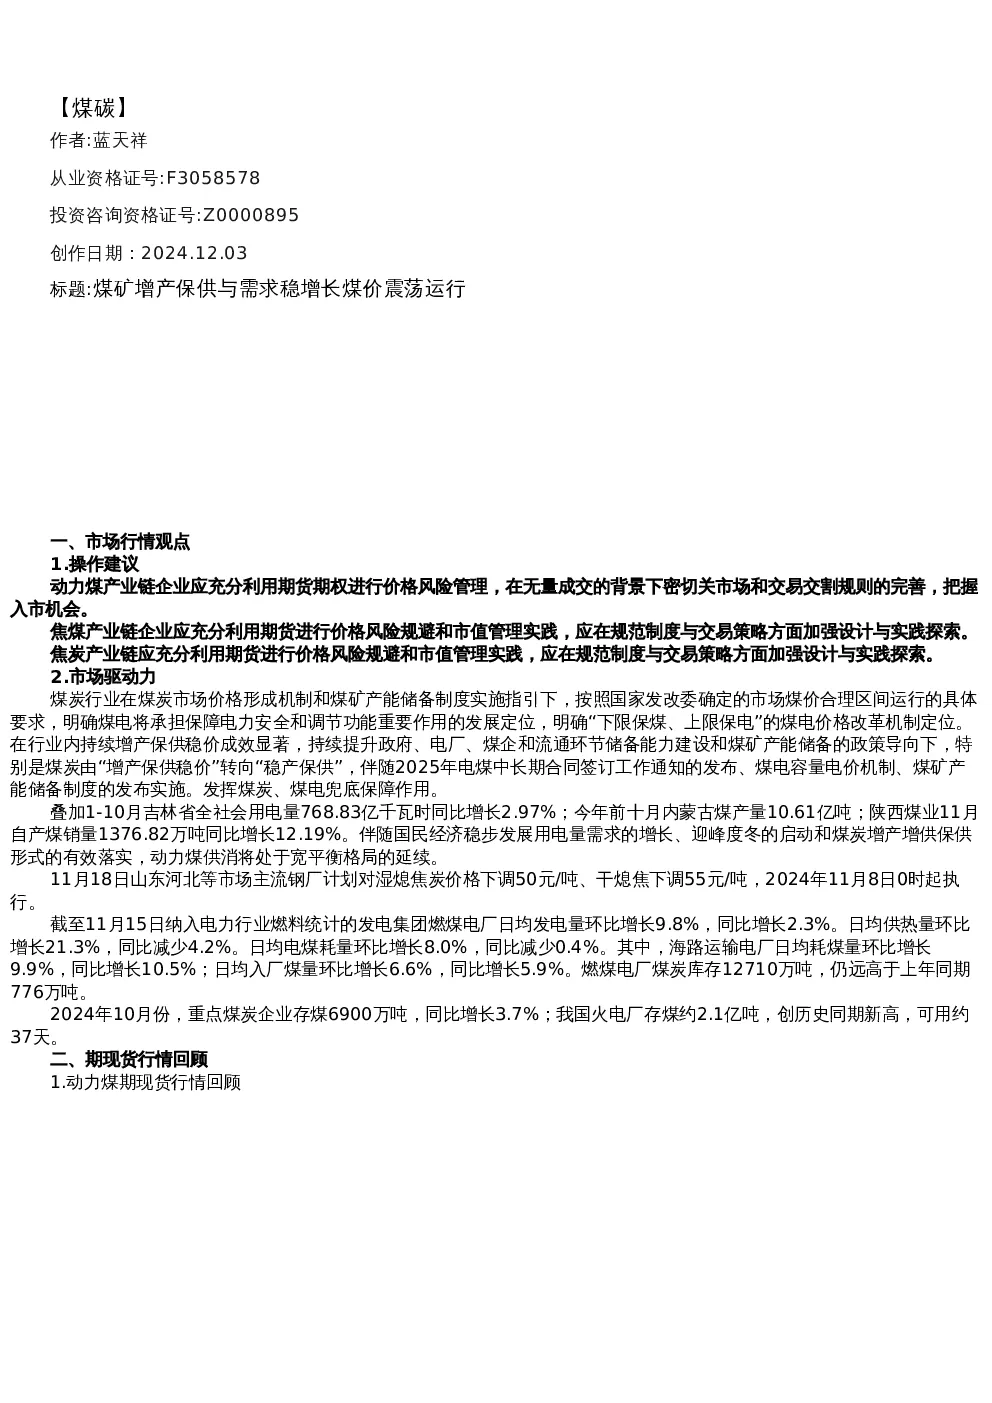
煤炭行业
- 市场行情观点:动力煤产业链企业应利用期货期权进行价格风险管理,关注市场交割规则;焦煤和焦炭产业链企业应利用期货规避风险并加强交易策略设计。
- 市场驱动力:煤炭行业在政策指导下运行,煤电承担保障电力安全和调节功能,煤炭由“增产保供稳价”转向“稳产保供”。2025年电煤中长期合同签订、煤电容量电价机制、煤矿产能储备制度将发挥兜底保障作用。国民经济稳步发展带动用电量增长,迎峰度冬启动,煤炭增产增供保供有效落实,动力煤供消处于宽平衡格局。
- 关键数据:1-10月内蒙古煤产量10.61亿吨,陕西煤业11月自产煤销量1376.82万吨同比增长12.19%;1-10月吉林省全社会用电量同比增长2.97%;11月发电集团燃煤电厂日均发电量环比增长9.8%,同比增长2.3%;火电厂存煤约2.1亿吨,创历史同期新高,可用约37天。
- 期现货行情回顾:动力煤期现货行情回顾内容缺失。
- 行业要闻:
- 陕西煤业11月自产煤销量同比增长12.19%。
- 内蒙古前十月原煤产量10.61亿吨,居全国第一。
- 吉林省1-10月全社会用电量同比增长2.97%。
碳酸锂
- 行情回顾:12月3日SMM电池级碳酸锂指数价格78145元/吨,环比下跌142元/吨;主力合约LC2501收盘价78000元/吨,下行300元/吨。
- 多空因素:
- 需求端:中汽协数据显示10月汽车产销环比增长,新能源汽车产销同比分别增长48%和49.6%,1-10月新能源汽车销量占汽车总销量39.6%。
- 供应端:韩系动力电池制造商第三季度全球市占率环比下降2.7个百分点至23.4%。
- 电力市场:中电联数据显示1-10月全国电力市场交易电量同比增长9.5%,占全社会用电量比重为62.2%。
- 观点总结:碳酸锂价格利多来自需求端,但市场担忧补贴退坡后需求“淡季更淡”。下游材料厂对年后订单不确定性高,年末去库存预期增强,采买情绪谨慎。上游锂盐厂挺价意愿强烈,贸易商对后续需求乐观,带动成交量及现货价格小幅上行。
- 免责声明:报告信息源于公开资料,不构成投资建议,不保证准确性,操作风险自负。