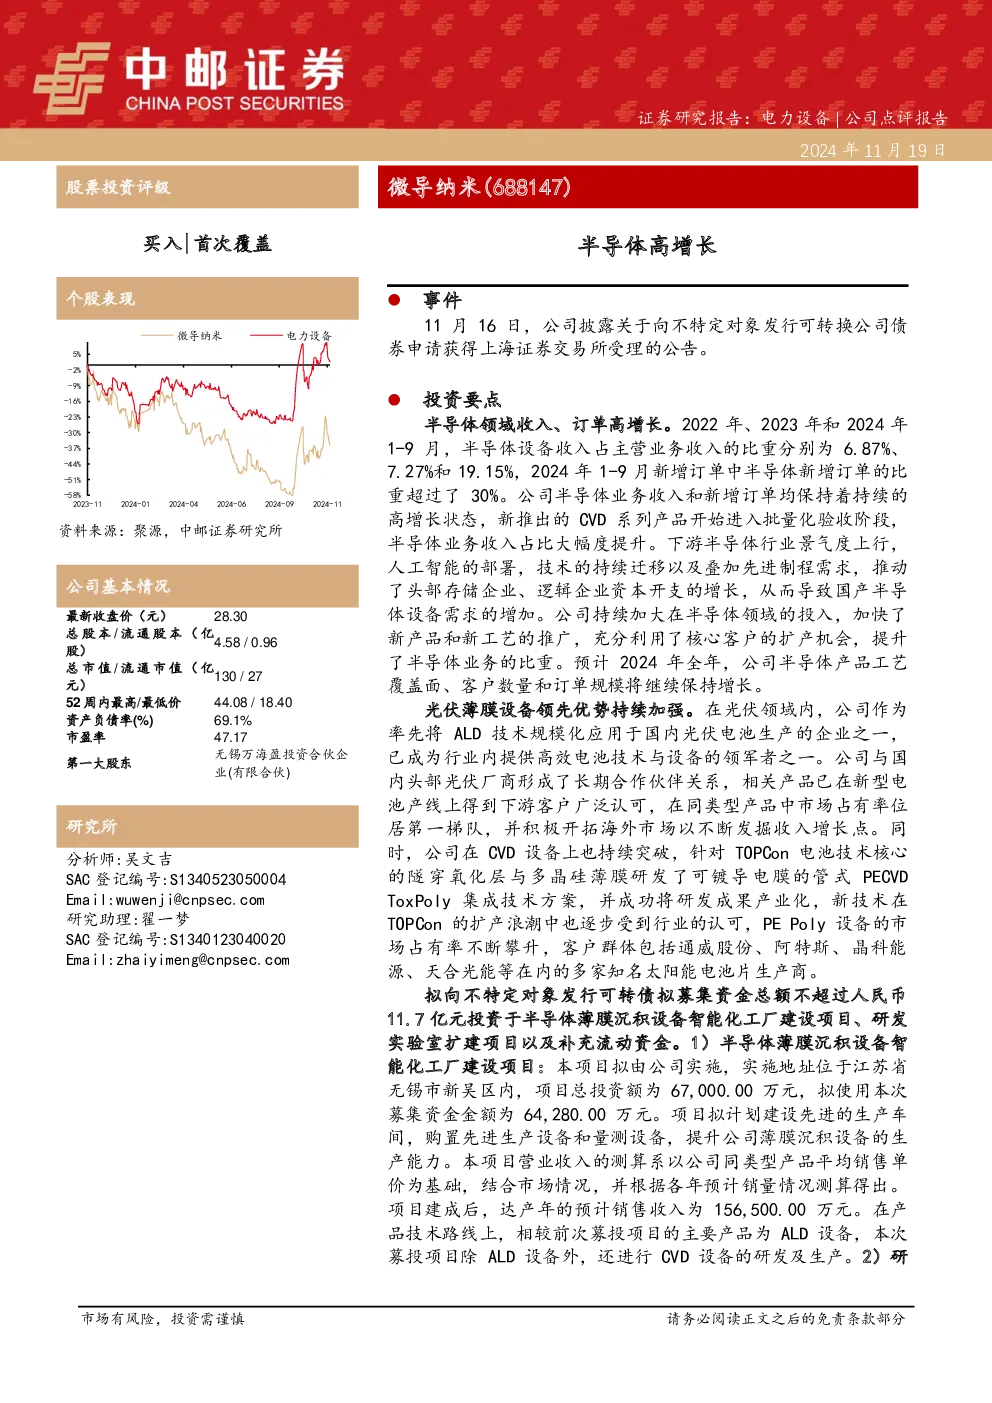
核心观点与关键数据
- 半导体业务高增长:公司半导体设备收入占比从2022年的6.87%提升至2024年1-9月的19.15%,2024年1-9月新增订单中半导体订单占比超过30%。CVD系列产品进入批量化验收阶段,推动半导体业务收入占比大幅提升。受益于下游半导体行业景气度上行、人工智能部署、技术迁移及先进制程需求,头部存储和逻辑企业资本开支增长,带动国产半导体设备需求增加。公司持续加大半导体领域投入,新产品和新工艺推广加速,充分利用核心客户扩产机会,预计2024年全年半导体产品工艺覆盖面、客户数量和订单规模将持续增长。
- 光伏薄膜设备领先优势:公司作为率先将ALD技术规模化应用于国内光伏电池生产的企业,已成为行业领军者之一,市场占有率位居第一梯队。与国内头部光伏厂商形成长期合作关系,产品在新型电池产线上得到广泛认可。积极开拓海外市场,CVD设备上持续突破,针对TOPCon电池技术研发的管式PECVD ToxPoly集成技术方案成功产业化,市场占有率不断攀升,客户包括通威股份、阿特斯等知名企业。
投资建议与财务预测
- 投资建议:首次覆盖,给予“买入”评级。预计公司2024/2025/2026年分别实现收入25.18/35.63/44.41亿元,归母净利润分别为3.0/5.1/6.7亿元,对应2024-2026年PE分别为43倍、25倍、19倍。
项目与募资计划
- 募资用途:拟向不特定对象发行可转债募集资金不超过11.7亿元,用于半导体薄膜沉积设备智能化工厂建设项目(投资额6.7亿元)、研发实验室扩建项目(投资额4.3亿元)以及补充流动资金。
风险提示
- 技术迭代及新产品开发风险;新产品验证进度及市场发展不及预期;季节业绩波动;经营业绩波动甚至亏损;存货跌价;研发投入未能有效转化;应收账款回收;行业周期波动和产业政策变化;国际贸易摩擦加剧。
公司简介
- 中邮证券是中国邮政集团有限公司绝对控股的证券类金融子公司,具备多项证券业务资格,在全国多地设有分支机构,提供全方位专业化的证券投、融资服务。