国内外需求回顾及展望
1.1 2024前九月国内光伏装机情况良好
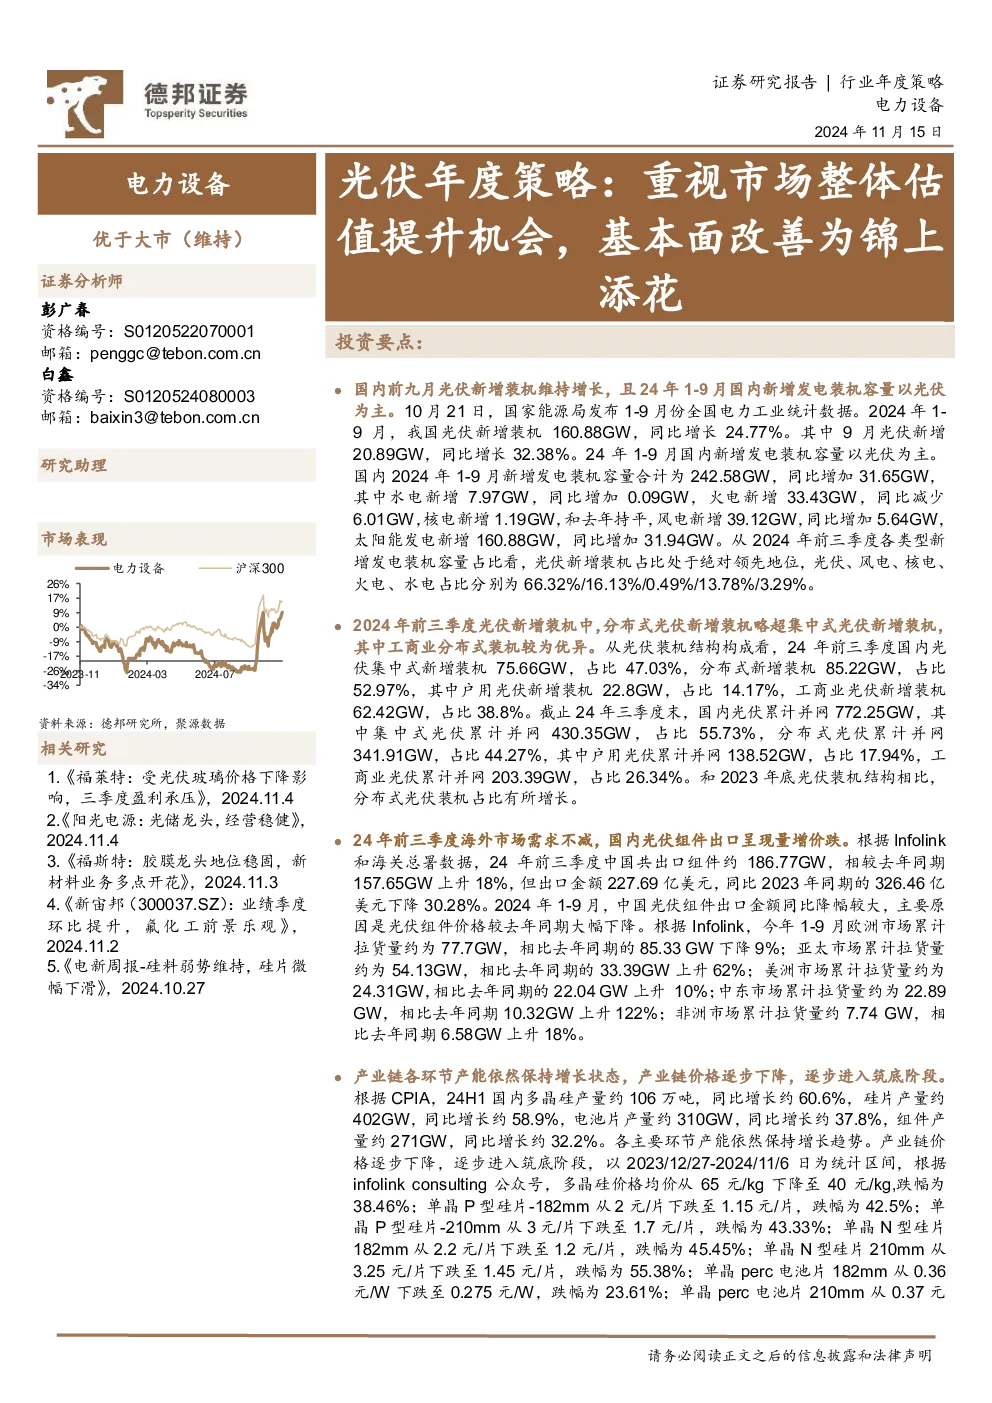
- 2024年1-9月,中国光伏新增装机160.88GW,同比增长24.77%,其中9月新增20.89GW,同比增长32.38%。
- 1-9月国内新增发电装机容量以光伏为主,合计242.58GW,同比增长31.65GW,光伏占比66.32%。
- 截止2024年9月,光伏累计装机容量772.92GW,占全国累计发电装机容量比重为24.46%,较2023年末上升。
- 1-9月分布式光伏新增装机略超集中式,其中工商业分布式表现优异。
- 9月光伏累计并网中,集中式占比55.73%,分布式占比44.27%,分布式占比较2023年底有所增长。
- 分省看,江苏、新疆(含新疆兵团)、广东为新增装机前三省份;山东、河北、江苏为累计装机前三省份。
- 1-9月新增地面电站75.66GW,前三省份为新疆(含新疆兵团)、云南、青海;新增分布式光伏85.22GW,前三省份为江苏、浙江、广东。
- 户用新增装机22.8GW,前三省份为江苏、安徽、山东;工商业分布式新增62.42GW,前三省份为江苏、浙江、广东。
1.2 海外市场需求不减,出口整体呈现量增价跌
- 2024年前三季度,中国光伏组件出口约186.77GW,同比增长18%,但出口金额227.69亿美元,同比下降30.28%。
- 欧洲市场今年一至九月累计拉货量约77.7GW,同比下降9%,预计明年需求可能增长。
- 亚太市场今年一至九月累计拉货量约54.13GW,同比增长62%,主要受印度市场带动。
- 美洲市场今年一至九月累计拉货量约24.31GW,同比增长10%,巴西市场增长明显。
- 中东市场今年一至九月累计拉货量约22.89GW,同比增长122%,沙特政府加大光伏发展力度。
- 非洲市场今年一至九月累计拉货量约7.74GW,同比增长18%,南非市场因关税课征需求疲软。
- 2024年上半年欧洲仍为最大出口市场,但市场份额下降,亚洲份额增加。
- 预计后续主要国家拉货动能将持平或微幅增量,欧洲需求受限,亚太市场受印度政策影响。
供给侧:产能仍增长,多企业利润下降
2.1 主产业链各环节产能仍增长
- 2024H1国内多晶硅产量约106万吨,同比增长约60.6%;硅片产量约402GW,同比增长约58.9%;电池片产量约310GW,同比增长约37.8%;组件产量约271GW,同比增长约32.2%。
2.2 产业链价格震荡走低,逐步进行筑底环节
- 2023/12/27-2024/11/6日,多晶硅价格均价从65元/kg下降至40元/kg,跌幅38.46%;硅片、电池片、组件、光伏玻璃等价格跌幅均超过20%。
2.3 产业链多环节陷入亏损
- 2024Q1-Q3样本公司实现营业收入5108.15亿元,同比下降26.60%;归母净利润-117.53亿元,同比下降115%。
- 主产业链和辅材环节普遍较差,硅料、硅片、电池片、组件、胶膜、玻璃等环节收入和净利润均下降明显。
- 逆变器环节营收和净利润微增,银浆环节呈现增收不增利。
- 24Q3多环节毛利率和净利率环比改善明显,硅料、硅片、电池片、组件环节环比提升明显。
估值:PB处于底部,安全边际较高
- 截止2024年11月11日,Wind光伏指数(884045)最大回撤达64.21%,PB当前为2.28,处于近十年底部区域。
政策:供需双侧发力为光伏板块基本面筑底
- 中国光伏行业协会召开专题座谈会,强调行业自律,防止恶性竞争,推动落后产能退出。
- 协会测算出2024年10月份光伏组件成本为0.68元/W,期望为市场提供参考。
- 国家发改委等六部门发布《关于大力实施可再生能源替代行动的指导意见》,提出多项促进光伏发展的政策。
投资建议
- 关注全年业绩确定性相对较高的龙头企业:阳光电源、德业股份、福斯特、福莱特。
- 关注逆变器环节:锦浪科技、固德威、上能电气、盛弘股份、禾迈股份、昱能科技等。
- 关注盈利有望逐渐修复的龙头企业:隆基绿能、TCL中环、晶澳科技、天合光能、阿特斯。
- 关注竞争格局良好,个股弹性较大的辅材环节:聚和材料、海优新材、中信博等。
风险提示
- 行业竞争加剧风险
- 行业政策变化风险
- 行业增速放缓风险