核心观点与关键数据
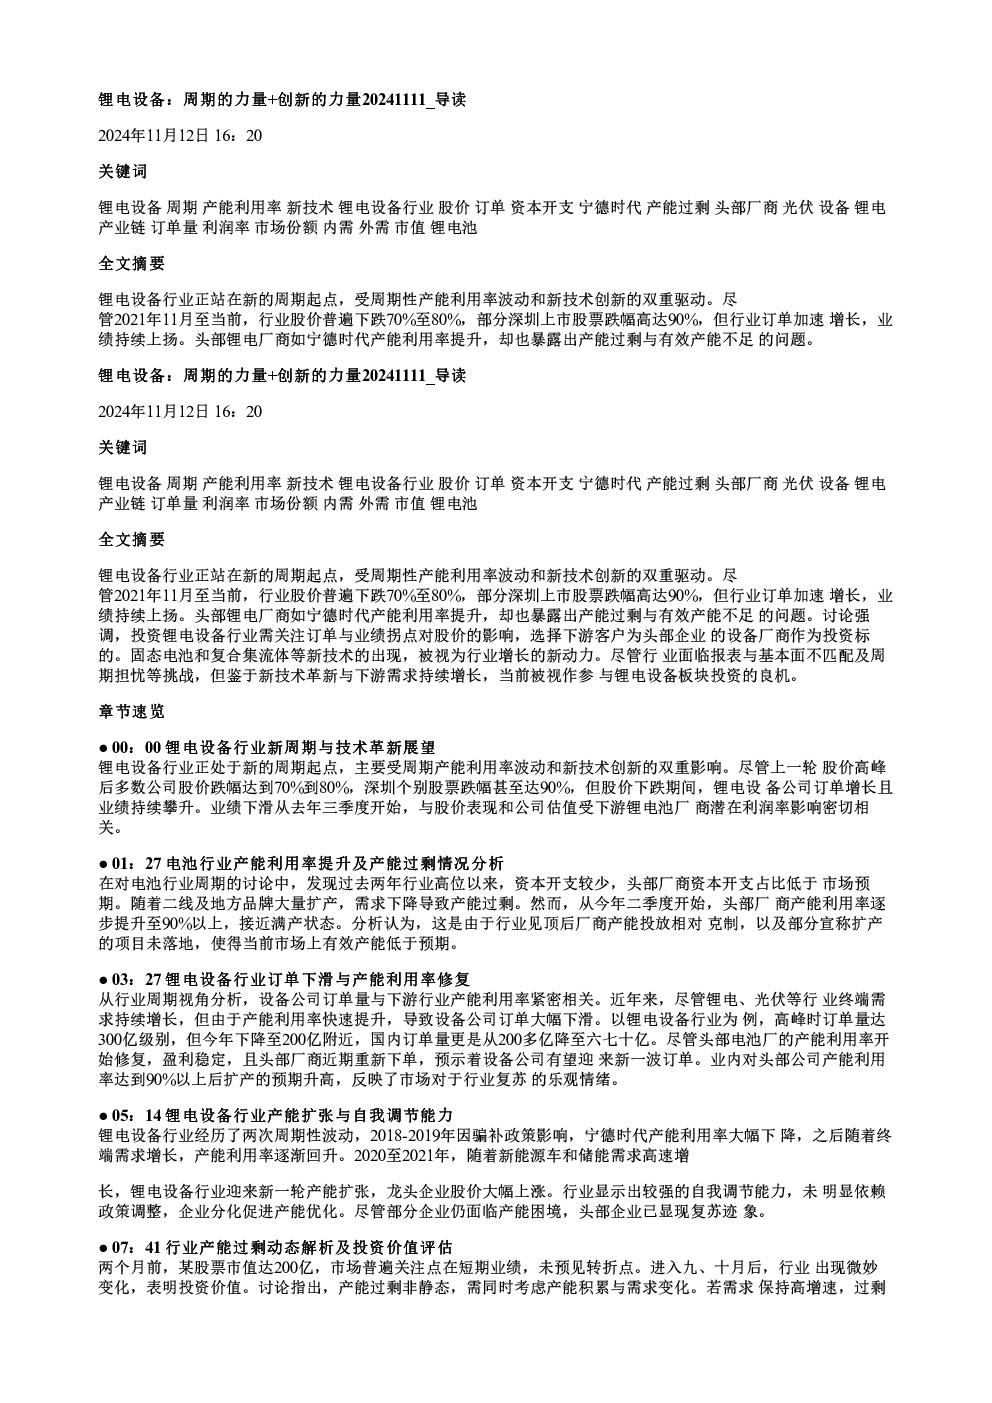
锂电设备行业正站在新的周期起点,受周期性产能利用率波动和新技术创新的双重驱动。尽管2021年11月以来行业股价普遍下跌70%至80%,部分深圳上市股票跌幅高达90%,但行业订单加速增长,业绩持续上扬。
关键数据:
- 上一轮锂电设备股价高点:2021年11月左右。
- 目前股价跌幅:多数公司跌幅70%至80%,深圳个别股票跌幅达90%。
- 行业订单量:高峰时达300亿级别,今年下降至200亿附近,国内订单量从200多亿降至六七十亿。
- 头部电池厂产能利用率:已逐步修复至90%以上,接近满产状态。
- 资本开支:过去2到3年,头部电池厂商资本开支占比远低于市场份额水平。
- 海外订单增速:预计达到50%至100%。
研究结论
-
周期与产能分析:
- 行业经历两次周期性波动,2018-2019年因骗补政策影响,宁德时代产能利用率大幅下降;2020至2021年,随着新能源车和储能需求高速增长,行业迎来新一轮产能扩张。
- 当前头部电池厂产能利用率提升,暴露出产能过剩与有效产能不足的问题,但市场预期头部企业将逐步扩产。
-
订单与业绩:
- 设备公司订单量与下游行业产能利用率紧密相关,近年来因产能利用率快速提升,订单大幅下滑。
- 头部电池厂产能利用率修复,盈利稳定,近期重新下单,预示设备公司有望迎来新一波订单。
- 业绩下滑始于去年三季度,与股价表现和公司估值受下游锂电池厂商潜在利润率影响密切相关。
-
新技术影响:
- 固态电池和复合集流体等新技术被视为行业增长新动力。
- 固态电池技术切换导致单机瓦设备价值量增加1.5至2倍,现有设备需更换以适应新工艺。
- 复合集流体技术成熟度逐渐获得认可,部分车厂计划导入该技术。
-
投资策略:
- 订单量转折点通常预示股价转折点,目前处于行业拐点。
- 建议关注下游客户为头部企业的设备制造商,如先导、联营航星等,以及利元亨等跌幅较大、可能具有较高弹性的公司。
- 行业市盈率水平相对合理,是参与投资的理想时机。
- 下游行业秩序改善,设备公司已走向全球市场,本轮周期可能进入更成熟、估值更理性的阶段。
-
报表与基本面匹配:
- 报表与基本面匹配度至关重要,当前行业整体持平,但企业订单量和利润空间面临压力。
- 预计今年第四季度设备板块订单量将转折,海外订单增速快于国内,显示上市公司结构优化趋势。
- 业绩下滑主要源于人力成本增加和收入确认延后,但中枢利润率已显示周期向上恢复力量。
总结
锂电设备行业正从产能过剩中逐步恢复,头部企业产能利用率提升,订单和业绩有望迎来拐点。新技术创新如固态电池和复合集流体将推动未来需求增长,提升设备公司估值。当前行业市盈率水平合理,建议关注头部企业合作的设备制造商,以及新技术相关的高弹性标的。