【策略分析】
多塑料空PP头寸逐步止盈。大庆石化、神华新疆等检修装置重启,塑料开工率升至85%左右的中性偏低水平,新增产能英力士天津投产。农膜订单和原料库存稳定,但相较往年仍偏低;包装膜订单小幅反弹,旺季刚需支撑较强。整体PE下游开工率小幅反弹,仍处近年同期最低位。石化去库加快,库存仍处近年同期偏高水平,但与往年同期差距缩小。农膜旺季即将结束,降准、降息等利好政策刺激经济,中国制造业PMI重回扩张区间。上游原油回落,预计塑料震荡运行,建议逐步止盈离场。
【期现行情】
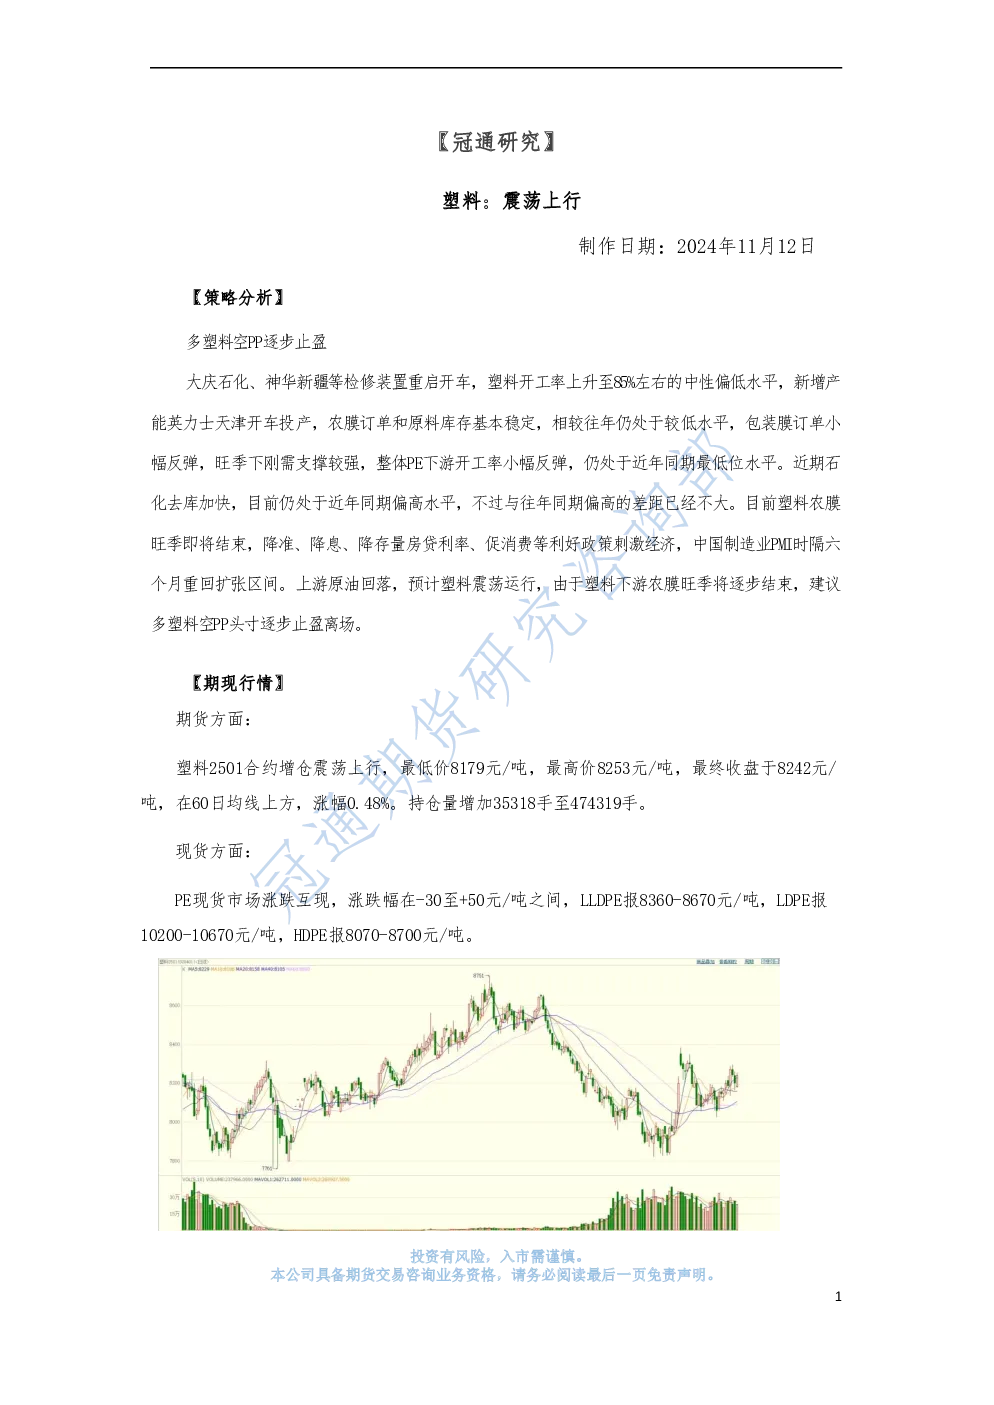
期货:塑料2501合约增仓震荡上行,收盘8242元/吨,涨幅0.48%,持仓量增35318手至474319手。
现货:PE涨跌互现,LLDPE报8360-8670元/吨,LDPE报10200-10670元/吨,HDPE报8070-8700元/吨。
【基本面跟踪】
供应端:检修装置变动不大,开工率85%,较去年同期低2个百分点。
需求端:PE下游开工率环比升0.26个百分点至45.21%,农膜订单和原料库存稳定偏低,包装膜订单反弹,刚需支撑强劲,整体开工率仍处近年同期最低位。
库存:石化库存降2万吨至70万吨,较去年同期高2.5万吨,仍处近年同期偏高水平,但差距缩小。
原料:布伦特原油01合约跌至72美元/桶,乙烯价格持平。
【研究结论】
塑料震荡运行,建议多塑料空PP头寸逐步止盈。农膜旺季结束、库存偏高但趋稳、下游刚需支撑,市场缺乏明确方向,需关注政策及需求变化。