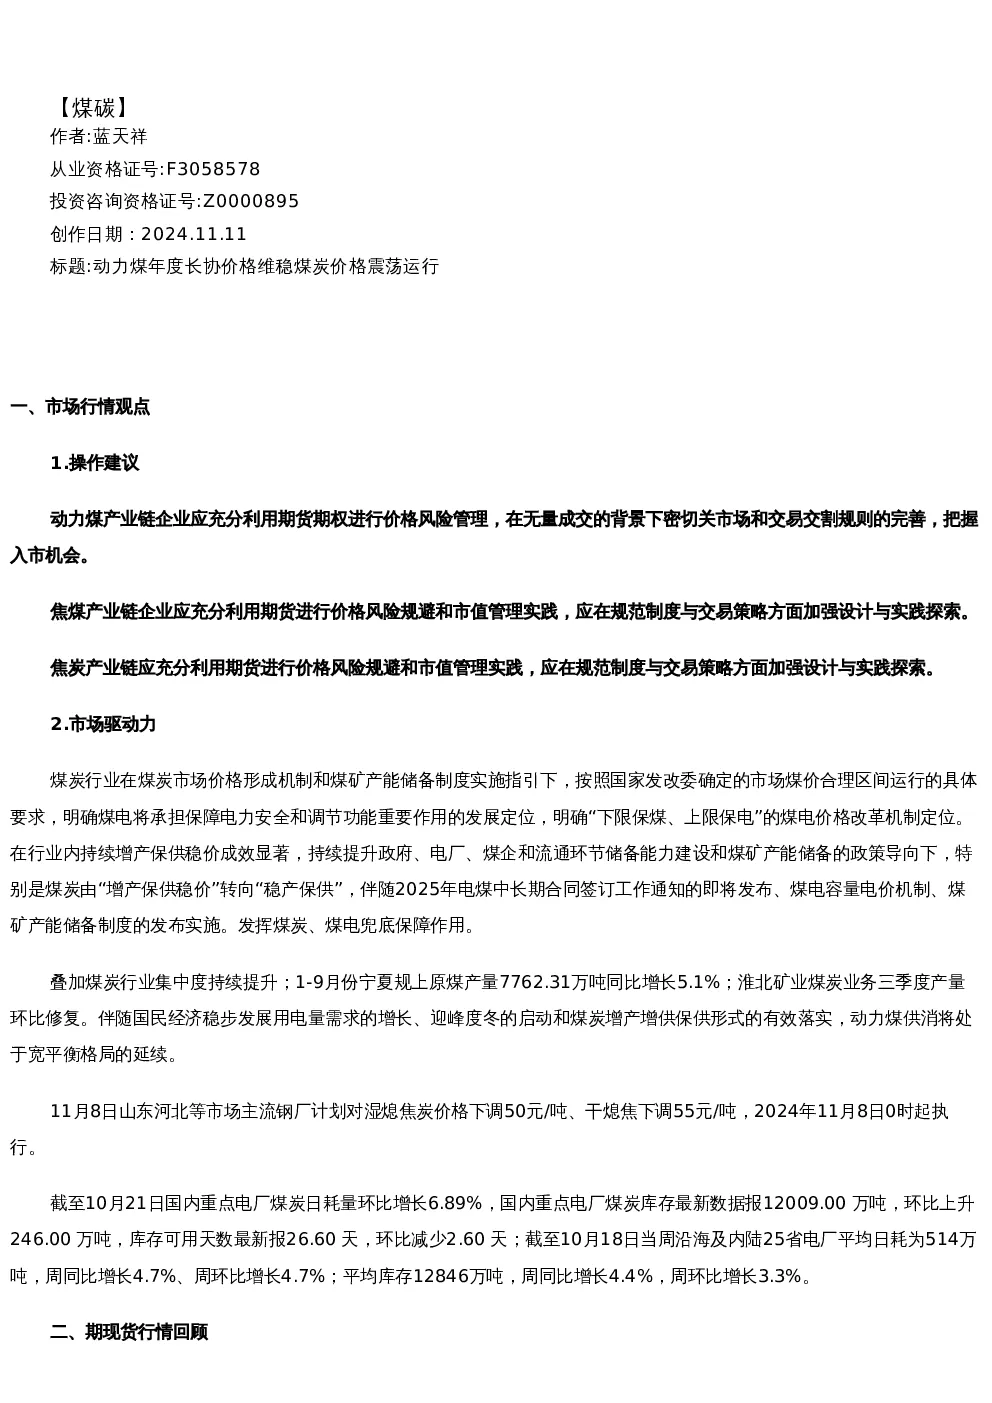
一、市场行情观点
- 操作建议:
- 动力煤产业链企业应利用期货期权进行价格风险管理,关注市场和交易规则,把握入市机会。
- 焦煤和焦炭产业链企业应利用期货进行价格风险规避和市值管理,加强制度与交易策略设计。
- 市场驱动力:
- 煤炭市场价格在发改委指导下运行,煤电承担保障电力安全和调节功能,明确“下限保煤、上限保电”机制。
- 煤炭行业增产保供成效显著,政府、电厂、煤企和流通环节储备能力提升,煤炭由“增产保供稳价”转向“稳产保供”。
- 煤炭行业集中度提升,国民经济稳步发展带动用电需求增长,迎峰度冬启动,动力煤供消处于宽平衡格局。
- 11月8日山东、河北钢厂下调焦炭采购价格,湿熄焦降50元/吨,干熄焦降55元/吨。
- 10月21日国内重点电厂煤炭日耗量环比增长6.89%,库存上升至12009.00万吨,可用天数26.60天,环比减少2.60天。
- 10月18日当周沿海及内陆25省电厂平均日耗同比增长4.7%,库存同比增长4.4%,环比增长3.3%。
二、期现货行情回顾
(具体数据未提供)
三、煤炭行业要闻
- 山东、河北地区主要钢厂自11月8日起调降焦炭采购价格:
- 河北市场:一级湿熄焦1910元/吨,一级干熄焦2175元/吨,中硫湿熄焦1710元/吨。
- 山东市场:准一级(湿熄)冶金焦1670-1680元/吨,准一级(干熄)冶金焦1990元/吨,二级冶金焦1610元/吨。
- 10月份全国煤炭进口4624.8万吨,同比增长28.5%,1-10月累计进口43536.9万吨,同比增长13.5%。
- 《中华人民共和国能源法》自2025年1月1日起施行,突出能源绿色低碳发展,鼓励可再生能源开发利用。
【碳酸锂】
一、行情回顾
- 11月11日SMM电池级碳酸锂指数价格75368元/吨,环比上涨114元/吨;电池级均价7.55万元/吨,工业级均价7.135万元/吨,均环比上涨100元/吨。
- 期货市场:主力合约LC2501收盘价80950元/吨,涨4100元/吨(5.37%)。
二、多空因素
- 乘联分会:预计2024年新能源乘用车销量1068万辆,同比增长38%,四季度预计355万辆,同比增长39%。
- 国家信息中心徐长明:预计2024年国内乘用车销量2280万辆,同比增长1.8%,以旧换新政策预计拉动销量超140万辆。
- 《中华人民共和国能源法》颁布:鼓励可再生能源和储能发展,推动能源绿色低碳转型。
三、观点总结
- 供需方面:
- 年底汽车报废更新补贴退坡可能提振新能源汽车销量,储能电池需求年底较强,带动锂电池排产上行。
- 上海有色预计11月动力电芯增产强劲,支撑碳酸锂价格。
- 春节较早,部分材料厂可能提前备库,提振年底价格。
- 政策方面:
- 短期:汽车报废更新补贴截止至2024年12月31日,可能带来需求上升,市场观点认为可能延期至2025年。
- 长期:《能源法》支持可再生能源发展,预计纯电动汽车和公共交通新能源替代加速。
- 结论:
- 年底动力电池和储能电池需求双强,碳酸锂价格受支撑,但库存和产量偏高仍存在下行压力。