摘要
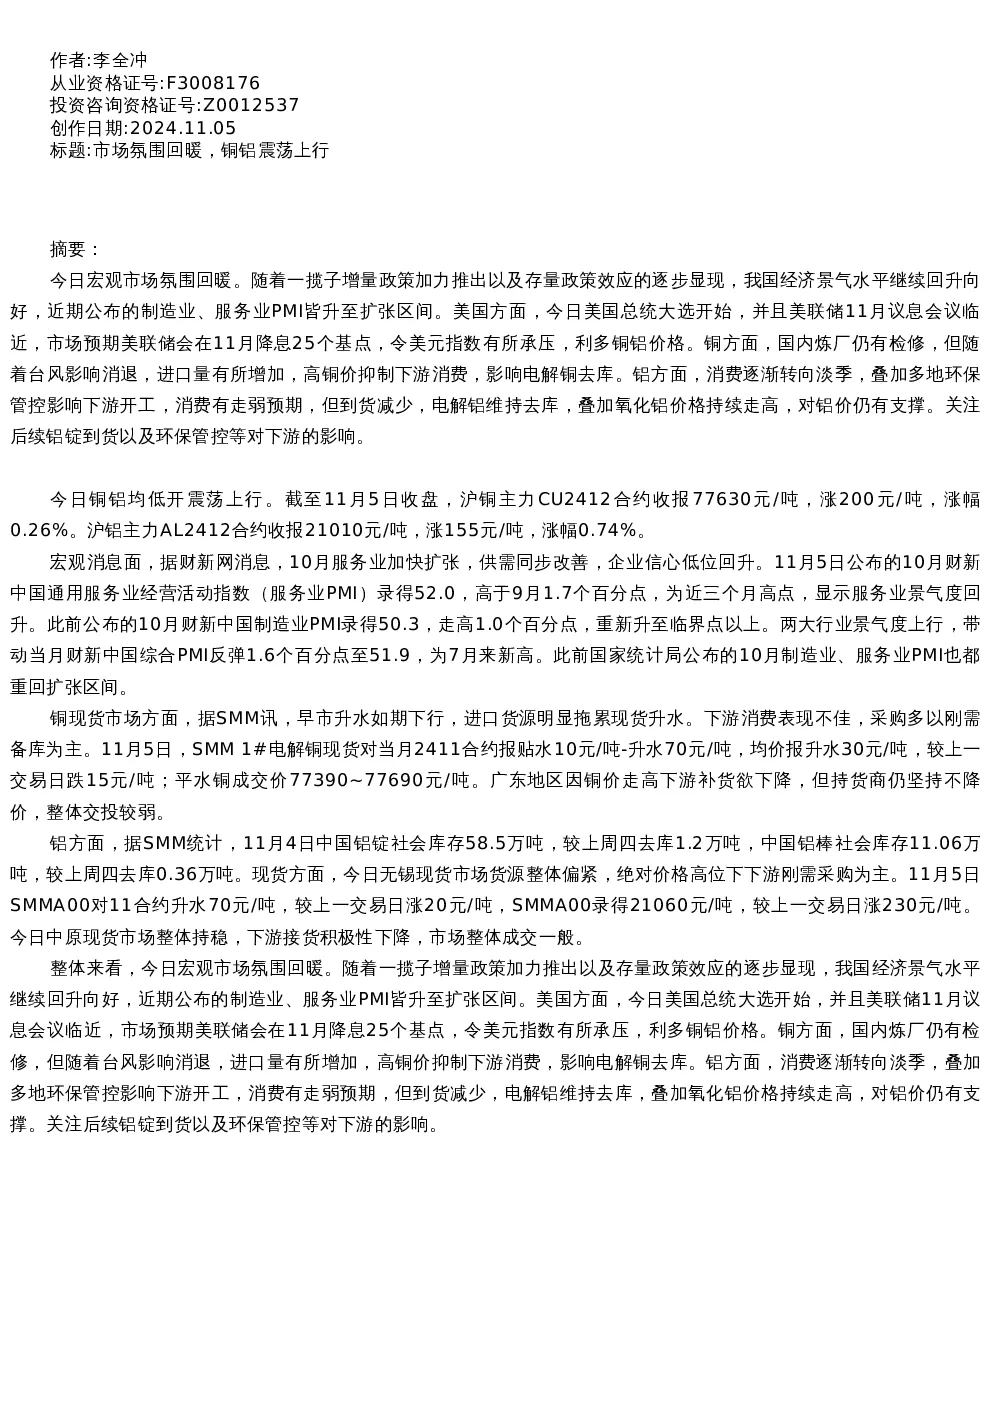
今日宏观市场氛围回暖。随着一揽子增量政策加力推出以及存量政策效应的逐步显现,我国经济景气水平继续回升向好,近期公布的制造业、服务业PMI皆升至扩张区间。美国方面,今日美国总统大选开始,并且美联储11月议息会议临近,市场预期美联储会在11月降息25个基点,令美元指数有所承压,利多铜铝价格。
铜方面:
- 国内炼厂仍有检修,但随着台风影响消退,进口量有所增加。
- 高铜价抑制下游消费,影响电解铜去库。
- 现货市场:11月5日,SMM 1#电解铜现货对当月2411合约报贴水10元/吨-升水70元/吨,均价报升水30元/吨,较上一交易日跌15元/吨;平水铜成交价77390~77690元/吨。广东地区下游补货欲下降,但持货商坚持不降价,整体交投较弱。
铝方面:
- 消费逐渐转向淡季,多地环保管控影响下游开工,消费有走弱预期。
- 到货减少,电解铝维持去库。
- 氧化铝价格持续走高,对铝价仍有支撑。
- 现货市场:11月4日中国铝锭社会库存58.5万吨,较上周四去库1.2万吨;中国铝棒社会库存11.06万吨,较上周四去库0.36万吨。11月5日,SMMA00对11合约升水70元/吨,较上一交易日涨20元/吨,SMMA00录得21060元/吨,较上一交易日涨230元/吨。中原现货市场整体持稳,下游接货积极性下降,市场整体成交一般。
研究结论:
- 宏观经济回暖,政策加力及存量政策效应显现,带动制造业、服务业PMI回升。
- 美联储降息预期压制美元指数,利好铜铝价格。
- 铜市场:进口量增加,但高铜价抑制消费,电解铜去库受影响。
- 铝市场:消费转向淡季,环保管控影响开工,但到货减少和氧化铝价格上涨对铝价有支撑。
- 关注后续铝锭到货及环保管控对下游的影响。
免责声明:
本报告中的信息均源于公开资料,仅作参考之用。英大期货研究所力求准确可靠,但对于信息的准确性及完备性不作任何保证。不管在何种情况下,本报告不构成个人投资建议,也没有考虑到个别客户特殊的投资目的、财务状况或需要,不能当作购买或出售报告中所提及的商品的依据。本报告未经英大期货研究所许可,不得转给其他人员,且任何引用、转载以及向第三方传播的行为均可能承担法律责任。英大期货有限公司不承担因根据本报告操作而导致的损失,敬请投资者注意可能存在的交易风险。本报告版权归英大期货有限公司所有。