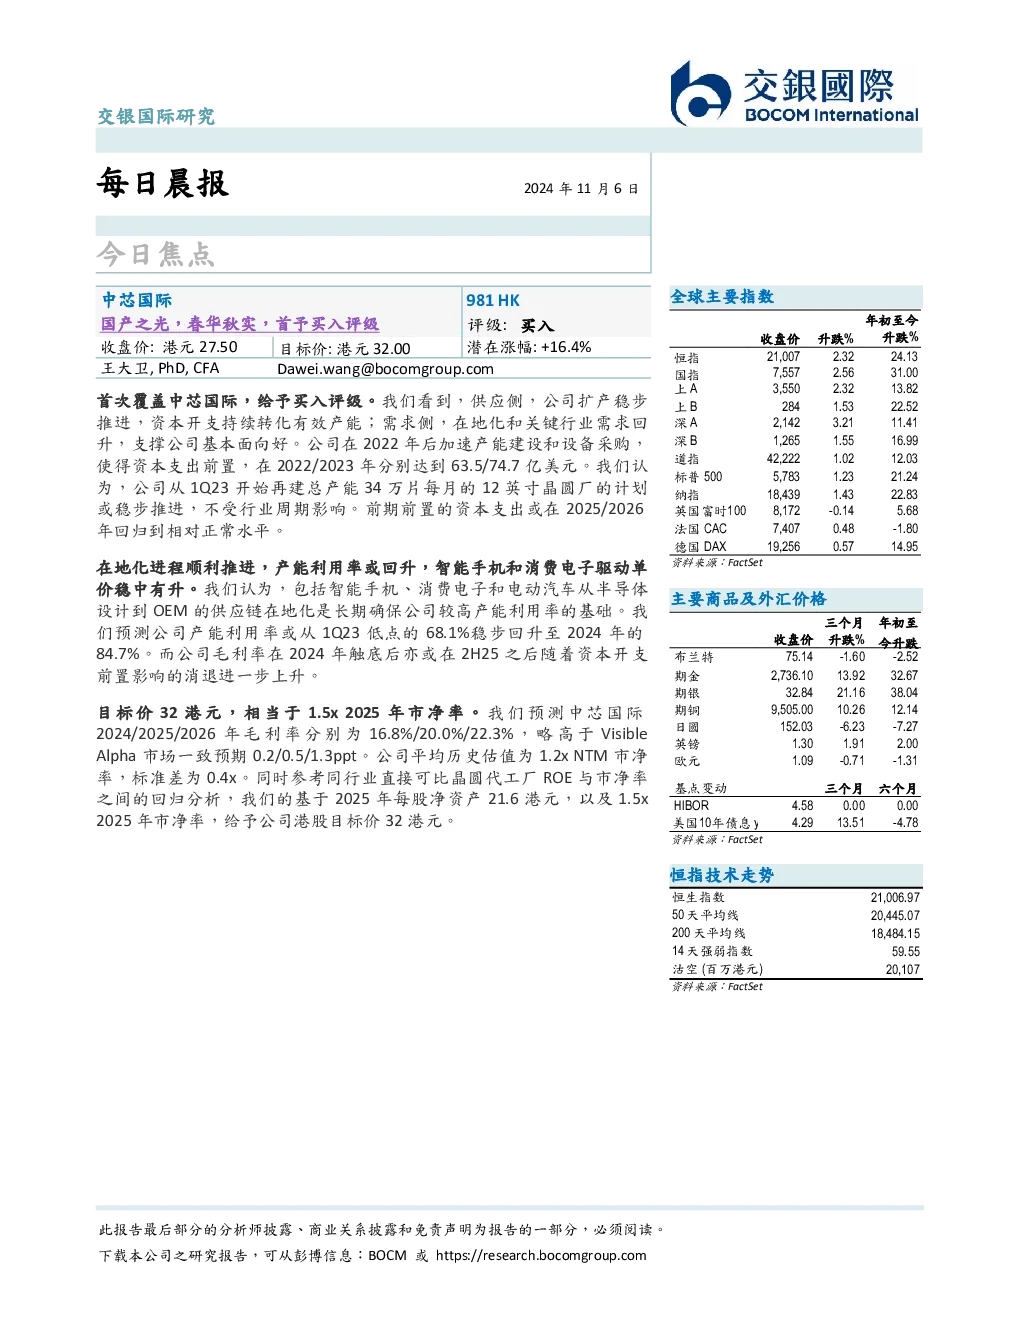
中芯国际
首次覆盖中芯国际,给予买入评级。公司扩产稳步推进,资本开支持续转化有效产能;在地化和关键行业需求回升,支撑基本面。2022年后加速产能建设,2022/2023年资本支出分别达63.5/74.7亿美元。公司计划再建总产能34万片每月的12英寸晶圆厂,或稳步推进,不受行业周期影响。前期前置资本支出或在2025/2026年回归正常水平。地化进程顺利,产能利用率或回升至2024年的84.7%,智能手机和消费电子驱动单价稳中有升。预测2024/2025/2026年毛利率分别为16.8%/20.0%/22.3%,略高于市场预期。目标价32港元,相当于1.5x2025年市净率。
滔搏
2025上半财年收入同比下滑7.9%,毛利率下跌3.6个百分点,主因折扣率加深及毛利率较低的批发渠道占比提升。净利润率下跌2.7个百分点至6.7%。中期派息率达99.4%。上半财年门店数量减少300余间,单店销售面积同比提升4.8%。会员数量同比增长10.8%,会员质量持续提升。公司积极拓宽品牌合作矩阵,与加拿大高端越野跑品牌norda合作。短期内仍承压,下调至中性评级,目标价3.06港元,基于11倍2025-26财年市盈率。
券商
3季度券商盈利同比显著提升,头部券商盈利表现分化。43家A股上市券商前三季度归母净利润下降6%,降幅收窄。3季度单季同比增长41.7%。核心营收同比降幅收窄,主要来自自营投资收益的拉动。估值已达到较为合理的水平,A股证券行业指数市净率为1.5倍,处于历史40%分位数。证券公司试点参与粤港澳大湾区“跨境理财通”业务落地,14家证券公司获批。建议关注业务结构较为均衡的券商,维持华泰证券和中信证券的买入评级。
手游
10月,本土头部手游流水之和同/环比降1%/2%。腾讯维持增势,本土手游同比净增11亿元(+13%),海外流水同比增4.4亿元/22%。网易本土手游流水净减4亿元/10%,海外流水同比增9%/2000万元。投资启示:维持腾讯3/4季度手游收入增长加速预期(16%/21%),关注《MDnF》流水企稳及《星之破晓》等新游上线进展。网易10月手游流水同比降幅显著收窄,估值处于历史低位。