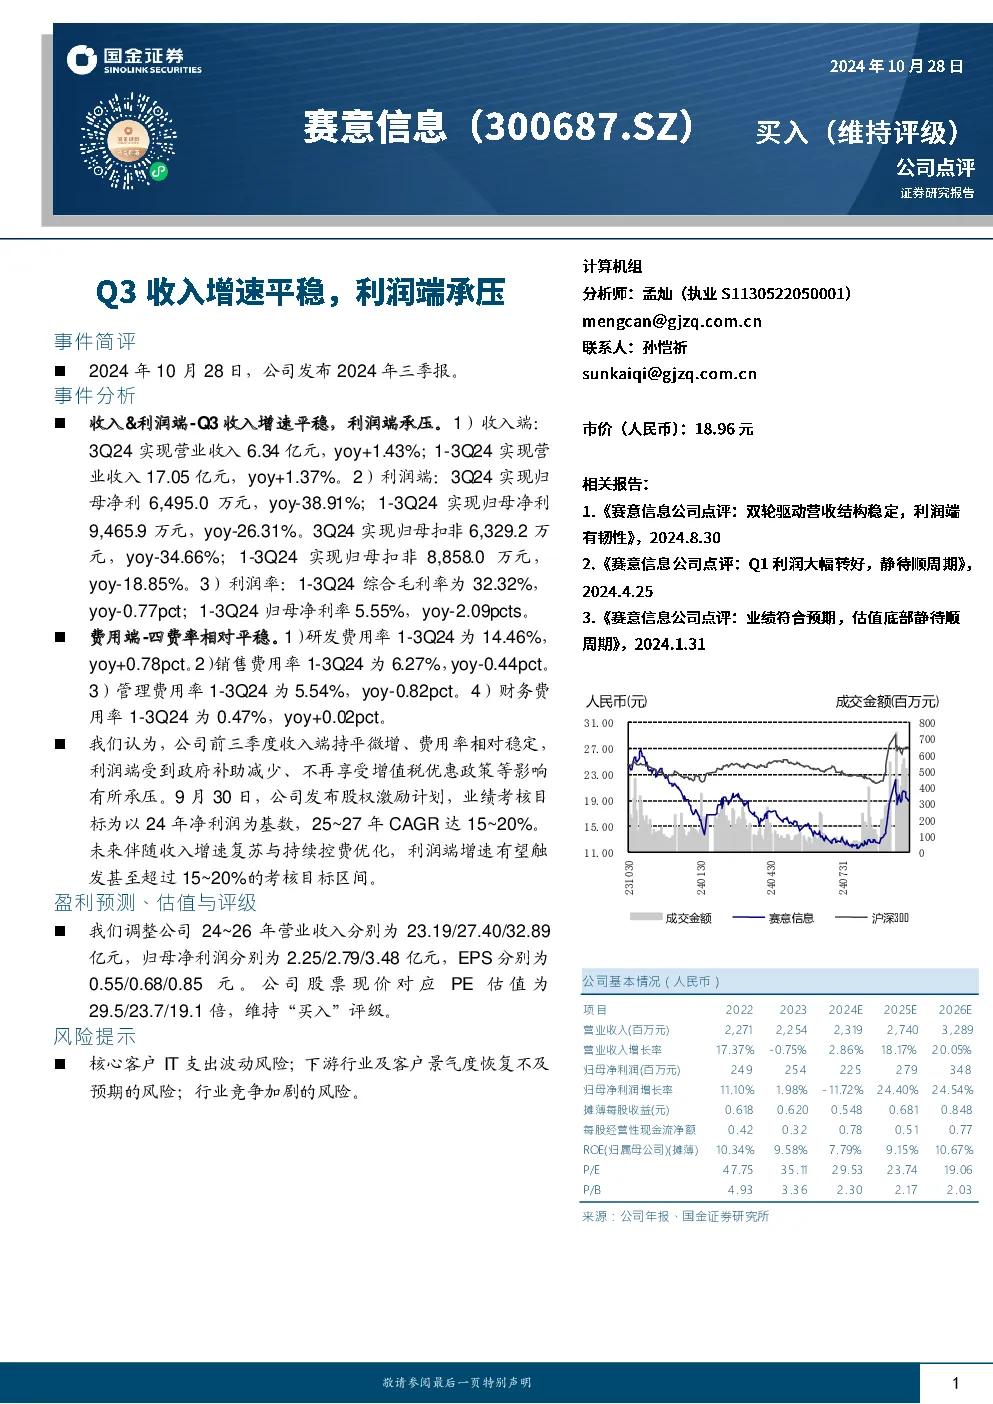
事件简评
- 2024年10月28日,公司发布2024年三季报。
事件分析
- 收入端:2024年Q3及1-3Q24营业收入分别为6.34亿元、17.05亿元,同比增长1.43%、1.37%,增速平稳。
- 利润端:2024年Q3及1-3Q24归母净利润分别为6,495.0万元、9,465.9万元,同比下降38.91%、26.31%;归母扣非净利润分别为6,329.2万元、8,858.0万元,同比下降34.66%、18.85%。1-3Q24综合毛利率为32.32%,同比下降0.77个百分点;归母净利率为5.55%,同比下降2.09个百分点。
- 费用端:四费率相对平稳。1-3Q24研发费用率为14.46%,同比上升0.78个百分点;销售费用率为6.27%,同比下降0.44个百分点;管理费用率为5.54%,同比下降0.82个百分点;财务费用率为0.47%,同比上升0.02个百分点。
- 利润端承压原因:政府补助减少、不再享受增值税优惠政策等。
- 未来展望:伴随收入增速复苏与持续控费优化,利润端增速有望触发甚至超过15~20%的考核目标区间。
盈利预测、估值与评级
- 调整公司2024~2026年营业收入分别为23.19/27.40/32.89亿元,归母净利润分别为2.25/2.79/3.48亿元,EPS分别为0.55/0.68/0.85元。
- 公司股票现价对应PE估值为29.5/23.7/19.1倍,维持“买入”评级。
风险提示
- 核心客户IT支出波动风险;下游行业及客户景气度恢复不及预期的风险;行业竞争加剧的风险。
公司基本情况(人民币)
- 营业收入:2022年27.71亿元,2023年22.54亿元,2024E年23.19亿元,2025E年27.40亿元,2026E年32.89亿元。
- 归母净利润:2022年2.49亿元,2023年2.54亿元,2024E年2.25亿元,2025E年2.79亿元,2026E年3.48亿元。
- 每股收益:2022年0.618元,2023年0.620元,2024E年0.548元,2025E年0.681元,2026E年0.848元。
公司点评
- 市场中相关报告评级比率为1.00,对应“买入”评级。
- 投资评级说明:买入预期未来6-12个月上涨幅度在15%以上。