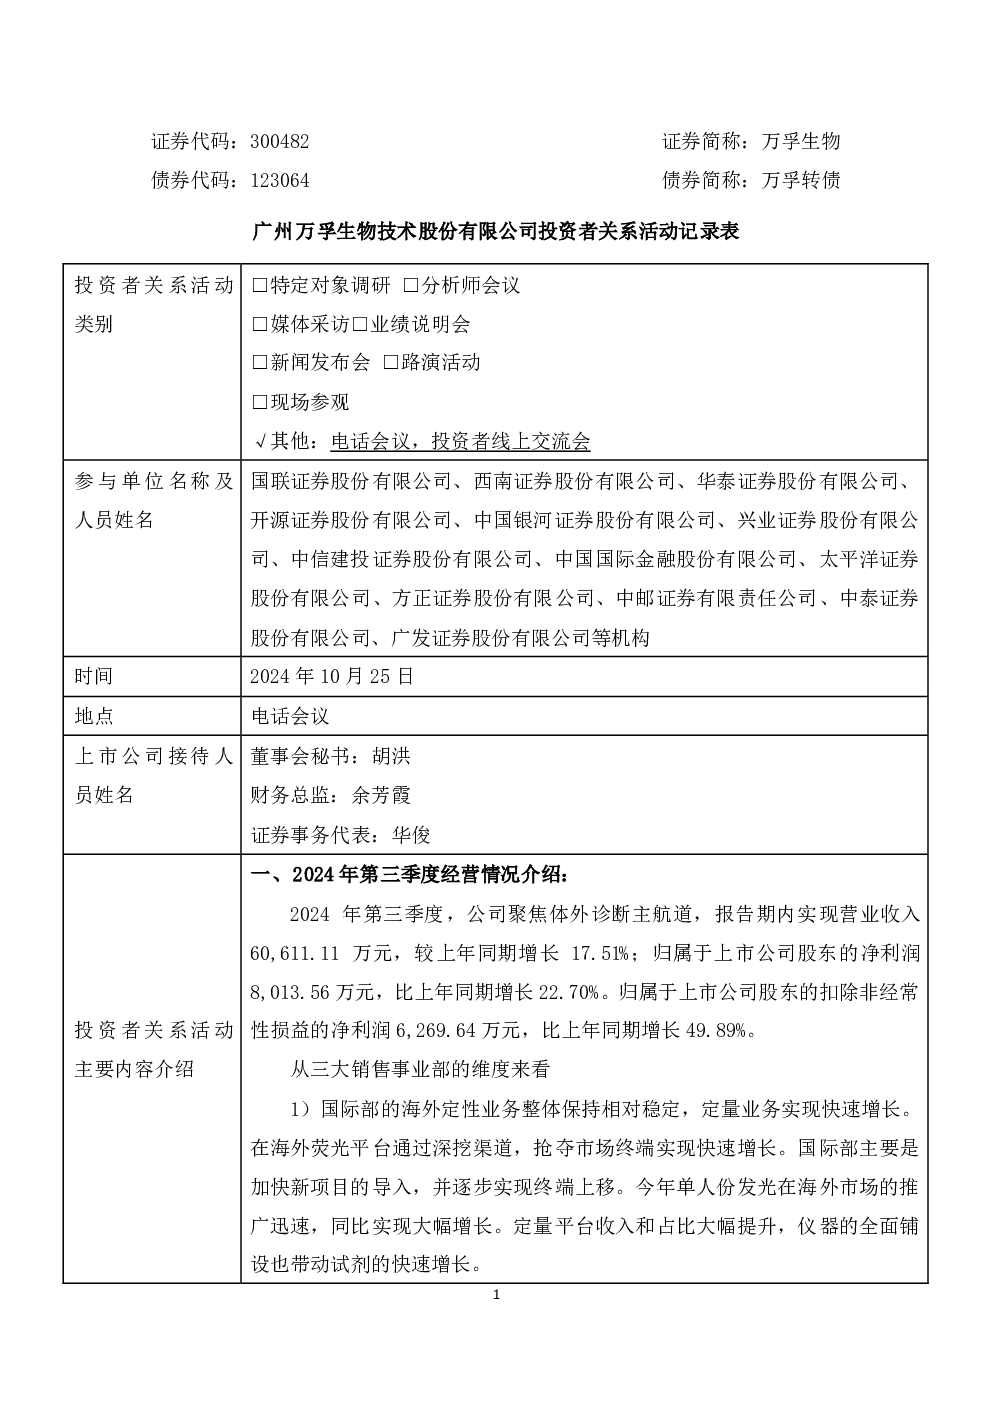
核心观点与业务进展
美国子公司业务
三季度毒检业务平稳,呼吸道传染病检测成为增长点。新冠甲乙流三联检POC和OTC版产品上半年均获FDA EUA审批,FDA 510k注册持续推进。公司积极拓展销售渠道,产品已上架亚马逊并投入推广,新冠单检产品三季度获FDA 510k注册证,为北美呼吸道检测业务奠定基础。
国内事业部业务
分为定性和定量两块业务:
- 定性业务(胶体金平台):三季度同比快速增长,血液、消化道、呼吸道传染病检测均增长,受益于民众自测观念培养和医院端检测重视。
- 定量业务(化学发光):三季度同比小幅增长,受政策扰动影响终端试剂消耗,公司正调整策略提升市场份额。
呼吸道三联检业务
- 为公司新业务,以toC端为主,投入资源但成效需时间体现。三季度呼吸道传染病发病率上升但未达高峰,预计四季度放量。
- 产品包括新冠流感三联检(4月获EUA,推进FDA 510k)和新冠单检(已获FDA 510k),电商和线下渠道同步拓展。
海外业务拓展
持续推动本地化建设:
- 美国建厂规避政策风险,一带一路国家建厂拓展渠道(如乌干达工厂覆盖东非十国)。
- 公司全球化布局早,提前布局本地化以适应各国市场。
国内市场化学发光
- 三季度同比快速增长,900速高速机装机超预期,200速符合目标。
- 免疫荧光心脏标志物平淡,炎症标志物增长快。
费用与毛利率
- 三季度销售及管理费用升高主因股权激励摊销,但费用率同比降低,符合效率提升规划。
- 毛利率小幅提升,源于产品结构优化(化学发光占比提升)和规模效应降本。
增长预期与四季度驱动力
- 国际部:表现最佳,单人份发光业务大幅增长,免疫荧光平台较快增长,胶体金平台三季度获多国注册证。
- 国内市场:胶体金平台进度超预期,四季度呼吸道高峰或超目标;院内市场挑战下,化学发光装机和单产水平领先行业。
- 美国子公司:毒检业务获芬太尼FDA注册证,呼吸道业务线上线下推进,四季度或现机会。
全年业绩目标与信心
- 对收入利润目标有信心,四季度股权激励摊销影响有限,汇率波动已稳定。