猜你想问
万孚生物最新研报核心内容是什么?
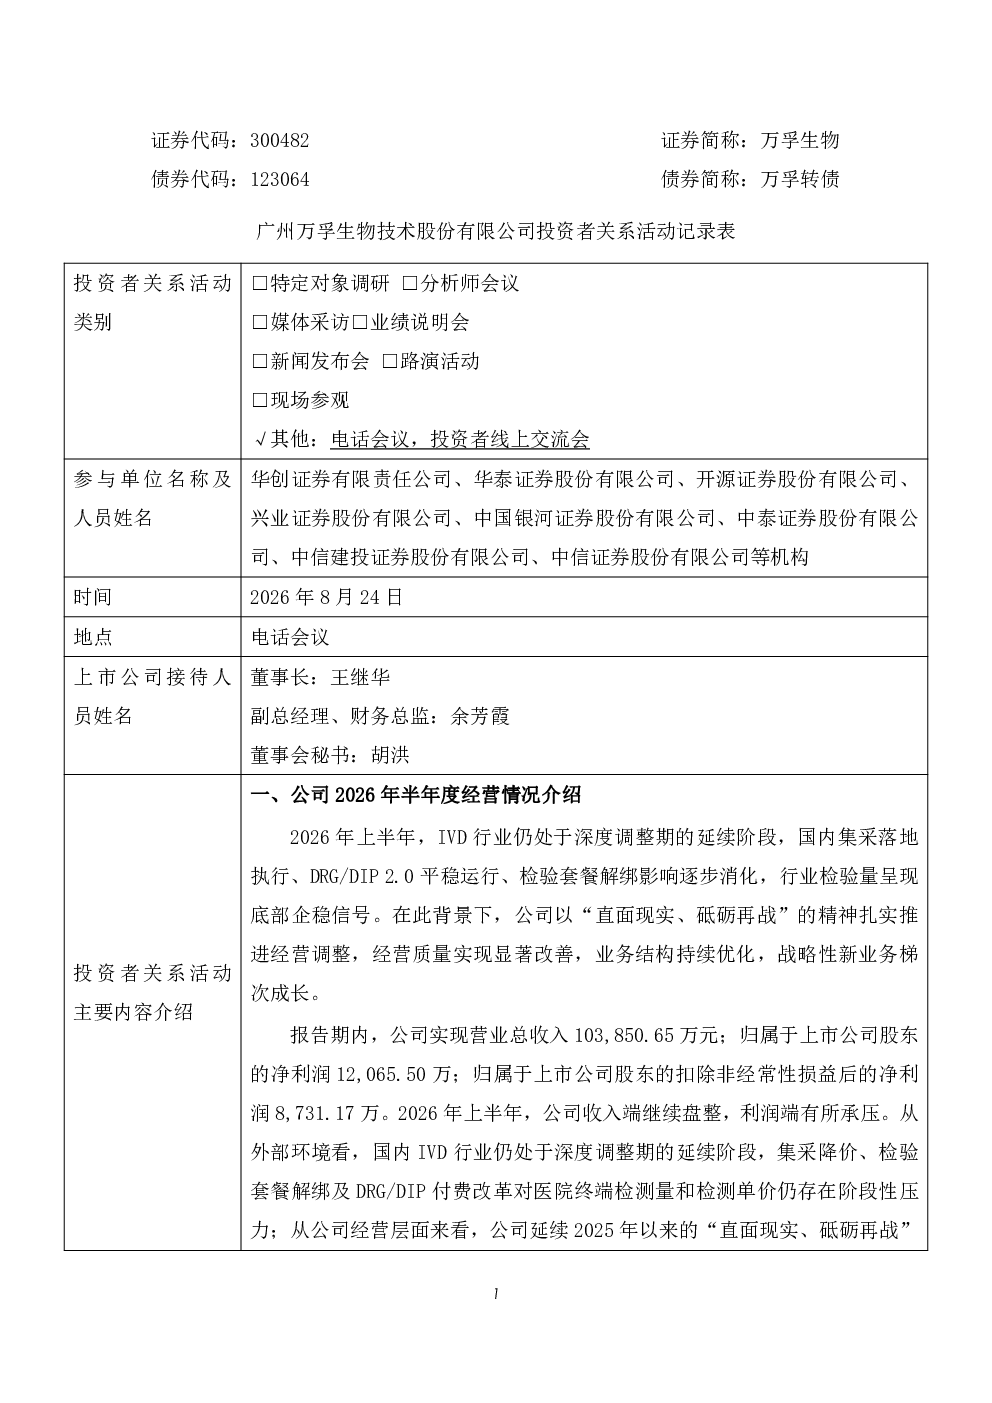
万孚生物经营思路已从规模化导向转向可持续盈利性增长模式,经营质量显著提升。毛利率同比增长0.66个百分点,经营性现金流量净额大幅改善。国内定量业务终端纯销增长,国际业务收入稳健,美国子公司盈利率提升。公司关注临床价值、聚焦终端纯销,加大创新投入,推进内部增效,中长期增长目标不变。
IVD赛道发展趋势如何?
国内IVD行业处于政策调整阶段(2024-2025),但仍有创新、基层医疗、进口替代三类机会。公司自2025年启动策略调整,重视经营质量与终端合作,2026年参与国家自然科学基金项目推动国产化。病理立项指南落地利好行业,AI在病理应用前景广阔。检验收费立项指南影响项目盈利空间,公司将根据指南调整策略。
万孚生物报告重点分析了哪些方向?
报告重点分析了公司经营模式转型成效、各业务板块表现及国际市场拓展情况。国内定量业务、金标业务逆势增长,国际业务收入稳健,分子诊断、公卫业务翻倍增长。美国子公司盈利能力提升,2C、POC产品进入头部渠道。公司通过加大市场投入和丰富产品矩阵推动终端纯销增长,关注现金流改善,推进化学发光等技术创新。
万孚生物当前市场状况如何?
万孚生物经营基本盘持续夯实,经营质量显著提升,毛利率和现金流改善明显。国内业务虽收入略有下滑,但终端纯销增长,部分产品逆势增长。国际业务收入稳健,美国子公司盈利能力提升。公司短期业务承压但正有序推进结构性调整,聚焦终端纯销,加大创新投入,中长期增长目标不变。
万孚生物研报存在哪些风险?
万孚生物国际业务上半年增速偏慢,主要因本地化布局和新产品推广。美国关税政策变动可能影响未来业绩。国内IVD行业政策调整存在不确定性,公司策略调整效果待观察。海外业务拓展面临本地化挑战,需关注市场接受度和竞争格局变化。公司短期业务承压,创新投入成效尚需时间显现。
你可能感兴趣
万孚生物投资者关系管理信息
未知机构2024-10-25
300196 长海股份 300196长海股份投资者关系管理信息20260824
未知机构2026-08-24
002243 力合科创 002243力合科创投资者关系管理信息20260824
未知机构2026-08-24
000516 国际医学 000516国际医学投资者关系管理信息20260824
未知机构2026-08-24
301215 中汽股份 301215中汽股份投资者关系管理信息20260824
未知机构2026-08-24
000620 盈新发展 000620盈新发展投资者关系管理信息20260824
未知机构2026-08-24
002293 罗莱生活 002293罗莱生活投资者关系管理信息20260824
未知机构2026-08-24
300316 晶盛机电 300316晶盛机电投资者关系管理信息20260824
未知机构2026-08-24
300705 九典制药 300705九典制药投资者关系管理信息20260824
未知机构2026-08-24
002728 特一药业 002728特一药业投资者关系管理信息20260824
未知机构2026-08-24