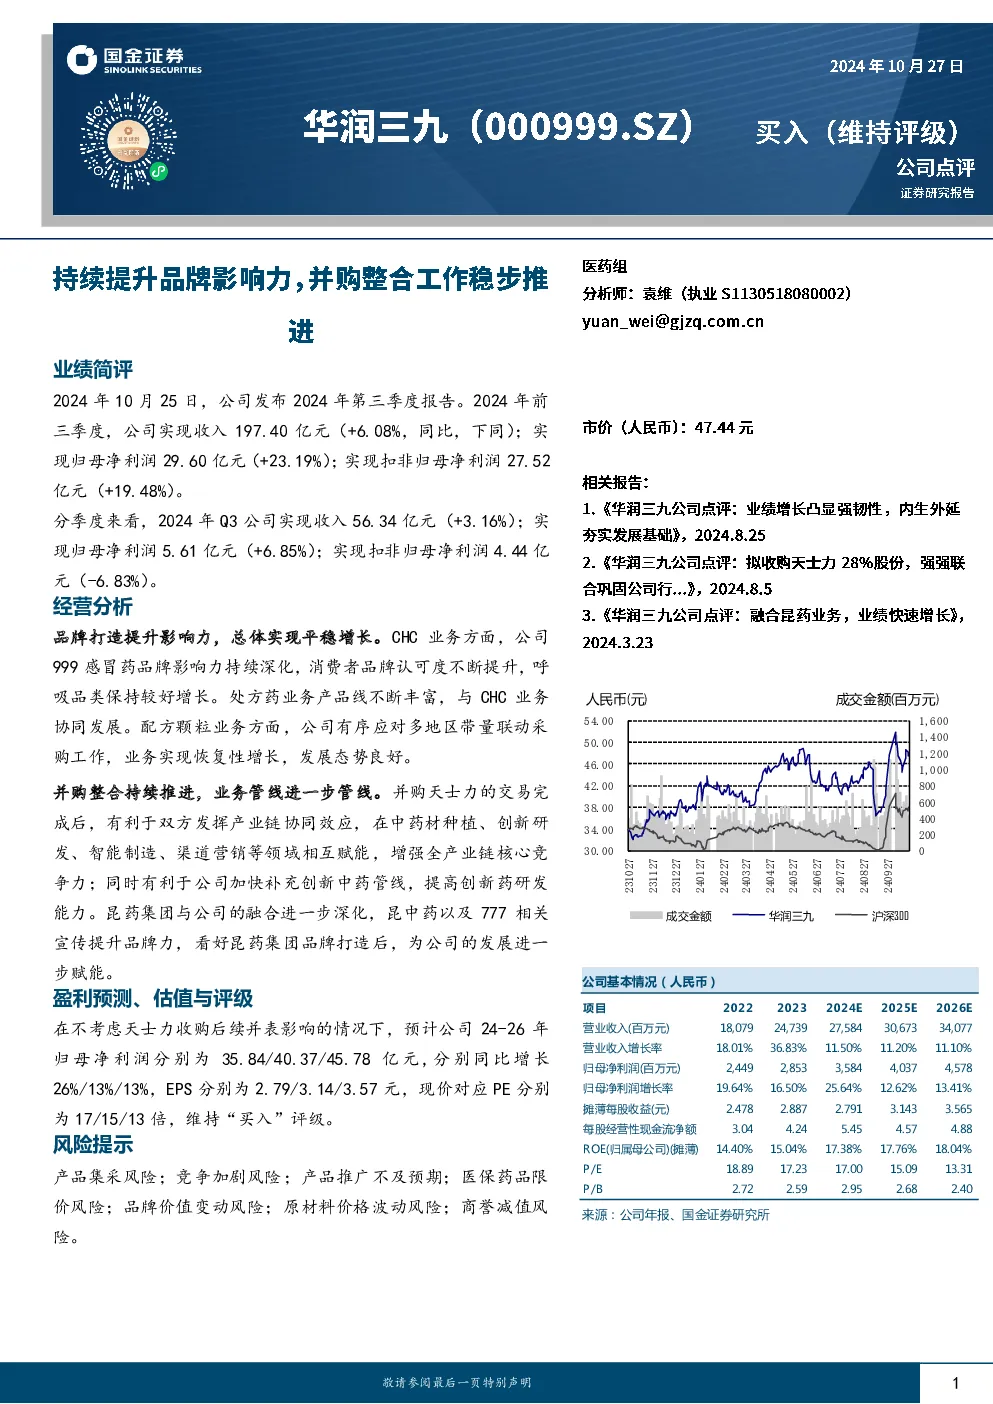
业绩简评
2024年前三季度,公司实现收入197.40亿元,同比增长6.08%;归母净利润29.60亿元,同比增长23.19%;扣非归母净利润27.52亿元,同比增长19.48%。分季度看,Q3实现收入56.34亿元,同比增长3.16%;归母净利润5.61亿元,同比增长6.85%;扣非归母净利润4.44亿元,同比下降6.83%。
经营分析
- 品牌打造提升影响力:999感冒药品牌影响力持续深化,消费者认可度提升,呼吸品类保持较好增长。处方药业务产品线丰富,与CHC业务协同发展。配方颗粒业务有序应对多地区带量联动采购,业务实现恢复性增长。
- 并购整合持续推进:并购天士力有利于双方发挥产业链协同效应,增强全产业链核心竞争力,加快补充创新中药管线。昆药集团融合深化,昆中药及777品牌打造提升公司发展赋能。
盈利预测、估值与评级
在不考虑天士力收购并表影响的情况下,预计公司24-26年归母净利润分别为35.84/40.37/45.78亿元,同比增长26%/13%/13%;EPS分别为2.79/3.14/3.57元,对应PE分别为17/15/13倍。维持“买入”评级。
风险提示
产品集采风险、竞争加剧风险、产品推广不及预期、医保药品限价风险、品牌价值变动风险、原材料价格波动风险、商誉减值风险。
公司基本情况(2022-2026E)
- 营业收入:2022年18.079亿元,2023年24.739亿元,2024E年27.584亿元,2025E年30.673亿元,2026E年34.077亿元。
- 归母净利润:2022年2.449亿元,2023年2.853亿元,2024E年3.584亿元,2025E年4.037亿元,2026E年4.578亿元。
- 摊薄每股收益:2022年2.478元,2023年2.887元,2024E年2.791元,2025E年3.143元,2026E年3.565元。
- ROE(归属母公司,摊薄):2022年14.40%,2023年15.04%,2024E年17.38%,2025E年17.76%,2026E年18.04%。
- P/E:2022年18.89,2023年17.23,2024E年17.00,2025E年15.09,2026E年13.31。
公司点评
市场中相关报告评级比率为1.33,投资评级为“买入”,预期未来6-12个月内上涨幅度在15%以上。