核心观点与关键数据
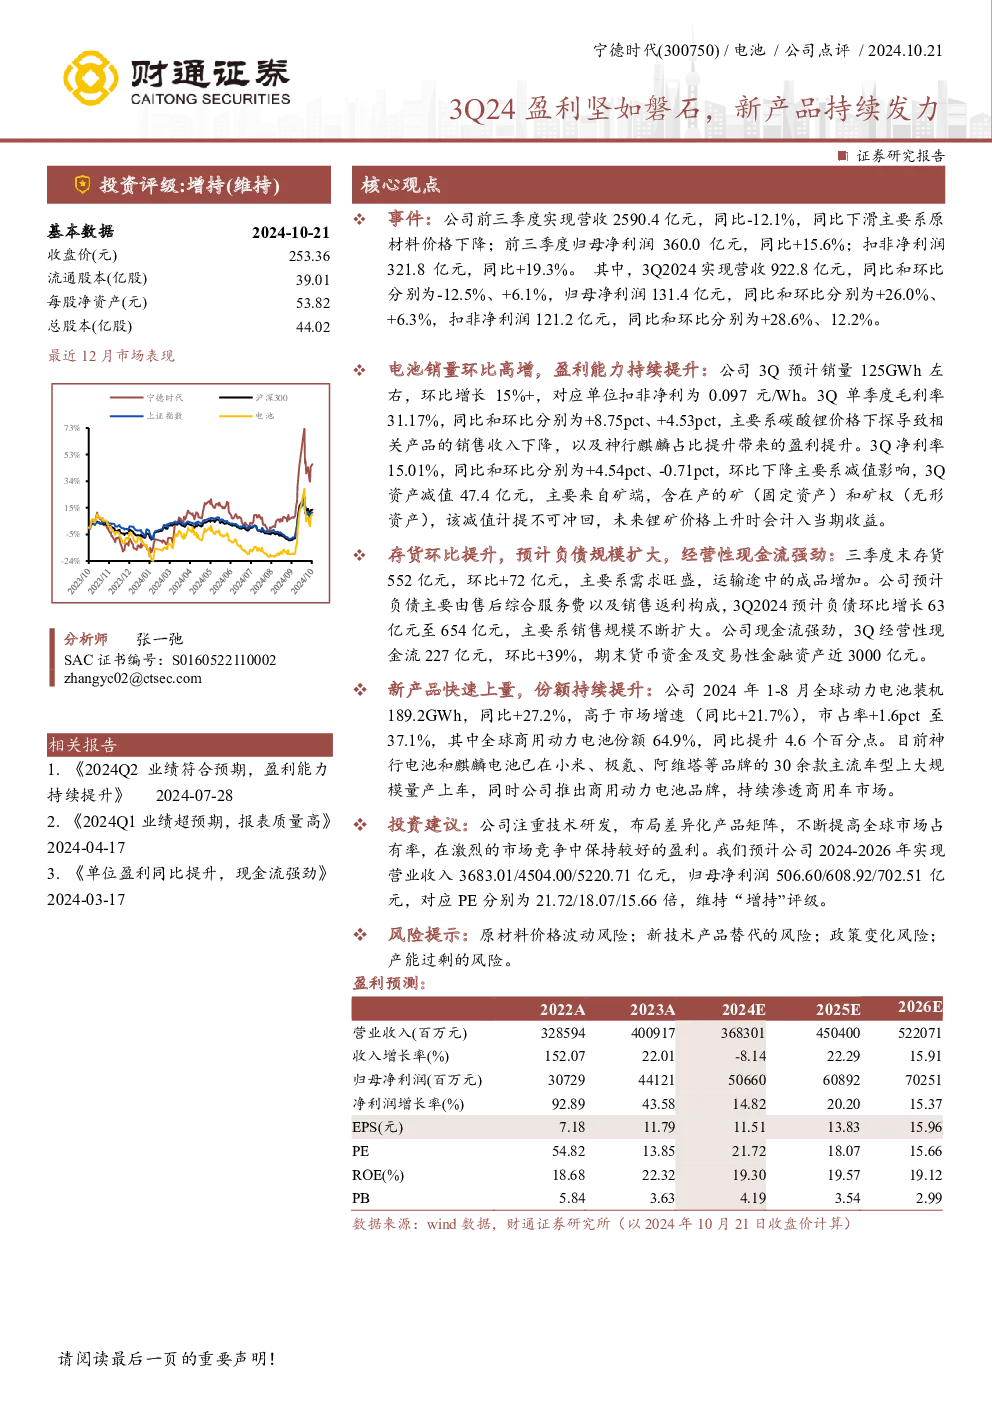
- 营收与利润表现:公司2024年前三季度实现营收2590.4亿元,同比下滑12.1%,主要受原材料价格下降影响;归母净利润360.0亿元,同比增长15.6%;扣非净利润321.8亿元,同比增长19.3%。
- 季度表现:3Q2024实现营收922.8亿元,同比和环比分别下滑12.5%和增长6.1%;归母净利润131.4亿元,同比和环比分别增长26.0%和增长6.3%;扣非净利润121.2亿元,同比和环比分别增长28.6%和增长12.2%。
- 盈利能力:3Q单季度毛利率31.17%,同比和环比分别提升8.75pct和4.53pct;净利率15.01%,同比提升4.54pct,环比下降0.71pct,主要受减值影响。
- 资产减值:3Q资产减值47.4亿元,主要来自矿端(固定资产和矿权),该减值不可冲回,未来锂矿价格上升时会计入当期收益。
- 存货与负债:三季度末存货552亿元,环比增长72亿元,主要因需求旺盛导致运输途中的成品增加;预计负债环比增长63亿元至654亿元,主要因销售规模扩大。
- 现金流:3Q经营性现金流227亿元,环比增长39%;期末货币资金及交易性金融资产近3000亿元。
新产品与市场份额
- 全球装机量:2024年1-8月全球动力电池装机189.2GWh,同比增长27.2%,市占率37.1%,高于市场增速(21.7%)。
- 产品布局:神行电池和麒麟电池已在小米、极氪、红旗、阿维塔等品牌的30余款车型上大规模量产;推出商用动力电池品牌宁德时代天行,并发布海外商用动力电池品牌CATL TECTRANS。
- 商用市场:全球商用动力电池份额64.9%,同比提升4.6个百分点;与山东重工、陕汽商用等签署战略合作协议,持续渗透商用车市场。
研究结论与投资建议
- 盈利能力持续提升:公司通过差异化产品矩阵和技术研发保持竞争优势,减值计提充分,未来锂矿价格上升时将改善利润。
- 市场份额稳定增长:公司在国内市场份额稳定,全球份额持续提升,新产品快速放量,商用车市场布局进展顺利。
- 投资建议:预计2024-2026年营业收入分别为3683.01/4504.00/5220.71亿元,归母净利润分别为506.60/608.92/702.51亿元,对应PE分别为21.72/18.07/15.66倍,维持“增持”评级。
风险提示
- 原材料价格波动风险
- 新技术产品替代风险
- 政策变化风险
- 产能过剩风险