螺纹钢市场分析总结
核心观点
- 供给端:钢厂盈利大幅改善,开工率和铁水产量持续回升,螺纹钢产量和开工率连续第七周增加,但增幅有所减缓。
- 需求端:螺纹钢表观需求由降转增,但同比仍下降,节后需求快速回升但未恢复至节前水平。
- 库存端:螺纹钢总库存和社会库存由增转降,但库存量仍高于9月下旬;钢厂库存连续两周增加。
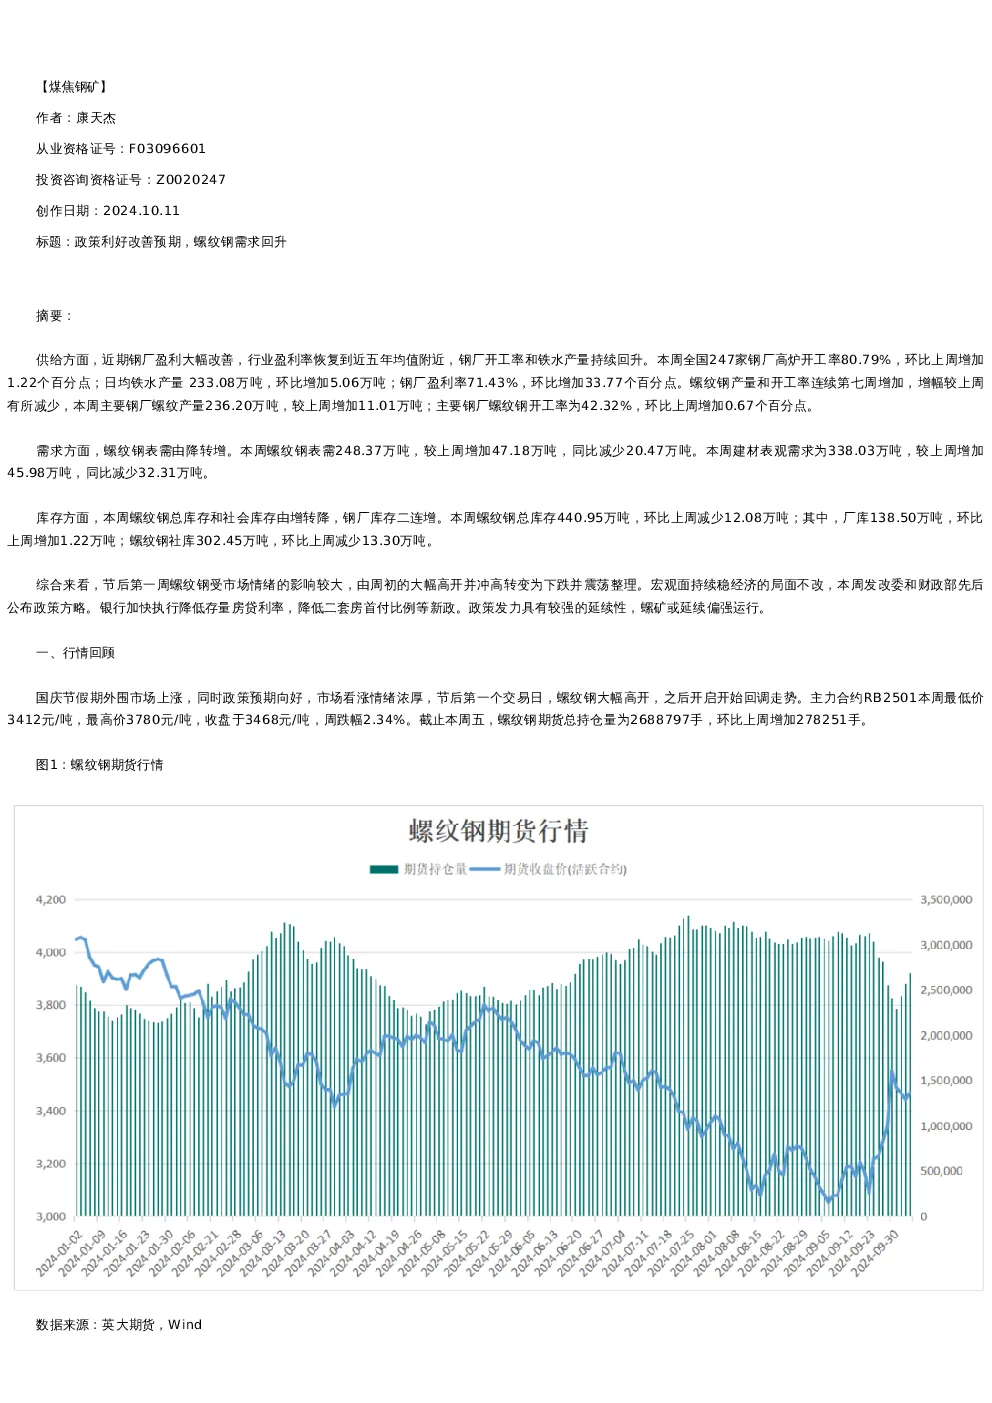
- 市场表现:节后首周螺纹钢价格受市场情绪影响波动较大,由周初高开转为下跌震荡,期货主力合约RB2501周跌幅2.34%。
- 政策利好:发改委和财政部公布稳经济政策方略,银行加速执行降存量房贷利率、降二套房首付比例等新政,政策发力具有延续性。
关键数据
- 钢厂开工率:80.79%(环比+1.22pct),同比-1.41pct
- 铁水产量:233.08万吨(环比+5.06万吨),同比-12.87万吨
- 钢厂盈利率:71.43%(环比+33.77pct),同比+47.19pct
- 螺纹钢产量:236.20万吨(环比+11.01万吨),同比-16.65万吨
- 螺纹钢开工率:42.32%(环比+0.67pct),同比-1.60pct
- 螺纹钢表需:248.37万吨(环比+47.18万吨),同比-20.47万吨
- 建材表观需求:338.03万吨(环比+45.98万吨),同比-32.31万吨
- 螺纹钢总库存:440.95万吨(环比-12.08万吨)
- 螺纹钢厂库:138.50万吨(环比+1.22万吨)
- 螺纹钢社库:302.45万吨(环比-13.30万吨)
- 螺纹钢期货RB2501:最高价3780元/吨,最低价3412元/吨,收盘3468元/吨,周跌幅2.34%
- 螺纹钢期货持仓量:2688797手(环比+278251手)
- 上海螺纹钢现货(HRB400, 20mm):3660元/吨,基差192元/吨(较节前+63元/吨)
- 建材成交:均值129932吨(环比-17974吨),降幅12.15%
研究结论
节后螺纹钢市场受政策预期和供需变化影响呈现震荡走势。供给端钢厂利润改善推动产量回升,但库存压力仍存;需求端节后快速反弹但未达预期。宏观政策持续发力,包括降存量房贷利率、稳房地产市场等举措,为螺纹钢价格提供支撑。预计螺矿或延续偏强运行,但需关注政策落地效果和供需平衡变化。