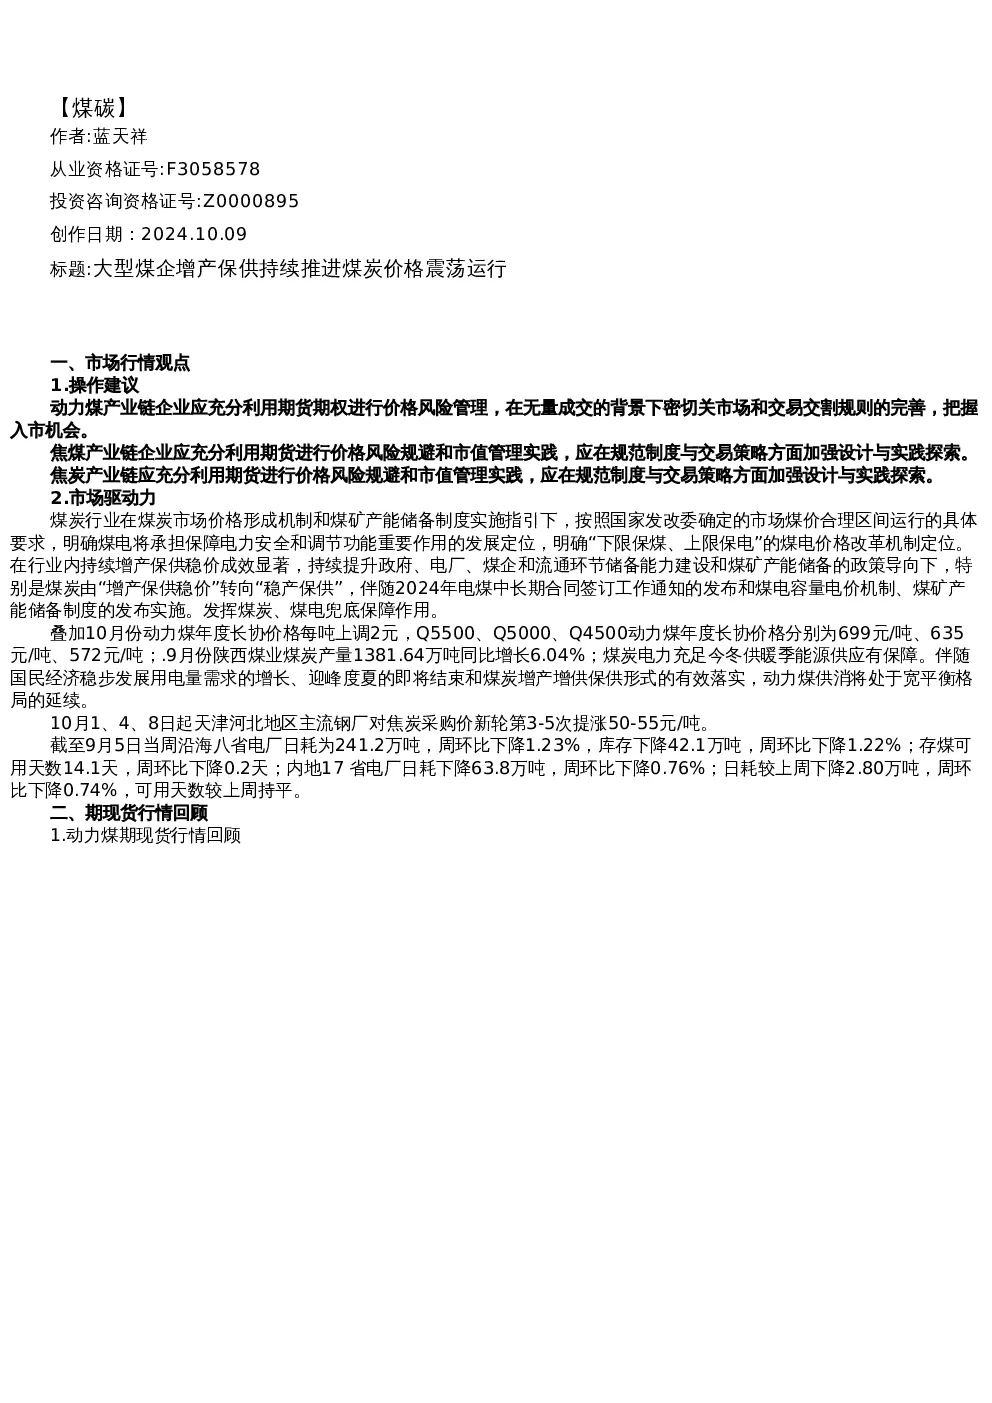
大型煤企增产保供持续推进煤炭价格震荡运行
市场行情观点
- 操作建议
- 动力煤产业链企业应利用期货期权进行价格风险管理,关注市场动态和交易规则完善,把握入市机会。
- 焦煤、焦炭产业链企业应利用期货进行价格风险规避和市值管理,加强制度与交易策略设计。
- 市场驱动力
- 煤炭行业在政策指导下运行,煤电承担保障电力安全和调节功能,明确“下限保煤、上限保电”的煤电价格改革机制。
- 政策导向下持续增产保供,提升储备能力,煤炭由“增产保供稳价”转向“稳产保供”。
- 2024年电煤中长期合同价格上调,陕西煤业9月产量同比增长6.04%,电力供应充足,国民经济稳步发展带动用电需求增长。
- 焦炭价格连续提涨,沿海及内地电厂日耗、库存下降,存煤可用天数减少。
期现货行情回顾
煤炭行业要闻
- 9月份陕西煤业煤炭产量:1381.64万吨(同比增长6.04%),1-9月产量12777.39万吨(同比增长2.82%)。
- 10月焦炭价格提涨:河北、山东主流钢厂焦炭采购价每吨提涨50-55元。
- 能源供应保障:煤炭生产稳定,统调电厂存煤超2亿吨,电力装机容量31.3亿千瓦,供应充足。
碳酸锂:SNE发布最新全球电动汽车装机量排名,中企继续保持领跑
行情回顾
- 碳酸锂价格:10月9日SMM电池级碳酸锂指数价格76591元/吨(下跌267元),均价7.7万元/吨;工业级碳酸锂均价7.285万元/吨(下跌250元)。
- 期货市场:主力合约LC2411收盘价76400元/吨(下跌250元)。
多空因素
- 全球电动汽车电池装机量:2024年1-8月全球总装机量510.1GWh(同比增长21.7%),中国企业占65.1%(6家进入TOP10),宁德时代全球第一(189.2GWh),比亚迪第二(83.9GWh)。
- 韩国企业表现:LGES、SK On、三星SDI市场份额下降,三星SDI排名降至第七。
- 市场趋势:磷酸铁锂电池需求增加,中国企业占据主导,但LGES与雷诺合作、三星SDI计划量产LFP电池,市场格局变化受关注。
- 宏观政策:国家发改委主任郑栅洁表示汽车、家电销量回升较快。
观点总结
- 供需:宏观利好驱动碳酸锂价格上行,但假期影响下电池厂排产下降,假期后逐步恢复,库存偏高限制价格反弹。
- 外部环境:欧盟对中国电动汽车征收关税,短期内影响出口销量和车企利润。
- 结论:供求关系改善支撑价格,但库存压力和贸易摩擦限制反弹,短期内价格仍以震荡为主。
免责声明
- 本报告信息源于公开资料,不构成投资建议,不承担操作损失,转载需经许可。