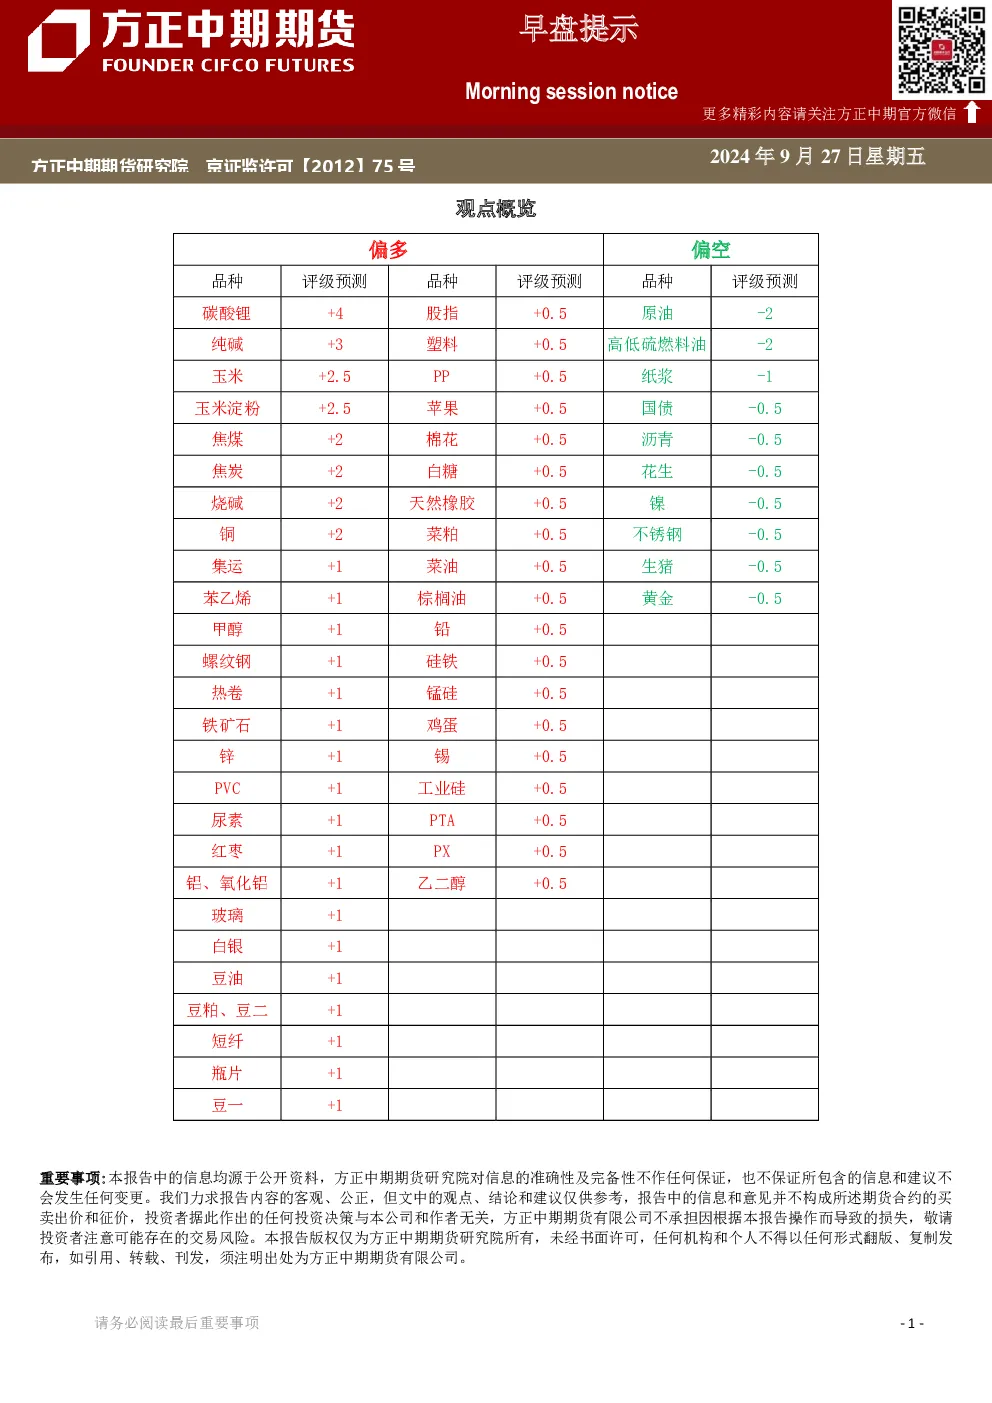
观点概览
本报告提供分品种期货市场观点,涵盖市场逻辑、交易策略和行情复盘。重要提示:信息来源公开资料,准确性及完备性不作保证,观点仅供参考,不构成投资建议。
市场逻辑与策略
- 宏观环境:国内经济修复缓慢,但政策宽松程度大超预期,利好市场情绪。海外方面,美联储降息节奏仍是焦点,美股高位震荡,地缘政治风险变动不大。
- 交易策略:以区间震荡交易为主,可采取“EC2502/04”反套策略。铜受宏观政策预期和基本面改善提振,建议逢低加多。沪锌受供需影响,建议谨慎操作。沪铅库存上升,关注需求回升。沪锡矿端供应紧张,建议逢低加多。工业硅产业过剩,建议暂时观望。焦煤受政策提振,建议维持偏多思路。甲醇供应稳定,需求跟进不佳,建议观望。SC原油承压回落,逢高做空。油脂受政策提振,四季度相对看好,豆油01合约多单继续持有。鸡蛋库存下降,养殖利润回落,短期或震荡反复。苹果市场对新季预期有收敛态势,短期或震荡反复。
关键数据与研究结论
- 铜:主力合约有效突破半年线和前期缺口,打开上行空间,关注矿端供应和宏观风险。
- 沪锌:精炼锌产量偏低,进口窗口开启,现货市场成交有所改善,建议谨慎操作。
- 沪铅:社会库存上升,关注蓄电池需求和出口变化。
- 沪锡:矿端供应紧张,上期所库存下降,建议逢低加多。
- 工业硅:供给端开工下滑,需求难以大幅上升,建议暂时观望。
- 焦煤:钢厂利润改善,焦企限价提涨,建议维持偏多思路。
- 甲醇:供应稳定,需求跟进不佳,建议观望。
- SC原油:受政策影响承压回落,逢高做空。
- 油脂:国内油籽及油脂库存偏高,但供需基本面在逐步好转,四季度相对看好。
- 鸡蛋:库存下降,养殖利润回落,短期或震荡反复。
- 苹果:市场对新季预期有收敛态势,短期或震荡反复。