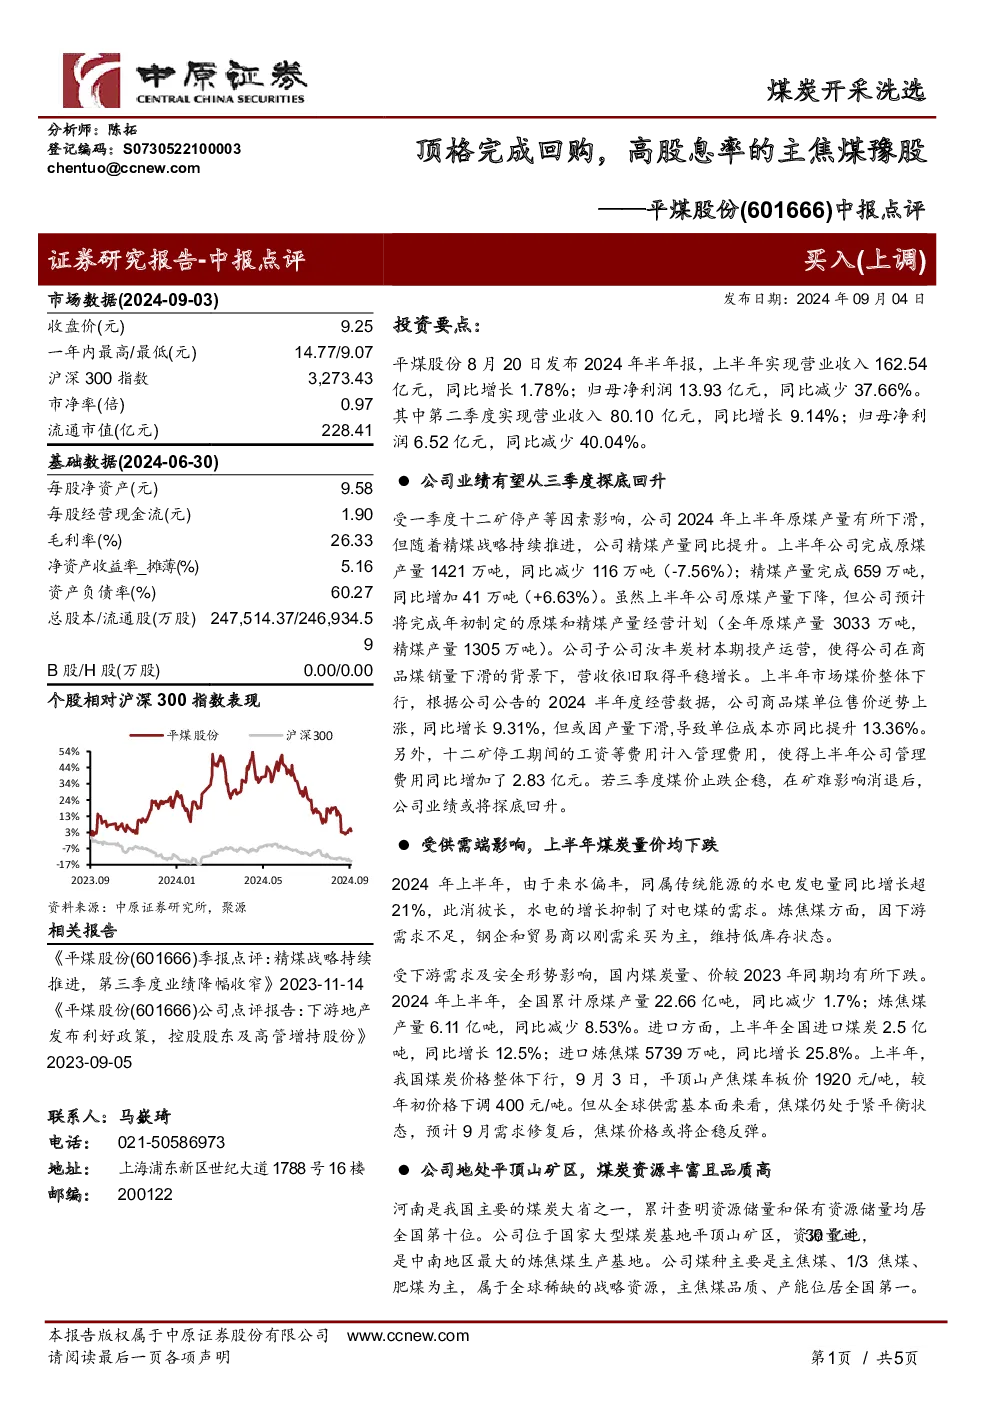
核心观点与关键数据
- 业绩表现:2024年上半年,平煤股份实现营业收入162.54亿元(同比增长1.78%),归母净利润13.93亿元(同比减少37.66%)。第二季度营业收入80.10亿元(同比增长9.14%),归母净利润6.52亿元(同比减少40.04%)。主要受一季度十二矿停产影响,原煤产量同比减少7.56%(1421万吨),但精煤产量同比增加6.63%(659万吨)。公司预计将完成全年原煤(3033万吨)和精煤(1305万吨)产量计划。
- 市场环境:上半年市场煤价整体下行,但公司商品煤单位售价逆势上涨9.31%,单位成本提升13.36%。十二矿停工期间费用计入管理费用,导致管理费用同比增加2.83亿元。预计三季度煤价企稳将推动业绩回升。
- 供需分析:水电发电量同比增长超21%抑制电煤需求,炼焦煤下游需求不足,钢企和贸易商维持低库存。全国原煤产量同比减少1.7%(22.66亿吨),炼焦煤产量同比减少8.53%(6.11亿吨)。进口煤炭同比增长12.5%(2.5亿吨),炼焦煤进口同比增长25.8%(5739万吨)。平顶山产焦煤车板价较年初下调400元/吨至1920元/吨。全球焦煤仍处紧平衡状态,预计9月价格企稳反弹。
- 资源与产能:公司地处平顶山矿区,资源量近30亿吨,主焦煤品质和产能全国第一。拥有4座炼焦煤选煤厂,入选能力2700万吨/年,精煤占比持续提升。
- 回购与分红:公司于2023年10月开启回购计划(2-3亿元),已支付约3.00亿元(占总股本1.15%),董监高和控股股东相继增持股份。2023-2025年现金分红比例不低于60%,2023年度每股分红0.99元,动态股息率10.70%。
- 控股股东动作:控股股东中国平煤神马集团计划6个月内增持3-6亿元股份(不超过总股本2%),已增持1%。梁北二井计划2025年并入上市公司,提升产能。
研究结论
- 投资评级:上调至“买入”。
- 盈利预测:预计2024-2026年归母净利润分别为30.55亿元、33.17亿元和36.58亿元,对应EPS为1.23、1.34和1.48元/股,PE分别为7.49X、6.90X和6.26X。
- 中长期展望:煤炭行业景气度上行,公司主焦煤品质优质,存在产能增长预期,精煤战略推动盈利能力回升。
- 风险提示:煤价下跌、下游需求不及预期、成本管控不及预期、安全生产风险、系统风险。