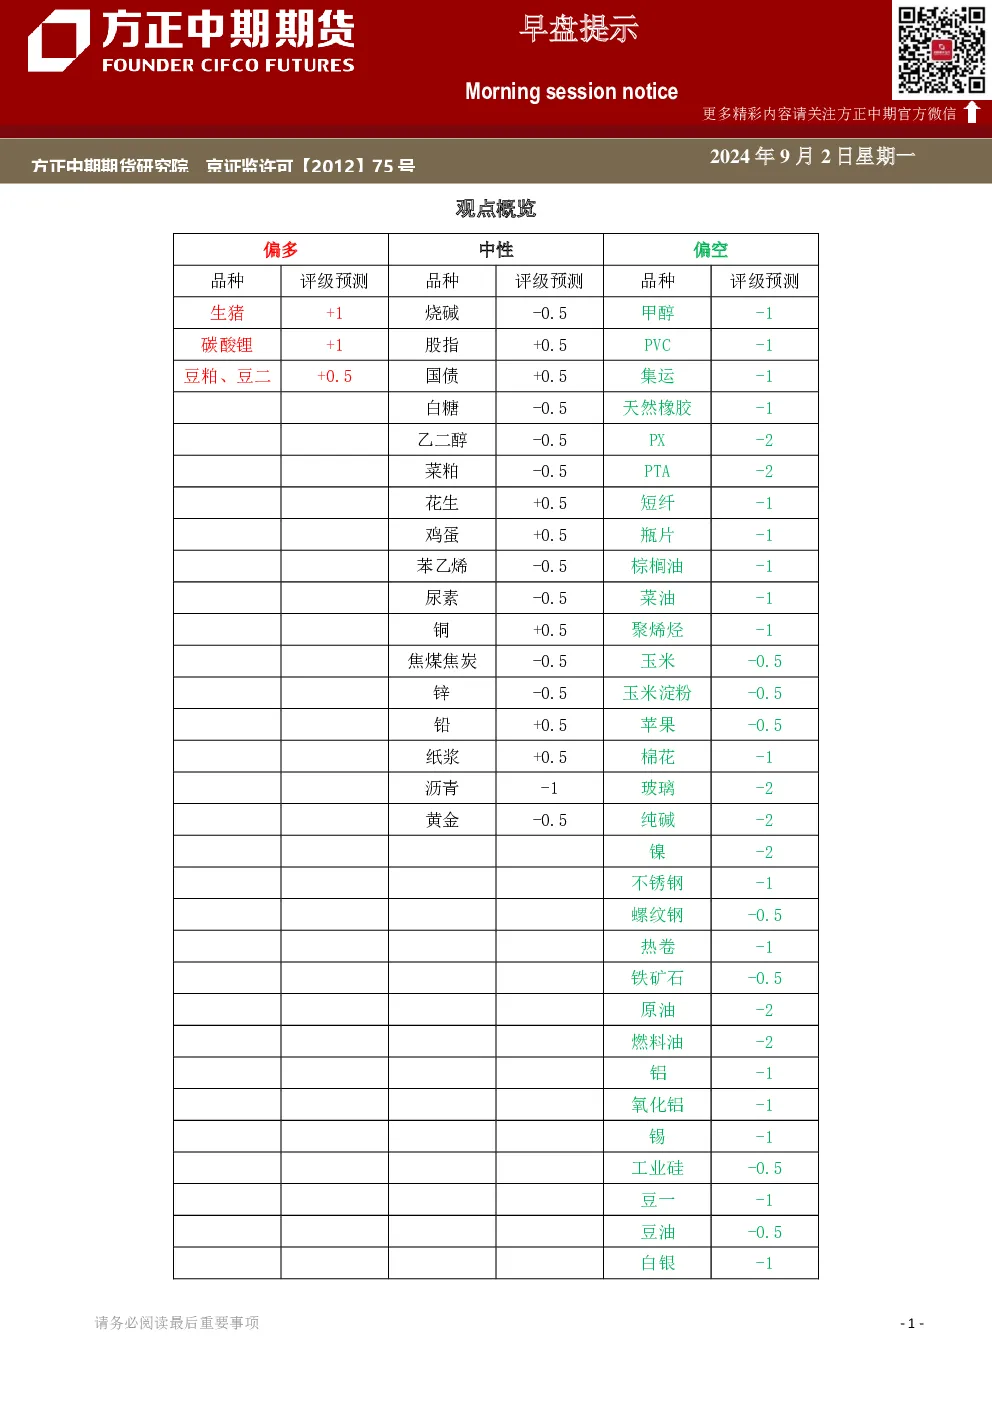
观点概览
本报告提供分品种观点详述,包括航运、股指、贵金属、镍、不锈钢、化工品、能源化工、农产品等品种。报告强调信息来源的公开性,观点仅供参考,不构成投资建议。
分品种观点详述
- 航运:即期运价踩踏式下跌,预计10月运价测试$4000/FEU支撑位。远期合约有望短期反弹,12月亚欧航线长协合约预计班轮公司会极力挺价。
- 股指:近一周股指延续下行走势,期指主力合约除IH下跌外均上涨。成交持仓方面,四个品种成交持仓均上升。
- 贵金属:近一周贵金属价格整体调整,伦敦金、纽约金下跌,沪银上涨。
- 镍:沪镍主力合约失守13万元,预计在12.5-13.5万元之间波动。镍矿端成本支撑存在,供应增长延续,库存压力波动增加。
- 不锈钢:不锈钢主力合约收跌,现货价格小涨。库存呈现窄幅降量,需求情况继续表现一般。
- 化工品:锂盐产量企稳,碳酸锂样本库存环比大降。短期行情缺乏大的想象空间,实际需求方宜结合期现货情况逢低适量备货。
- 能源化工:沥青短线盘面跟随成本承压回落,但预计较原油表现抗跌。燃料油方面,新加坡库存连续下降,关注后续船燃需求指向。
- 农产品:玉米淀粉现货价格以稳为主,外盘市场相对变化有限,整体期价预期延续低位震荡走势。短期玉米以及玉米淀粉期货或波动反复。
交易策略
- 航运:周一逢反弹沽空。套利可以做“EC2410/12”反套、“EC2502/04”反套、“空EC2410/12、多EC2506/08”反套。
- 股指:动,涨幅达0.26%;沪银整体在7493-7503元/千克区间波动,涨幅接近0.13%。
- 贵金属:沪镍主力合约失守13万元,等待逢低做多,或择机买看涨期权。
- 不锈钢:下寻支撑,下档关注13500。当前成本支撑逻辑存在,现货窄幅去库存,暂时13500-14200区间内波动延续。
- 化工品:结合期现货情况逢低适量备货或盘面买入套保;从年度供需角度看,锂盐供过于求态势仍在延续。
- 能源化工:近期燃油跟随成本端走势,中长期下需求疲软和增产预期仍在,建议维持逢高做空思路。
- 农产品:短期玉米以及玉米淀粉期货或波动反复,操作方面建议暂时观望。
市场逻辑
- 国内:经济修复趋势仍有待加速,再通胀继续放缓。基建改善预期较强但地产风险未减,内需总体有待提升,外需暂时稳定。
- 海外:美联储9月降息50BP可能维持低位,外盘转为震荡走势,人民币汇率明显走升。
- 中长期:基本面风险未彻底消除,企业盈利预期、政策宽松节奏和地产修复、债务化解情况仍是关键。