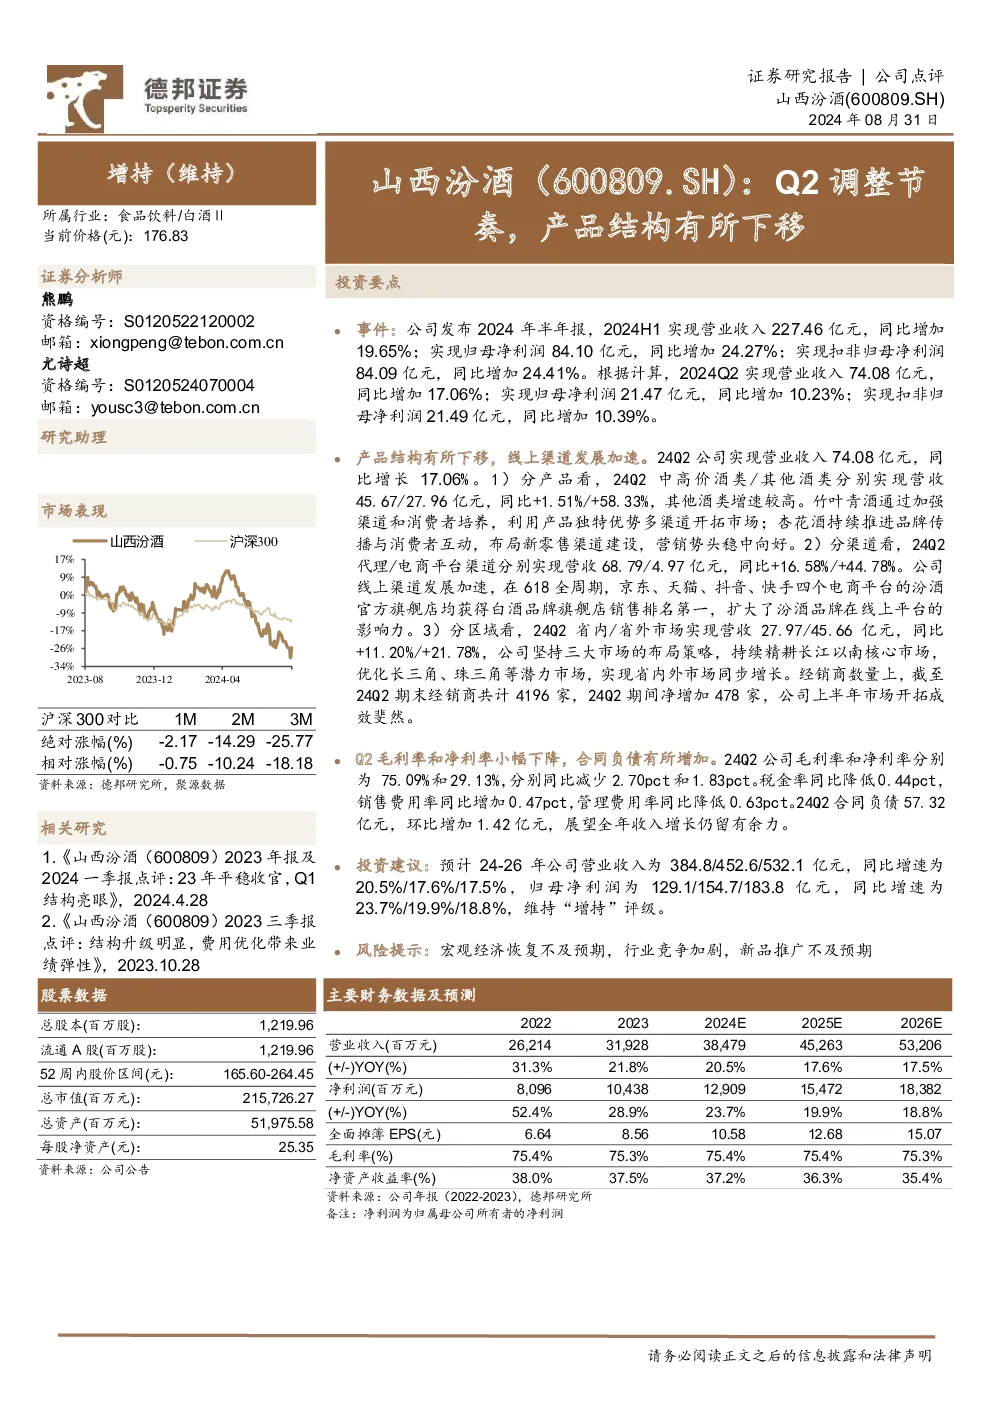
山西汾酒(600809.SH)2024年中期业绩点评
公司概况
- 当前价格: 176.83元
- 总股本: 1,219.96百万股
- 总市值: 215,726.27百万元
- 每股净资产: 25.35元
主要财务数据
-
2024年上半年
- 营业收入: 227.46亿元,同比增长19.65%
- 归母净利润: 84.10亿元,同比增长24.27%
- 扣非归母净利润: 84.09亿元,同比增长24.41%
-
2024年第二季度
- 营业收入: 74.08亿元,同比增长17.06%
- 归母净利润: 21.47亿元,同比增长10.23%
- 扣非归母净利润: 21.49亿元,同比增长10.39%
产品结构与渠道分析
-
产品结构有所下移:
- 高价酒类: 同比增长1.51%
- 其他酒类: 同比增长58.33%,其中竹叶青酒和杏花酒表现亮眼。
-
渠道发展:
- 代理渠道: 实现营收68.79亿元,同比增长16.58%
- 电商平台: 实现营收4.97亿元,同比增长44.78%,在多个电商平台取得销售第一。
-
区域市场:
- 省内市场: 实现营收27.97亿元,同比增长11.20%
- 省外市场: 实现营收45.66亿元,同比增长21.78%
- 经销商数量: 截至2024年二季度末,共4196家,同比增长11.92%。
财务指标
- 毛利率: 2024Q2为75.09%,同比减少2.70个百分点
- 净利率: 2024Q2为29.13%,同比减少1.83个百分点
- 合同负债: 2024Q2为57.32亿元,环比增加1.42亿元
投资建议
- 预计2024-2026年营业收入: 384.8/452.6/532.1亿元,同比增长20.5%/17.6%/17.5%
- 预计2024-2026年归母净利润: 129.1/154.7/183.8亿元,同比增长23.7%/19.9%/18.8%
- 评级: 维持“增持”
风险提示
- 宏观经济恢复不及预期
- 行业竞争加剧
- 新品推广不及预期
财务报表分析与预测
-
2024年预测
- 营业收入: 38,479百万元
- 净利润: 12,909百万元
- 每股收益: 10.58元
- 毛利率: 75.4%
- 净资产收益率: 37.2%
-
2025年预测
- 营业收入: 45,263百万元
- 净利润: 15,472百万元
- 每股收益: 12.68元
-
2026年预测
- 营业收入: 53,206百万元
- 净利润: 18,382百万元
- 每股收益: 15.07元
估值指标
- P/E: 16.71
- P/B: 6.21
- P/S: 5.61
盈利能力指标
- 净利润率: 34.4%
- 净资产收益率: 36.3%
偿债能力指标
现金流量
- 经营活动现金流: 15,576百万元
- 投资活动现金流: -1,168百万元
- 融资活动现金流: -6,000百万元
总结
山西汾酒在2024年上半年