核心观点与关键数据
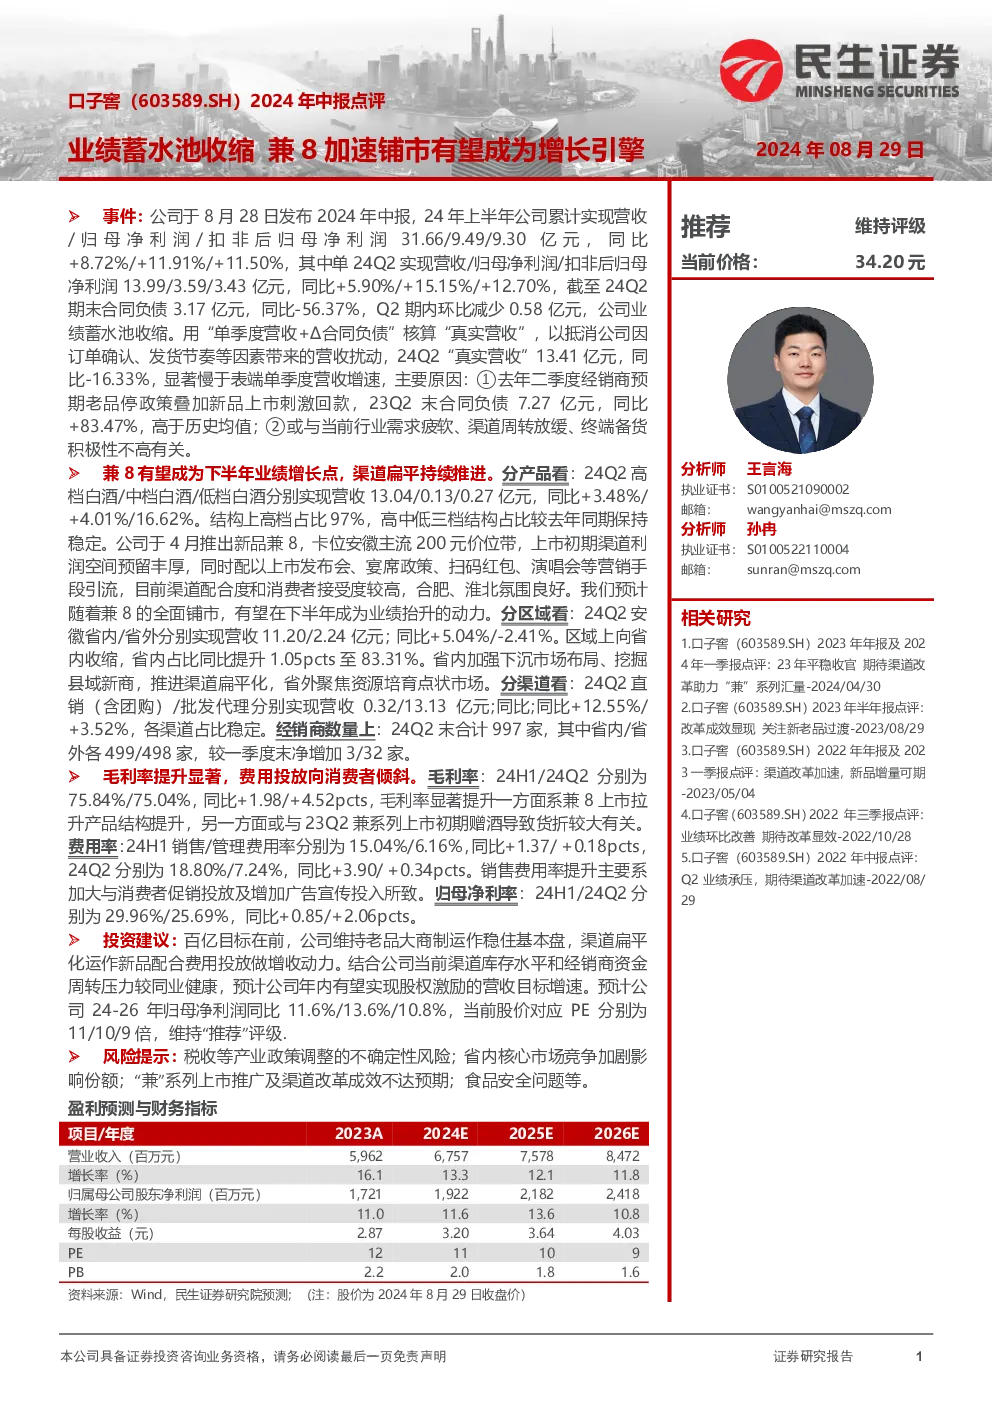
业绩表现:公司2024年上半年累计实现营收31.66亿元,同比增长8.72%;归母净利润9.49亿元,同比增长11.91%。其中,单季度营收13.99亿元,同比增长5.90%;归母净利润3.59亿元,同比增长15.15%。但截至Q2期末合同负债3.17亿元,同比大幅下降56.37%,显示业绩蓄水池收缩。经核算,“真实营收”13.41亿元,同比-16.33%,显著慢于表端增速,主要受去年二季度经销商预期老品停政策叠加新品上市刺激回款(23Q2末合同负债同比+83.47%)及当前行业需求疲软、渠道周转放缓等因素影响。
产品结构:高档白酒占比97%,高中低三档结构稳定。24Q2高档白酒营收13.04亿元,同比增长3.48%;中档白酒0.13亿元,同比增长4.01%;低档白酒0.27亿元,同比增长16.62%。新品兼8卡位安徽主流200元价位带,上市初期渠道利润空间丰厚,配以营销手段,目前渠道配合度和消费者接受度较高,合肥、淮北氛围良好,预计下半年将成为业绩增长点。
区域与渠道:区域上向省内收缩,省内占比同比提升1.05pcts至83.31%,省内加强下沉市场布局、挖掘县域新商,推进渠道扁平化;省外聚焦资源培育点状市场。渠道上,直销(含团购)0.32亿元,同比增长12.55%;批发代理13.13亿元,同比增长3.52%,各渠道占比稳定。经销商数量997家,省内/省外各499/498家,较一季度末净增加3/32家。
盈利能力:毛利率显著提升,24H1/24Q2分别为75.84%/75.04%,同比+1.98/+4.52pcts,主要受兼8上市拉升产品结构及23Q2兼系列上市初期赠酒影响。费用率方面,销售费用率提升主要系加大消费者促销及广告投入,24H1/24Q2销售费用率分别为15.04%/18.80%,同比+1.37/+3.90pcts;管理费用率稳定。归母净利率24H1/24Q2分别为29.96%/25.69%,同比+0.85/+2.06pcts。
研究结论
公司维持老品大商制运作稳住基本盘,渠道扁平化运作新品配合费用投放做增收动力。结合当前渠道库存水平和经销商资金周转压力较同业健康,预计公司年内有望实现股权激励的营收目标增速。预计公司24-26年归母净利润同比11.6%/13.6%/10.8%,当前股价对应PE分别为11/10/9倍,维持“推荐”评级。
风险提示
税收等产业政策调整的不确定性风险;省内核心市场竞争加剧影响份额;“兼”系列上市推广及渠道改革成效不达预期;食品安全问题等。