一、市场行情观点
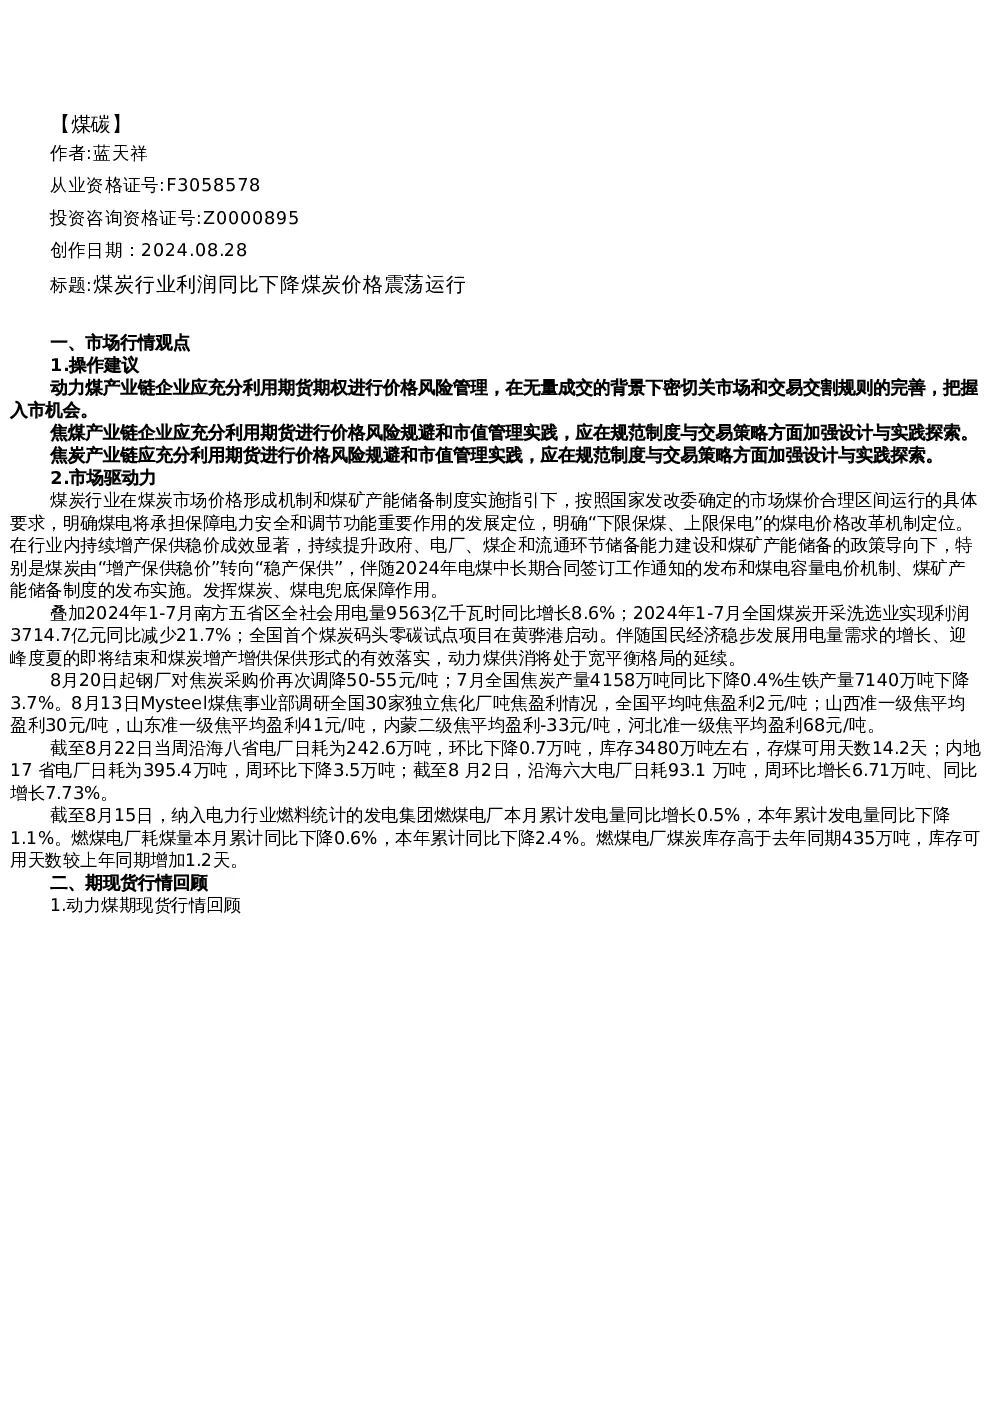
- 动力煤产业链企业应利用期货期权进行价格风险管理,关注市场和交易规则,把握入市机会。
- 焦煤、焦炭产业链企业应利用期货进行价格风险规避和市值管理,加强制度与交易策略设计。
- 市场驱动力:煤炭市场价格形成机制和产能储备制度下,煤电承担保障电力安全和调节功能,明确“下限保煤、上限保电”的煤电价格改革机制。行业内增产保供稳价成效显著,提升政府、电厂、煤企和流通环节储备能力,煤炭由“增产保供稳价”转向“稳产保供”。
- 2024年1-7月南方五省区全社会用电量同比增长8.6%,全国煤炭开采洗选业利润同比下降21.7%,沿海电厂日耗环比下降,库存可用天数增加,燃煤电厂发电量同比下降,但耗煤量下降,库存高于去年同期。
- 8月20日起钢厂调降焦炭采购价,焦炭产量下降,生铁产量下降,独立焦化厂吨焦盈利普遍较低。
二、期现货行情回顾
三、煤炭行业要闻
- 2024年1-7月全国煤炭开采洗选业实现利润3714.7亿元,同比下降21.7%。
- 全国首个煤炭码头零碳试点项目在黄骅港启动,目标在2035年前实现港口能源利用效率达到国际领先水平,港作车船全部实现清洁化。
- 1-7月南方五省区全社会用电量9563亿千瓦时,同比增长8.6%,第二产业用电量贡献率达66%,其中“三新”行业用电量同比增长36.6%。
四、碳酸锂行情
- 8月28日SMM电池级碳酸锂指数价格74126元/吨,环比下跌80元/吨,现货市场成交价格重心下移。
- 期货市场方面,主力合约LC2411收盘价75750元/吨,下行400元/吨。
- 多空因素:北京加力支持消费品以旧换新,个人乘用车置换更新补贴提高;1-7月锂离子电池制造利润同比增长45.6%。
- 供给方面:7月锂精矿和碳酸锂进口量环比增长,锂盐和锂精矿价格下行,但供应充足,市场惜售情绪明显。
- 需求方面:铁锂市场下半年排产增量明显,但下游采购情绪低迷,终端汽车市场需求放缓,新能源汽车需求保持强劲。
- 政策方面:国家推动经济绿色转型政策频出,支撑下游需求。
- 外部因素:美国、欧盟和加拿大对华电动汽车加征关税,出口压力增大。
- 结论:供需失衡背景下,碳酸锂现货交易持续低迷,价格反弹艰难。
免责声明:
本报告中的信息均源于公开资料,仅作参考之用。英大期货研究所力求准确可靠,但对于信息的准确性及完备性不作任何保证。不管在何种情况下,本报告不构成个人投资建议,也没有考虑到个别客户特殊的投资目的、财务状况或需要,不能当作购买或出售报告中所提及的商品的依据。本报告未经英大期货研究所许可,不得转给其他人员,且任何引用、转载以及向第三方传播的行为均可能承担法律责任。英大期货有限公司不承担因根据本报告操作而导致的损失,敬请投资者注意可能存在的交易风险。本报告版权归英大期货有限公司所有。
英大期货有限公司地址北京市东城区建国门内大街乙18号院1号楼英大国际大厦二层官网www.ydfut.com.cn客服4000188688