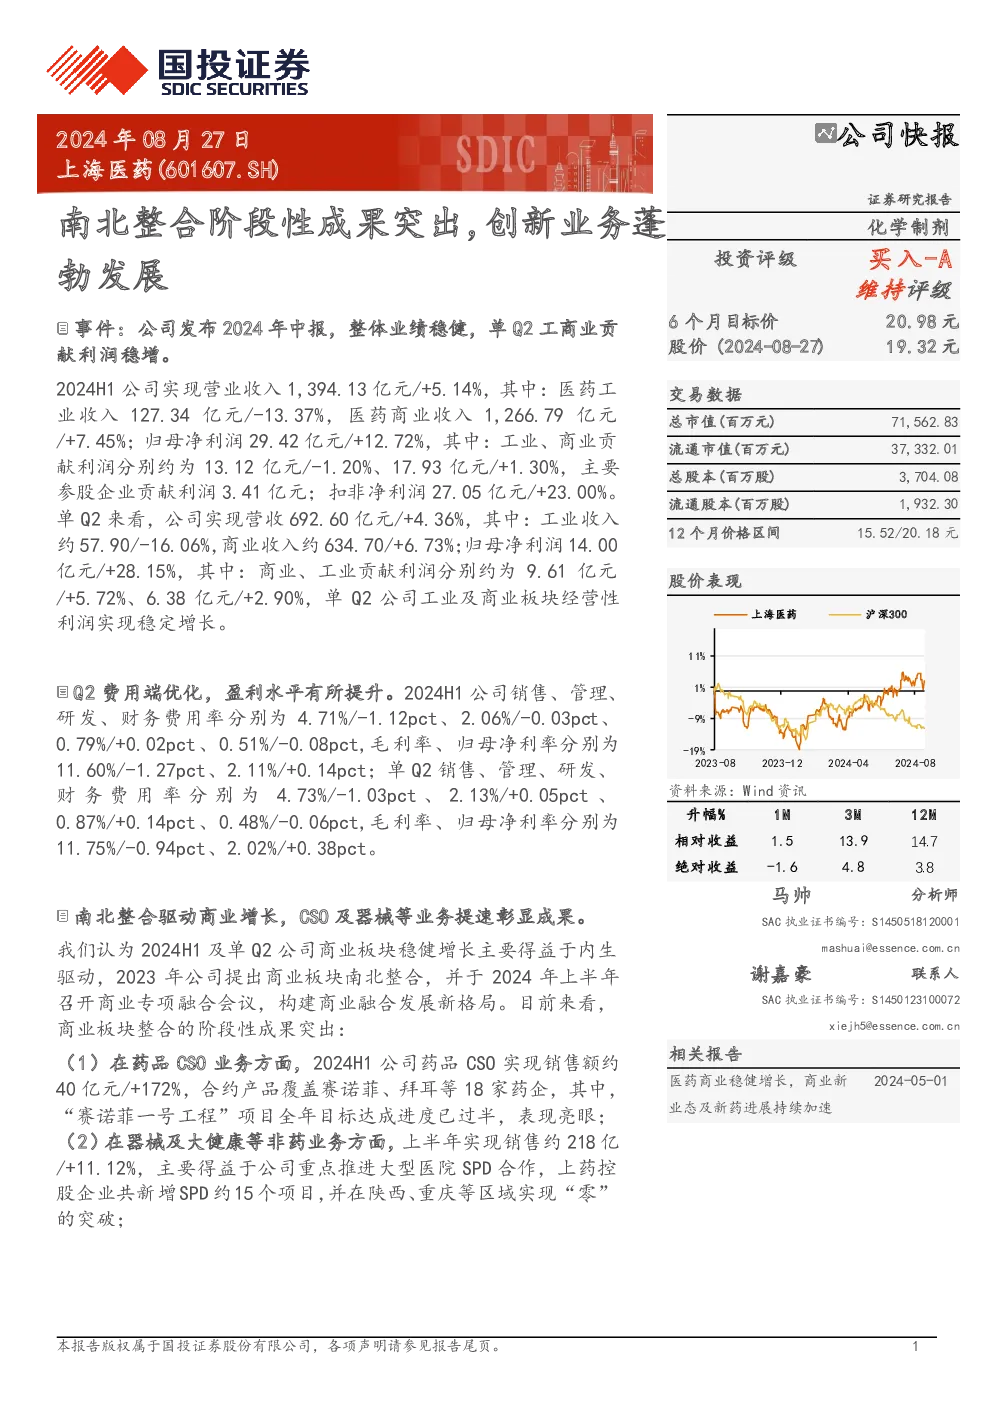
2024年08月27日,上海医药发布2024年中报,整体业绩稳健,单Q2工商业贡献利润稳增。
业绩表现:
- 2024H1公司实现营业收入1,394.13亿元/+5.14%,其中医药工业收入127.34亿元/-13.37%,医药商业收入1,266.79亿元/+7.45%。
- 归母净利润29.42亿元/+12.72%,其中工业贡献利润约13.12亿元/-1.20%,商业贡献利润约17.93亿元/+1.30%,主要参股企业贡献利润3.41亿元。
- 扣非净利润27.05亿元/+23.00%。
- 单Q2实现营收692.60亿元/+4.36%,归母净利润14.00亿元/+28.15%,工业及商业板块经营性利润实现稳定增长。
费用与盈利:
- 2024H1销售、管理、研发、财务费用率分别为4.71%/-1.12pct、2.06%/-0.03pct、0.79%/+0.02pct、0.51%/-0.08pct。
- 毛利率、归母净利率分别为11.60%/-1.27pct、2.11%/+0.14pct。
- 单Q2销售、管理、研发、财务费用率分别为4.73%/-1.03pct、2.13%/+0.05pct、0.87%/+0.14pct、0.48%/-0.06pct。
- 毛利率、归母净利率分别为11.75%/-0.94pct、2.02%/+0.38pct。
商业板块:
- 主要得益于内生驱动,2023年公司提出商业板块南北整合,2024年上半年召开商业专项融合会议。
- 药品CSO业务:2024H1实现销售额约40亿元/+172%,合约产品覆盖赛诺菲、拜耳等18家药企,“赛诺菲一号工程”项目全年目标达成进度已过半。
- 器械及大健康业务:上半年实现销售约218亿/+11.12%,主要得益于推进大型医院SPD合作,新增SPD约15个项目。
- 总代新品引入:上半年成功引入进口总代品种8个,新品“乐意保”已完成全国30个省份共计54家客户开单。
工业板块:
- 2024H1研发投入14.04亿元/+15.26%,占工业销售的11.03%。
- 中药板块:旗下各中药企业实现工业收入51.92亿元,持续推进大品种和大品牌战略,胃复春胶囊等5个产品入选首批“浙产中药”品牌。
- 创新药板块:截至2024年中报,临床申请获得受理及进入后续临床研究阶段的新药管线已有64项,其中创新药50项。I001片已有3个适应症处于临床试验中后阶段,针对高血压适应症的NDA上市申请已恢复审评。
投资建议:
- 买入-A投资评级,6个月目标价20.98元。
- 预计公司2024年-2026年收入增速分别为9.52%、9.56%、10.31%,净利润增速分别为37.46%、10.35%、9.98%。
风险提示:
- 新药研发进展不及预期,CSO及器械等新业务进展不及预期,医药行业政策变动的风险。