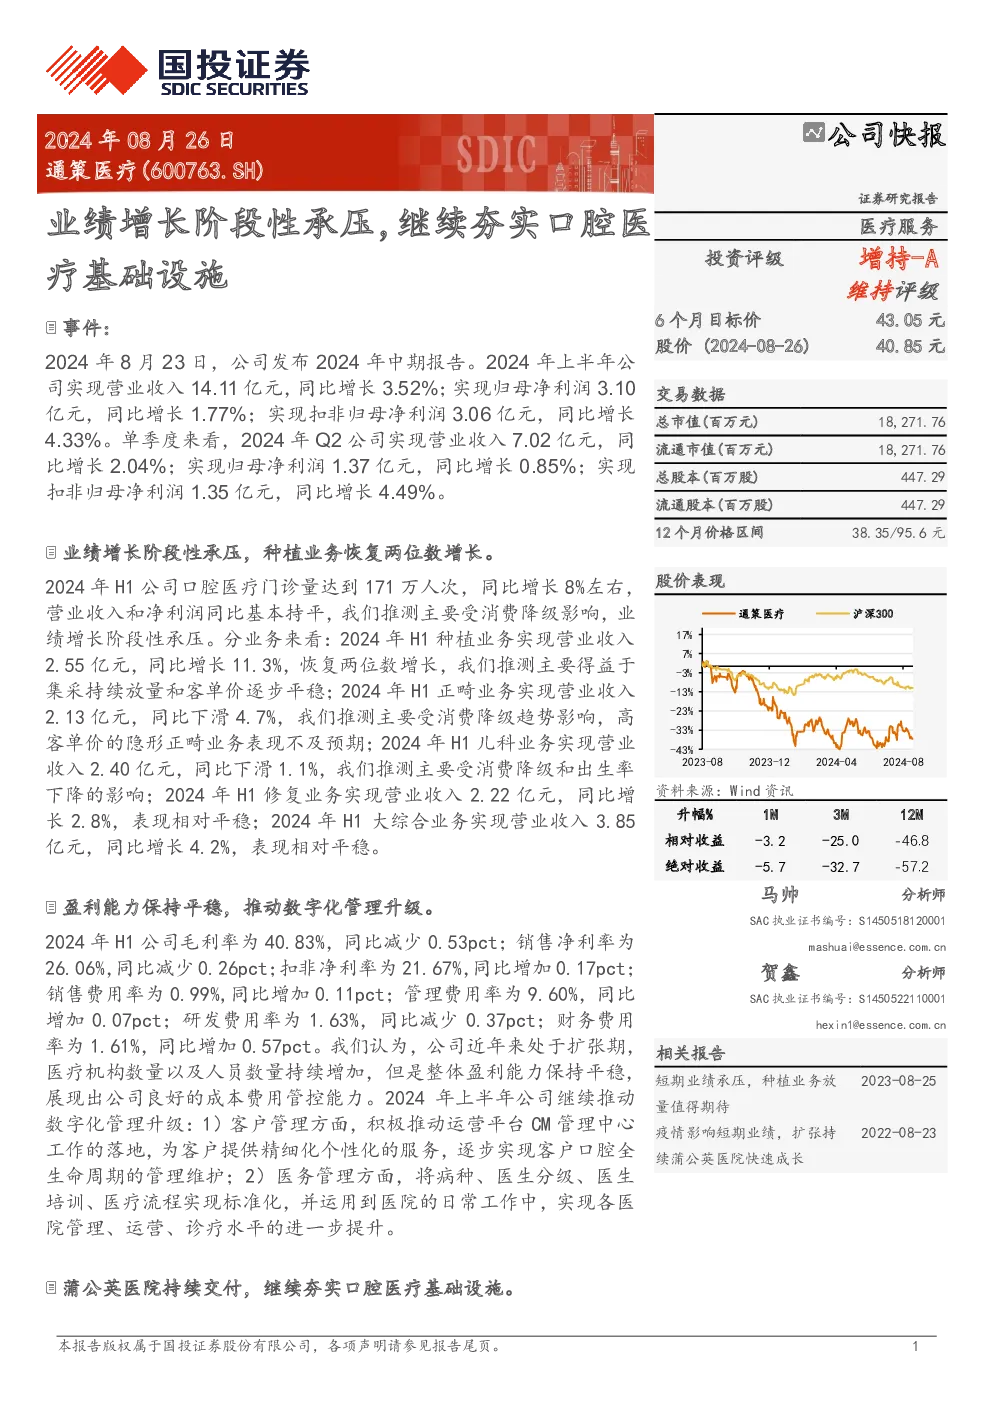
通策医疗(600763.SH)2024年中期业绩快报
1. 业绩概览
-
2024年上半年:
- 营业收入:14.11亿元,同比增长3.52%
- 归母净利润:3.10亿元,同比增长1.77%
- 扣非归母净利润:3.06亿元,同比增长4.33%
-
Q2季度:
- 营业收入:7.02亿元,同比增长2.04%
- 归母净利润:1.37亿元,同比增长0.85%
- 扣非归母净利润:1.35亿元,同比增长4.49%
2. 业务分析
-
种植业务:
- 实现营业收入2.55亿元,同比增长11.3%
- 恢复两位数增长,受益于集采持续放量和客单价逐步平稳
-
正畸业务:
- 实现营业收入2.13亿元,同比下滑4.7%
- 受消费降级趋势影响,高客单价的隐形正畸业务表现不及预期
-
儿科业务:
- 实现营业收入2.40亿元,同比下滑1.1%
- 受消费降级和出生率下降的影响
-
修复业务:
- 实现营业收入2.22亿元,同比增长2.8%
- 表现相对平稳
-
大综合业务:
- 实现营业收入3.85亿元,同比增长4.2%
- 表现相对平稳
3. 盈利能力
- 毛利率:40.83%,同比减少0.53个百分点
- 销售净利率:26.06%,同比减少0.26个百分点
- 扣非净利率:21.67%,同比增加0.17个百分点
- 销售费用率:0.99%,同比增加0.11个百分点
- 管理费用率:9.60%,同比增加0.07个百分点
- 研发费用率:1.63%,同比减少0.37个百分点
- 财务费用率:1.61%,同比增加0.57个百分点
4. 蒲公英医院进展
-
截至2024年中报:
- 蒲公英分院总数达到42家,下半年计划交付6家
- 蒲公英分院营收合计3.25亿元,同比增长20%
- 蒲公英分院平均毛利率30%,同比增加3个百分点
- 蒲公英分院净利润3,954万元,同比增长66%
- 蒲公英分院门诊人次44.87万人次,同比增长30%
-
截至2024年中报:
- 公司旗下共有84家医疗机构,营业面积超过25万平方米,开设牙椅3,037台
- 浙江省内布局深入,依托杭州口腔医院、宁波口腔医院两家总院在浙江省内开业机构已有63家,另有10余家正在筹建中
5. 投资建议
- 预计2024-2026年营业收入:
- 预计2024-2026年归母净利润:
- 目标价:43.05元,对应2024年35倍的动态市盈率
- 评级:增持-A
6. 风险提示
- 消费景气度不及预期的风险
- 集采政策变动风险
- 医疗事故风险
- 扩张不及预期的风险