猜你想问
宝城期货豆类油脂早报核心内容是什么?
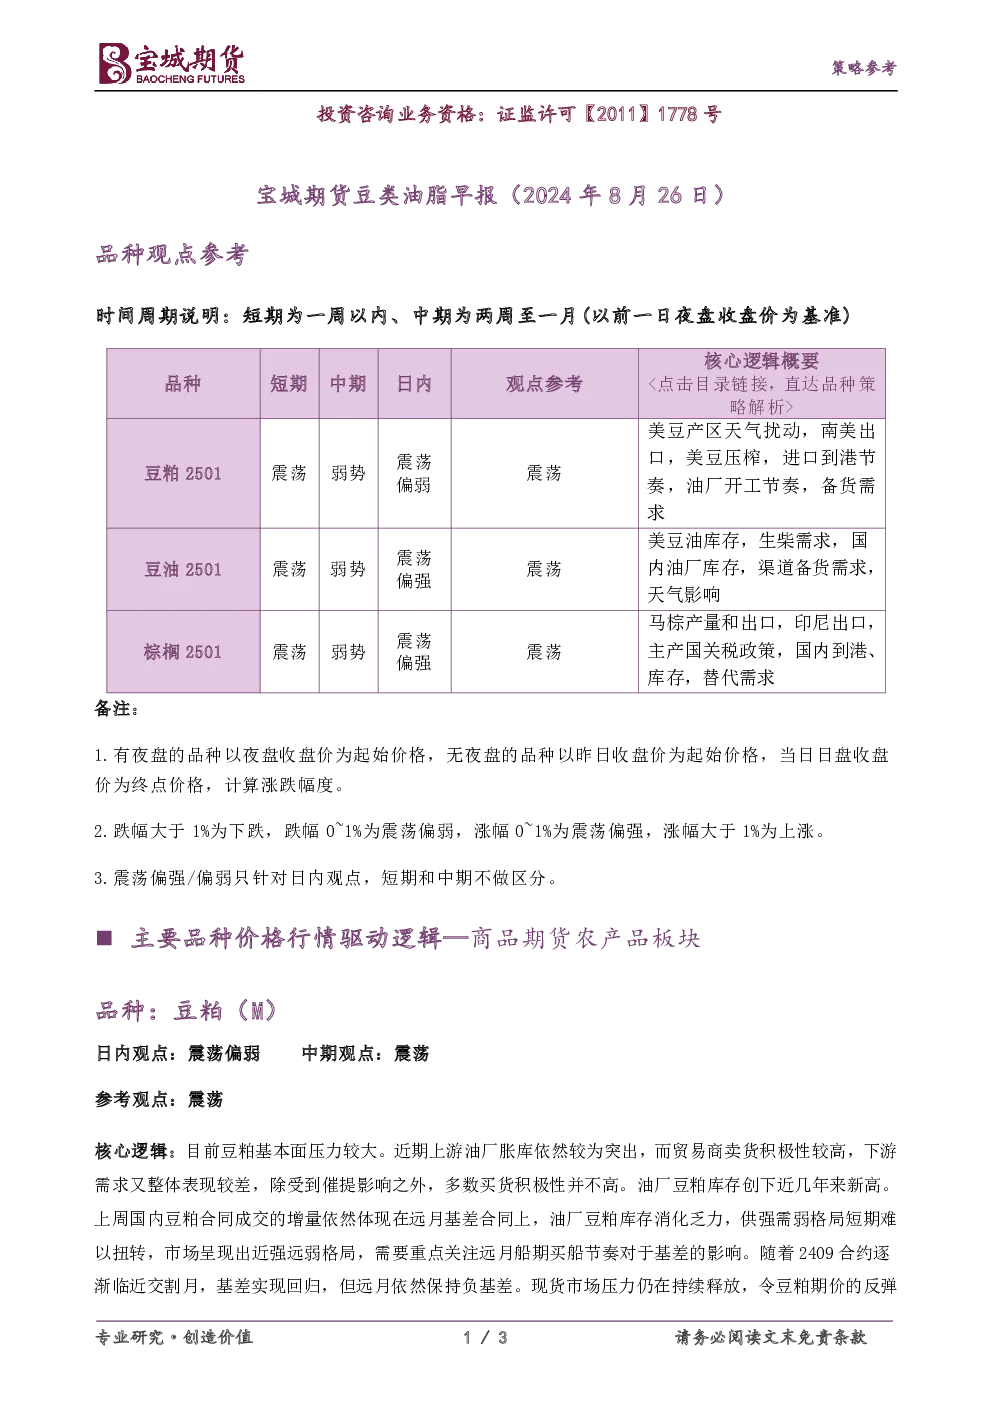
本报告分析豆粕和棕榈油市场。豆粕方面,基本面压力较大,油厂胀库突出,贸易商卖货积极,下游需求疲软,库存创近期新高。远月基差合同成交增量明显,市场近强远弱,需关注远月船期买船节奏。2409合约临近交割月,基差回归但远月仍负,现货压力持续,豆粕期价反弹缺乏可持续性,弱势格局延续。棕榈油方面,期价站上7800元创3周新高,印尼计划将生物柴油掺混率提高至50%(B50),但政策执行或延迟且受油价影响,短期情绪推动为主。印尼棕榈油参考价格上调或支撑马棕出口,但依赖印尼政策及印度采购需求。国内库存回升,豆棕价差走缩,豆油替代效应显现。现货突破8000元,期现货联动上涨,但库存修复和需求挤压限制反弹空间,短期区间震荡偏强。
豆粕和棕榈油行业发展趋势如何?
豆粕和棕榈油市场短期内震荡为主。豆粕方面,基本面压力持续存在,油厂胀库和贸易商卖货将压制价格,库存高企限制反弹空间。远月市场近强远弱,需关注远月船期买船节奏。棕榈油方面,印尼生物柴油政策或短期提振情绪,但实际执行效果待观察。国内库存回升,豆棕价差走缩,豆油替代效应增强。期现货联动上涨,但库存修复和需求挤压限制反弹空间。整体来看,两油市场短期内缺乏明确方向,需关注基本面和宏观因素变化。
报告重点分析了哪些方向?
本报告重点分析了豆粕和棕榈油的基本面、库存、远月基差合同成交以及市场情绪。豆粕方面,关注油厂胀库、贸易商卖货、下游需求疲软和库存高企等因素对价格的影响。远月基差合同成交增量明显,市场近强远弱,需关注远月船期买船节奏。棕榈油方面,关注印尼生物柴油政策执行情况、马棕出口、国内库存变化以及豆棕价差对市场的影响。期现货联动上涨,但库存修复和需求挤压限制反弹空间。
当前豆粕和棕榈油市场现状如何判断?
豆粕和棕榈油市场现状为震荡格局。豆粕方面,基本面压力较大,库存创近期新高,期价反弹缺乏可持续性,弱势格局延续。棕榈油方面,期价站上7800元创3周新高,但库存回升,需求挤压限制反弹空间,短期区间震荡偏强。两油市场均需关注远月船期买船节奏和宏观因素变化。
豆粕和棕榈油市场存在哪些风险提示?
豆粕和棕榈油市场风险提示包括:豆粕方面,油厂胀库和贸易商卖货可能导致价格持续承压,库存高企限制反弹空间,远月市场近强远弱需关注远月船期买船节奏。棕榈油方面,印尼生物柴油政策执行或延迟,受油价影响较大,马棕出口依赖印尼政策及印度采购需求,国内库存回升,豆棕价差走缩,豆油替代效应增强,库存修复和需求挤压限制反弹空间。两油市场均需关注宏观因素和基本面变化对价格的影响。