猜你想问
LLDPE短期震荡的主要原因是什么?
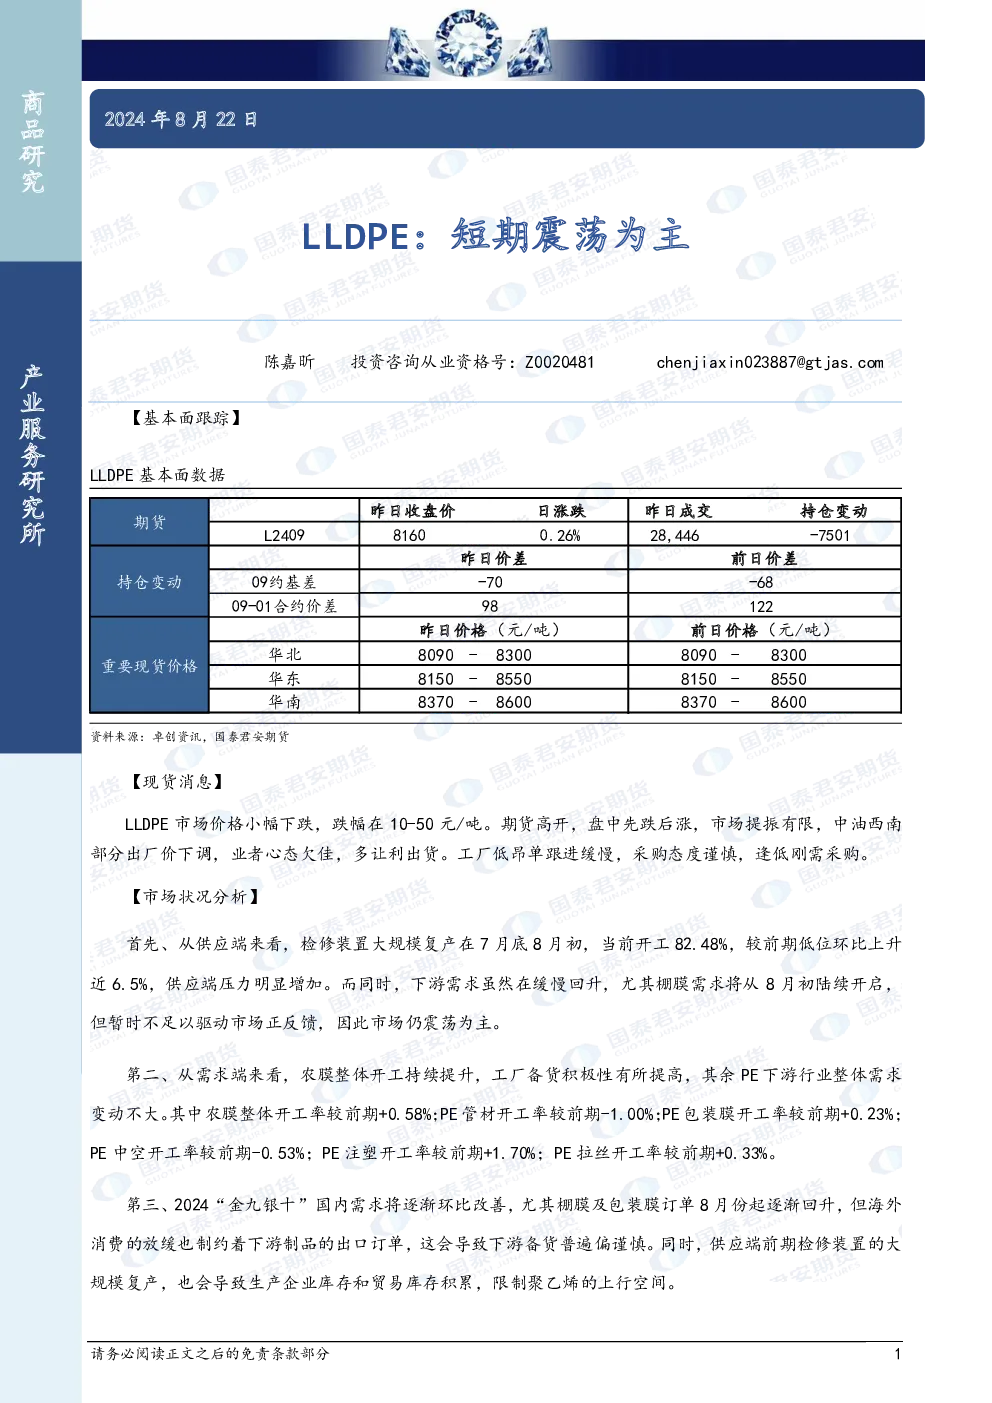
LLDPE市场价格小幅下跌,期货高开低走,市场提振有限。供应端检修装置大规模复产,开工率上升近6.5%,导致供应压力明显增加。需求端农膜开工率略有回升,但其他PE下游行业需求变动不大,整体采购态度谨慎,逢低刚需采购。供应增加与需求疲软共同导致短期震荡行情。
LLDPE行业未来发展趋势如何?
2024年‘金九银十’期间,需求环比有望改善,棚膜及包装膜订单在8月有所回升。但海外消费放缓制约出口订单增长,下游备货保持谨慎。供应端检修装置持续复产导致库存积累,限制聚乙烯价格上行空间。整体来看,LLDPE行业短期内维持震荡格局,长期需关注下游需求实质性改善及国际市场变化。
本报告重点分析了LLDPE的哪些方面?
本报告重点分析了LLDPE的基本面跟踪、市场状况及后市展望。基本面方面,关注了市场价格波动、业者心态及采购行为;市场状况方面,详细剖析了供应端开工率上升带来的压力,以及需求端农膜、管材、包装膜等细分领域的开工率变化;后市展望则结合了‘金九银十’需求预期与库存积累情况,评估了价格运行空间。
当前LLDPE市场状况如何判断?
当前LLDPE市场呈现供应压力加大、需求疲软的态势。供应端,检修装置大规模复产推动开工率至82.48%,较前期上升近6.5%,中油西南部分出厂价下调,业者心态欠佳。需求端,农膜开工率微增,但PE管材、中空等下游行业开工率下降,整体采购态度谨慎,仅逢低进行刚需采购。市场整体提振有限,短期维持震荡。
本报告有哪些风险提示需要注意?
本报告观点及信息仅供专业投资者参考,不构成投资建议。投资者需自行承担风险。报告信息来源于已公开资料,准确性、完整性或可靠性不作保证。当前LLDPE趋势强度为中性,受供应端检修装置复产及库存积累影响,价格上行空间受限。同时需关注国际市场消费变化及国内下游行业开工率波动可能带来的风险。过往表现不代表未来表现。
你可能感兴趣
LLDPE:短期震荡为主
国泰君安期货2025-07-09
LLDPE:短期震荡为主
国泰君安期货2025-07-01
LLDPE:短期震荡为主
国泰君安期货2024-08-16
LLDPE:短期震荡为主
国泰君安期货2024-08-21
LLDPE:短期震荡为主
国泰君安证券2024-08-23
五矿期货LLDPE早评:短期震荡,日内交易为主
五矿期货2013-06-20
LLDPE:短期震荡为主
国泰君安期货2025-06-27
LLDPE:短期震荡为主
国泰君安期货2024-08-19
LLDPE周评:市场交投清淡,短期以震荡盘整为主
招商期货2010-12-07
LLDPE:短期震荡为主
国泰君安期货2024-08-29